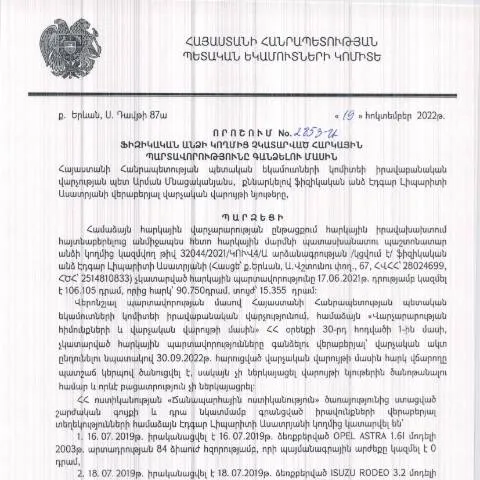
ՊԵԿ իրավաբանական վարչության պետի 19.10.2022 թվականի որոշման նշանակությունը և դերակատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2853-Ա որոշումը հանդիսանում է կենսագործնական փաստաթուղթ, որի նպատակն է կարգավորել այն գործընթացները, որոնք առնչվում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը, հատկապես այն դեպքերում, երբ այդ պարտավորությունները չեն կատարվում:
Օրինականության և հարկային պարտավորությունների առնչություն
Այս որոշման շրջանակում ենթադրվում է, որ յուրաքանչյուր ֆիզիկական անձ, ով ունի հարկային պարտավորություններ, անհրաժեշտ է հանձնարարել իր պարտավորությունները ժամանակին և լիովին կատարել: Այս կարգավորումները կարևոր են պետության ֆինանսական կայունության և զարգացման համար:
Դիմորդների պրոֆիլը և ենթակատեգորիաները
Դիմորդները կարող են լինել բոլոր այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչպիսիք են աշխատավարձի հարկը, եկամտային հարկը և այլ մուտքեր, որոնք նախատեսված են ՀՀ հարկային օրենսդրությամբ:
- Հարկային պարտավորությունների բարձր մակարդակներ: Այս կատեգորիան ներառում է այն քաղաքացիներին, ովքեր ունեն բարձր եկամուտներ, և ովքեր, հետևաբար, ունեն ավելի մեծ պարտավորություններ:
- Կենսաթոշակային և սոցիալական օրենսդրությամբ պաշտպանված անձինք: Այս մարդիկ կարող են ունենալ հատուկ արտոնություններ կամ կայունության պայմաններ:
- Անհատ ձեռներեցներ: Նրանք, ովքեր զբաղվում են ինստիտուցիոնալ կամ անհատ ձեռնարկատիրությամբ, պետք է ունենան ունեցած պարտավորությունները:
Դիմումի ձևակերպման ստուգամիջոցները
Դիմումի ձևակերպման ընթացքը պահանջում է մանրամասն ուշադրություն, քանի որ ցանկացած սխալ կամ բաց թողում կարող են բերել չնախատեսված հետեւանքների:
Որոնք են հիմնական բաժինները:
- Անձնագիր եւ անձնական տվյալներ: Արխիվային փաստաթղթերով հաստատված անձնական տվյալները, որոնք պետք է լինեն ճշգրիտ:
- Հարկային պարտավորությունների ցանկ: Այստեղ ներկայացվում են բոլոր պարտավորությունները, որոնք չեն կատարվել:
- Հեռախոսահամար և էլփոստ: Որպես հաղորդակցության միջոցներ:
Թերթի կազմման և ներկայացման ժամանակացույցը
Առաջին հերթին, հարկադիր վճարումները պետք է իրականացվեն նախատեսված ժամկետներում, որոնց ընդմիջակում տրամադրվում է հնարավորություն դիմել դիմումի լրացման համար:
Որոնք են հիմնական ժամանակահատվածները:
| Ժամանակահատված | Գործողություններ |
|---|---|
| 2022 թվականի հոկտեմբեր | Դիմումի ընդունումը |
| 2023 թվականի փետրվար | Եզրակացությունը տեղափոխելը |
Եզրափակիչ փուլը. որոշման կայացումը
Որպեսզի քաղաքացիները կարողանան դիմել որոշման կայացման գործընթացին, անհրաժեշտ է, որպեսզի բոլորը պարզագրեն իրենց պարտավորությունները և լրացնեն համապատասխան դիմումը:
- Դիմողի գրանցում.
- Տեղեկատվության ստուգում և ամբողջականության հաստատում:
- Որոշման ընդունում:
Շեշտադրումները և տարբերությունները
Այս որոշումն ունի իր յուրօրինակ հատկանիշները, որոնք տարբեր են այլ նմանատիպ փաստաթղթերից:
- Քանակական և որակական չափանիշեր: Այս որոշումն առանձնանում է իր հատկանիշներով:
- Գործողությունների հաջորդականություն: Վճարման գործընթացը պահանջում է որոշակի համակարգվածություն:
Մասնակցելու գործընթացը և ռիսկերը
Հարկային պարտավորությունների չկատարումը կարող է բերել իրավաբանական հետևանքների, որոնք ներառում են...
Իրավաբանության հնարավոր հետեւանքները
- Տուգանքներ: Դուք կարող եք ենթարկվել տուգանքների:
- Բանտարկություն: Հնարավոր է իրավաբանական պատասխանատվության ենթարկվել:
Հարկային պարտավորությունների կատարումը՝ արտոնություններ և վերահսկում
Այս գործընթացներն մեզանում հասարակական պատասխանատվության և հարկային կարգերի պահպանում են:
Հարկային պարտավորությունների կատարումը կարող է բացել առավելությունները, որոնք ներառում են...
Նորարարություններ և փոփոխություններ հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 19.10.2022-ի թիվ 2853-Ա որոշումը պարունակում է մի շարք նորարարություններ, որոնք ուղղված են հարկային պարտավորությունների կատարման և դրանց գանձման գործընթացի բարելավմանը: Այս որոշման շրջանակներում հաստատված մոտեցումները նախատեսում են ֆիզիկական անձանց հարկային պարտավորությունների արդյունավետ մոնիտորինգ և գործիքակազմ, որն ապահովում է պարտավորությունների կատարման գործընթացի թափանցիկությունը: Այս նորարարությունները ներառում են նաև էլեկտրոնային ծառայություններ, որոնք նախատեսում են հարկային պարտավորությունների կատարումը հեշտացնող գործիքներ:
Այնուհետև, նախատեսված են հստակ ժամկետներ ու ընթացակարգեր, որոնք պետք է պահպանվեն հարկային պարտավորությունների կատարումից խուսափող անձանց նկատմամբ: Այս գործընթացներում առկա է նաև հնարավորություն՝ դիմում ներկայացնելու համար, որտեղ ֆիզիկական անձինք կարող են ներկայացնել իրենց հիմնավորումները և խնդիրները:
Հարկային պարտավորությունների գանձման գործընթացում առկա խնդիրները և դրանց լուծման ուղիները
Չնայած իրականացված բարեփոխումներին, հարկային պարտավորությունների գանձման գործընթացում առկա են մի շարք մարտահրավերներ, որոնց հետ сталкиваются հարկային մարմինները և հարկատուները: Դրանցից մեկն այն է, որ որոշ ֆիզիկական անձինք կարող են չլսել իրենց հարկային պարտականությունների մասին, ինչը հանգեցնում է հարկային պարտավորությունների չկատարմանը:
Այս խնդրի լուծման նպատակով, ՀՀ ՊԵԿ-ն առաջարկում է բարելավել տեղեկատվական համակարգերը, որոնք հնարավորություն կտան հարկատուներին ժամանակին տեղեկանալ իրենց հարկային պարտավորությունների մասին: Հարկային մարմինները նաև համագործակցում են կրթական ծրագրերի կազմակերպման համար՝ նպատակ ունենալով բարձրացնել հարկային գիտելիքները և կրթությունը:
Ելք գործելու մեթոդաբանություն և փաստաթղթերի ճիշտ ձևակերպման կարևորությունը
Դիտարկելով հարկային պարտավորությունների գանձման գործընթացը, կարևոր է հասկանալ, որ ճիշտ փաստաթղթերի ձևակերպումը կարող է լրացուցիչ ժամանակ և ջանք խնայել: ՀՀ ՊԵԿ-ն ապահովում է փաստաթղթերի ձևակերպման համար անհրաժեշտ ուղեցույցներ, որոնք պետք է հետևեն բոլոր անձինք, ովքեր ցանկանում են ներկայացնել իրենց փաստաթղթերը:
Ավելին, հարկային մարմինները խորհուրդ են տալիս օգտվել էլեկտրոնային համակարգերից՝ հնարավորինս նվազեցնելու համար մարդկային գործոնի սխալները և բարձրացնելու գործընթացի արդյունավետությունը: Այսպիսով, փաստաթղթերի ճիշտ ձևակերպումը և ժամանակին ներկայացումը կարող են մեծապես ազդել հարկային պարտավորությունների գանձման գործընթացի վրա: