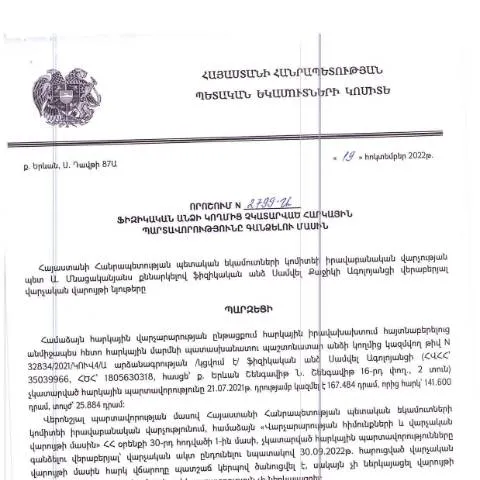
Պետք է հաշվի առնել՝ ինչու է կարևոր «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2799-Ա որոշումը
2022 թվականի հոկտեմբերի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված այս կարևոր որոշումը ազդանշանն է այն մասին, թե ինչպես են հարկային պարտավորությունները կարող է խախտվել և ինչ միջոցառումներ կարող են ձեռնարկվել այդ օրինախախտումների դեմ: Որոշումը սահմանում է այն պատասխանատվությունը, որը կրում են ֆիզիկական անձինք իրենց հարկային պարտավորությունների չկատարելու դեպքում: Այս փաստաթուղթը ներկայացնում է մի շարք գործընթացներ, որոնք պետք է իրականացվեն հարկային պարտավորությունների գանձման համար, և դրա նպատակն է ապահովել հարկային համակարգի արդյունավետությունը:
Ինչպես է սկսվում գործընթացը՝ պարտադիր հարկային վճարումների գանձումը
Ավելի ուշ, երբ հարկային մարմինները հայտնաբերում են չկատարված պարտավորություններ, նրանք սկսում են պարտադիր գործընթաց՝ գանձման վերաբերյալ:
- Նախնական քայլեր: Հարկային մարմինները նախ ուսումնասիրում են պարտադիր վճարումների պատմությունը և տեղեկությունները՝ հասկանալու համար, թե ինչու են դրանք չկատարվել:
- Հարկային ծանուցում: Ապա կատարվում է հարկային ծանուցում՝ հարկային պարտադրանքների մասին:
- Գումարային հաշվարկ: Եթե պարտավորությունները շարունակվում են չկատարվել, հարկային մարմինները կատարում են հաշվարկ՝ գանձման վերաբերյալ:
Հարկային պարտավորությունների գանձման գործընթացը՝ տարբեր մատչելի ալիքներ
Հարկերի գանձման գործընթացը կարող է իրականացվել տարբեր ձևերով:
- Էլեկտրոնային համակարգեր: Այս համակարգերի միջոցով քաղաքացիները կարող են հեշտությամբ ստանալ տեղեկություններ և ներկայացնել փաստաթղթեր:
- Անձնական այցեր: Դրանք կարող են ներառել այցեր հարկային մարմիններ՝ առկա փաստաթղթերի ներկայացմամբ:
- Փոստային ծառայություն: Պաշտոնական հաղորդագրություններ կարող են ուղարկվել նաև փոստի միջոցով:
Հաշվետվություն և պահանջվող փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է, որ քաղաքացիները ներկայացնեն որոշակի փաստաթղթեր, որոնք կարող են լինել տարբեր՝ կախված իրավիճակից:
| Փաստաթուղթ | Նկարագրություն | Կանխարգելիչ միջոցառումներ |
|---|---|---|
| Հարկային հաշվետվություն | Ֆիզիկական անձի ներկայացրած պարտադիր հաշվետվությունը | Բացառիկ դեպքերում, ներկայացման ժամկետները կարող են երկարաձգվել: |
| Իրավաբանական փաստաթղթեր | Հարկային մարմնի կողմից պահանջվող իրավաբանական վավերագրերը | Կարևոր է ապահովել փաստաթղթերի ճիշտ ձևակերպումը: |
Ինչ անել, եթե դիմումը մերժվի կամ փաստաթուղթը լիակատար չէ
Եթե գործընթացի որևէ փուլում դիմումը մերժվում է կամ ներկայացված փաստաթղթերը չեն բավարարում պահանջներին, քաղաքացին պետք է հետևի որոշակի քայլերի:
- Մերժման պատճառների պարզաբանում: Պետք է ստանալ տեղեկություններ, թե ինչու է դիմումը մերժվել:
- Փաստաթղթերի լրացում: Համոզվել, որ բոլոր անհրաժեշտ փաստաթղթերը ներկայացված են:
- Կրկնակի դիմում: Մերժումից հետո կարելի է նորից դիմել:
Հնարավոր իրավիճակներ ու բացառություններ
Կան մի շարք իրավիճակներ, որտեղ հարկային պարտավորությունների գանձման գործընթացը կարող է լինել ավելի բարդ:
- Արտասահմանյան քաղաքացիներ: Նրանք պետք է տեղյակ լինեն, որ հարկային պարտավորությունները կարող են տարբեր լինել:
- Մանրածախ առևտրի ոլորտում: Հողատարածքների կամգործունեության դեպքում պետք է նշել այլ իրավիճակներ:
Ինչն է առանձնացնում փաստաթուղթը մյուսներից
Այս որոշումը ունի մի շարք առանձնահատկություններ, որոնք տարբերում են այն մյուս հարկային փաստաթղթերից:
- Օգտագործման շրջանակ: Այն հանդիսանում է հատուկ տրամադրված փաստաթուղթ՝ միտված կոնկրետ խնդիրների լուծմանը:
- Անվտանգության մեխանիզմներ: Փաստաթղթի անվտանգությունն ապահովող տարբեր մեխանիզմներ, որոնք պաշտպանված են օրենքով:
Ինչ է սպասվում քաղաքացիներին
Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում, քաղաքացիներն ունեն ինչպես իրավունքներ, այնպես էլ պարտականություններ:
- Իրավունքներ: Նրանց իրավունք է տրվում պաշտպանված լինել օրենքով:
- Պարտականություններ: Պետք է ժամանակին կատարել հարկային պարտավորությունները:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2799-Ա որոշումը կարևոր նշանակություն ունի հայկական հարկային համակարգում՝ ապահովելով, որ բոլոր քաղաքացիները կատարեն իրենց պարտավորությունները:
Իրավաբանական հիմքեր և պահանջներ
Հարկային պարտավորությունների գանձումը, հատկապես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2799-Ա որոշման շրջանակներում, հիմնված է ՀՀ Հարկային օրենսդրության վրա, որտեղ նախատեսված են հարկային պարտավորությունների կատարումը և դրանց հետևանքները: Օրինակի համար, օրենքի պահանջներին չհամապատասխանող ֆիզիկական անձինք կարող են ենթարկվել հարկային պատժամիջոցների, ինչպես նաև պարտավորությունների կատարումից հրաժարվելու դեպքում` հարուցված վարչական գործերի շրջանակում դատարանի կողմից նշանակվող պատիժներին:
Այս որոշման իրականացումը ապահովելու նպատակով անհրաժեշտ է, որպեսզի ֆիզիկական անձինք հետևեն իրենց հարկային պարտավորություններին, ինչպես նաև պատրաստ լինեն ներկայացնելու համապատասխան փաստաթղթեր ՀՀ ՊԵԿ-ին: Դա ներառում է հայտերի ներկայացման ընթացակարգը, որտեղ, օրինակ, հարկային տուրքերի չկատարման պատճառները կարող են հանդիսանալ հիմնարար ֆոնդ, ինչպես նաև հարկային օրենսդրության գիտելիքի բացակայությունը:
Դատարանային գործընթաց և վիճարկման հնարավորությունները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումից բխող վարչական որոշումները կարող են վիճարկվել դատարանում։ Դիմումները ներկայացնելու համար կարևոր է հետևել ընթացակարգային պահանջներին, որոնք նախատեսված են ՀՀ վարչական գործընթացի օրենսգրքով: Դատարանային գործընթացը ներառում է դիմումի պատրաստում, համապատասխան վկայության և փաստաթղթերի հավաքագրում, ինչպես նաև լրամշակման և ներկայացման ընթացակարգեր:
Դատարան դիմելու ընթացքում անհրաժեշտ է ներկայացնել հիմնավորումները, որոնք կհիմնավորեն վճռի անընդունելիությունը, ինչպես նաև փաստաթղթերը, որոնք կվկայեն հարկային պարտավորությունների կատարումների մասին: Դա կարող է ներառել ինչպես հարկային հաշվետվություններ, այնպես էլ այլ փաստաթղթեր, որոնք կապ ունեն անձի ֆինանսական գործունեության հետ:
Տվյալների ստուգման տեսանկյունից՝ կարիքների ճանաչում
ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, կիրառել է նոր տեխնոլոգիաներ՝ տվյալների ստուգման գործընթացը բարելավելու նպատակով: Սա ներառում է էլեկտրոնային սիստեմներ, որոնք հնարավորություն են տալիս վերլուծել հարկային վճարների կատարելությունը և խախտումների առկայությունը: Այս գործընթացում կարևոր է նաև 16-հիշողութային կոդի օգտագործումը, որը կօգնի հեշտությամբ հաստատել տվյալների ճշտությունը:
Տվյալների ստուգման գործընթացը ենթադրում է նաև, որ ֆիզիկական անձի կողմից ներկայացված տեղեկությունները պետք է համընկնեն նրա ֆինանսական գործունեությանը: Որպես օրինակ, ՀՀ ՊԵԿ-ը կարող է համեմատել տվյալները այլ պետական մարմիններից վերցրած մասին՝ ապահովելով երկկողմանի տեղեկատվության ճշտությունը: Այս տեղեկատվական բազաները կարող են ներառել, սակայն չսահմանափակվել՝ բանկային հաշիվների տվյալներով, աշխատանքի պայմանագրերով և այլ ֆինանսական փաստաթղթերով: