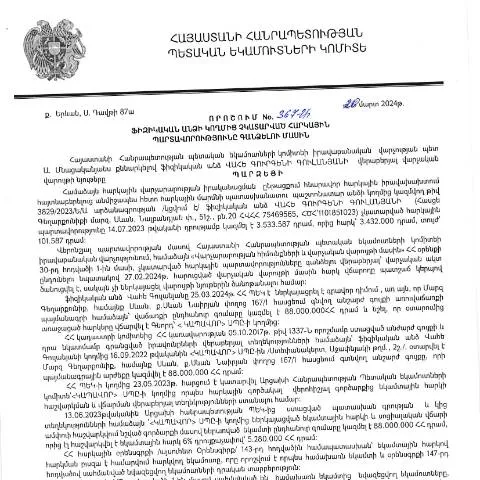
Ներածություն՝ հարկային պարտավորությունների կատարման գործընթացում
Հարկային պարտավորությունները կազմավորում են յուրաքանչյուր ֆիզիկական անձի համար կարևորագույն պարտավորություններից մեկը, որը ապահովում է պետության ֆինանսական կայունությունը և հասարակական ծառայությունների մատուցումը։ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2024 թվականի մարտի 20-ին ընդունված որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ունի կենսական նշանակություն հարկային պարտավորությունների կատարումը վերահսկելու և կարգավորելու գործընթացում։
Ապահովման համակարգի պատմություն և նշանակություն
Հայաստանի Հանրապետությունում հարկային համակարգը ձևավորվել է 1991 թվականից սկսած, սակայն վերջին տարիների ընթացքում այն ենթարկվել է զգալի փոփոխությունների և բարեփոխումների, որոնք նպատակ են ունեցել ապահովել հարկերի խելամիտ հավաքագրում և հարկային պարտավորությունների արդարացի կատարումը։ 2024 թվականի մարտի 20-ի որոշումը մի մասն է հարկային համակարգի շարունակական բարեփոխումների, որի նպատակն է ապահովել հարկային պարտավորությունների կատարման վերահսկողությունը և խթանել գիտակցությունը հարկային օրենսդրության նկատմամբ։
Ովքե՞ր են ենթակա այս որոշմանը
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է ուշադրություն դարձնեն այս որոշմանը։ Դա կարող է ներառել ինչպես նորմալ քաղաքացիներին, այնպես էլ զբաղված անձանց, ովքեր գործունեություն են ծավալում և հարկային պարտավորություններ ունեն։ Թեև որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, կան նաև որոշ բացառություններ, որոնք կարող են ազդել որոշակի խմբերի վրա, օրինակ՝ հաշմանդամություն ունեցող անձինք կամ սահմանափակ կարողություններով մարդիկ։
Բացառություններ
- Անձինք, ովքեր աշխատանքի պայմանագրով աշխատում են պետական կամ հասարակական կազմակերպություններում։
- Գործունեություն չծավալող ֆիզիկական անձիք, ովքեր չունեն եկամուտ։
- Ընկերությունների շահագործման պայմաններում աշխատող անձինք, որոնց հարկային պարտավորությունները արդեն կատարած են կազմակերպության կողմից։
Որոշման հիմնականrubrique-ները և հետագա ընթացքը
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է համապատասխան ձևաթուղթի լրացումից, որը կարող է ներկայացվել ինչպես առցանց, այնպես էլ թղթային տարբերակով։ Ահա որոշման հիմնական բաժինները, որոնք պետք է լրացվեն.
Պատասխանատու մարմինը
Պատասխանատու մարմինը Հայաստանի Հանրապետության Պետական եկամուտների կոմիտե (ՊԵԿ) է, որն իրականացնելու է հարկային պարտավորությունների հավաքագրումը։ Օրենքը նախատեսում է, որ սահմանված ժամկետում չկատարված հարկային պարտավորությունները ենթակա են հարկային վերագործարկման՝ առանց լրացուցիչ տույժերի։
Մանրամասները ձևաթղթի լրացման համար
Պետք է լրացնել հետևյալ բաժինները.
- Անուն և ազգանուն: Աκριβորեն լրացնելու համար, անհրաժեշտ է, որ անունները համընկնեն անձնագրում կամ նույնականացման քարտում:
- Հասցե: Պարտադիր են բնակության հասցեն և բնակության վայրի տվյալները։
- Հարկային պարտավորությունների տեսակը: Նկարագրել այն հարկերը, որոնք չեն կատարվել կամ ուշացել են:
Դեպոզիտային ալիքները՝ առցանց և թղթային
Հարկային պարտավորությունների ներկայացման համար կան մի քանի ալիքներ, որոնք կարող են օգտագործվել՝ կախված անձի նախընտրություններից և հնարավորություններից։
Առցանց համակարգ
Առցանց համակարգը առավելագույնս հեշտացնում է գործընթացը։ Ստորև ներկայացված են քայլերը, որոնք պետք է կատարել.
- Մուտք գործեք ՊԵԿ-ի պաշտոնական կայք:
- Նշեք ձեր Անձնական համարը և էլեկտրոնային ստորագրությունը:
- Ընտրեք «Հարկային պարտավորություններ» բաժինը:
- Լրացրեք տվյալները և ուղարկեք:
Թղթային ձևաթուղթ
Եթե որոշեք ներկայացնել թղթային տարբերակը, ապա պետք է այցելեք մոտակա հարկային գրասենյակ և հետևեք ստորև ներկայացված քայլերին:
- Ներդրեք բոլոր անհրաժեշտ փաստաթղթերը:
- Մնացեք գրանցված հայտարարություն, որը կթույլատրի ձեզ հետևել դիմումը:
Օրվա ժամկետները և գործառույթները
Հարկային պարտավորությունների ներկայացման վերջնաժամկետը, ինչպես նաև հետագա գործընթացները կարևոր են յուրաքանչյուր ֆիզիկական անձի համար:
Ժամկետները հետևյալն են:
- Առաջին ներկայացումը պետք է կատարվի մինչև 2024 թվականի հուլիսի 1-ը:
- Ստեղծված պարտավորությունները պետք է մարվել մինչև 2024 թվականի սեպտեմբերի 30-ը:
Գործողություններ տրված որոշման հիման վրա
Եթե հայտարարությունը ներկայացվի ժամանակին, ապա պարտավորությունները կհամարվեն կատարված:
- Ընդունվելու է առանց տույժերի:
- Ցանկության դեպքում հնարավոր է նաև ստանալ հավելյալ տեղեկություններ կուտակված հարկային պարտավորությունների մասին:
Ինչպես խուսափել խնդիրներից
Հարկային համակարգում խնդիրներից խուսափելու համար կարևոր է հետևել մի շարք պարզ կանոնների.
- Ինֆորմացիայի ստուգման գործընթացը՝ ինքնուրույն:
- Ավելի երկար ժամանակ տրամադրելը, որպեսզի հնարավոր լինի լրացնել փոքր-ինչ բարդ ձևաթուղթ:
- Հնարավորության դեպքում խորհրդակցեք հարկային մասնագետի հետ:
Կատարման համար անհրաժեշտ ժամանակը
Հարկային պարտավորությունների կատարման գործընթացը չունի խիստ ժամկետներ, սակայն անհարկի տ delays կարող են առաջացնել:
Հարկային մարմնի կողմից նախատեսված ժամկետներից բացի, հարկ կլինի նաև հաշվի առնել, թե ինչպես է հասարակությունը դիմում ներկայացնում:
Խնդիրներ ու բացակայության հետևանքները
Եթե քաղաքացիները ժամանակին չկատարեն իրենց պարտավորությունները, կարող են առաջանալ հետևյալ հետևանքները:
- Տույժեր և տուգանքներ: Սա կարող է հանգեցնել ֆինանսական կորուստների:
- Հարկային պարտավորությունների վերագործարկում՝ առանց հնարավորության:
- Հնարավոր իրավական հետևանքներ, եթե իրավիճակը չի կարգավորվի:
Հատուկ դեպքեր՝ արտասահմանցիների համար
Արտասահմանցի քաղաքացիները, ովքեր այսօրվա դրությամբ գտնվում են Հայաստանում, պետք է ժամանակին կատարեն իրենց հարկային պարտավորությունները, քանի որ դրանք չեն ենթարկվում ազատման:
Եթե արտասահմանյան քաղաքացիները չեն կարողանում կատարել իրենց պարտավորությունները, նրանք պետք է դիմեն ՊԵԿ-ին՝ հավելյալ տեղեկություններ ստանալու համար:
Հետագա գործողություններ և արդյունքներ
Եթե դիմումը ներկայացնելուց հետո հարկային մարմինը հաստատի, որ պարտավորությունները կատարվել են, ապա քաղաքացին պետք է հետևի իր հարկային հաշվետվություններին:
Հարկային պարտավորությունների վերաբերյալ հստակության ապահովումը կարևոր է ոչ միայն անձնական ֆինանսական կայունության, այլև պետության զարգացման համար:
Այսպիսով, կարևոր է, որպեսզի յուրաքանչյուր ֆիզիկական անձ՝ քաղաքացի կամ արտասահմանցի, ունենա ճիշտ տեղեկություններ հարկային պարտավորությունների վերաբերյալ:
Հարկային պարտավորությունների կատարման ընթացակարգ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացվել է 20.03.2024 թվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 367-Ա որոշումը, որը մանրամասն նկարագրում է այն ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարումը վերահսկելու և կազմակերպելու համար:
Ուրեմն, ինչպե՞ս է իրականացվում հարկային պարտավորությունների գանձման գործընթացը: Նախ, հարկային մարմնին անհրաժեշտ է ունենալ համապատասխան փաստաթղթեր, որոնք հաստատում են պարտավորությունների գոյությունը: Այս փաստաթղթերը կարող են ներառել հարկային հայտարարագրեր, կատարած վճարումների ապացույցներ և ցանկացած այլ տեղեկատվություն, որը կօգնի հաստատել պարտավորության իրական չափը:
Այս գործընթացը սկսվում է հարկային մարմնի կողմից որոշման կայացմամբ, որը գնահատում է պարտավորությունների չափը: Հարկային մարմինը պարտավոր է տեղեկացնել հարկ վճարողին, որը պետք է ներկայացնի իր դիրքորոշումը կամ փաստաթղթերը, որոնք կարող են ապացուցել, որ պարտավորությունները չեն գոյություն ունեցել: Եթե հարկ վճարողը չհամաձայնի որոշման հետ, նա ունի իրավունք դիմելու փաստական վիճակի փոփոխության վերաբերյալ:
Ի լրումն, հարկ վճարողը կարող է ստանալ խորհրդատվություն տարբեր համակարգերի միջոցով, որոնց միջոցով հնարավոր է պարզել, թե իր պարտավորությունները որքանով են գնահատվում և ինչ ձևով կարող է օգտվել սահմանված արտոնություններից:
Քարտուղարության դեր ու պատասխանատվությունը
Հարկային պարտավորությունների գանձման գործընթացում առանձնահատուկ կարևորություն ունի ՀՀ ՊԵԿ քարտուղարությունը, որը պատասխանատու է բոլոր փաստաթղթերի ճիշտ և ժամանակին մշակման համար: Քարտուղարությունը պետք է ապահովի փաստաթղթերի ուղարկման և ստացման արդյունավետ համակարգ, որը կբարձրացնի գործընթացի թափանցիկությունը:
Քարտուղարության աշխատակիցները պարտադիր պետք է ունենան համապատասխան որակավորում և փորձ, որպեսզի կարողանան ճիշտ գնահատել փաստաթղթերի և տեղեկատվության օրինականությունը: Նրանք նաև պետք է կարողանան ապահովել հարկ վճարողների շահերն ու իրավունքները, այնուհետ ևս բարձրացնել նրանց հարկային գիտակցությունը:
Ավելին, քարտուղարության աշխատանքը շատ կարևոր դեր ունի տեղեկատվական համակարգերի ներգրավման և էլեկտրոնային սպասարկումների օգտագործման գործում: Այսպիսով, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք կնվազեցնեն ընթացակարգերի կատարման համար անհրաժեշտ ժամանակը:
Հարկային վճարումների ապագա հեռանկարները
Հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը կարող է զգալիորեն բարելավվել տեխնոլոգիական նորարարությունների շնորհիվ: Հարկային համակարգերի ավտոմատացումը և դինամիկ մեթոդների կիրառումը, ինչպիսիք են արհեստական բանականությունը և մեծ տվյալների վերլուծությունը, կարող են օգնել ավելի ճշգրիտ գնահատել հարկային պարտավորությունները:
Դրան զուգահեռ, հարկային մարմինները կարող են զարգացնել էլեկտրոնային ձևաթղթերի օգտագործման համակարգերը, որոնք կհեշտացնեն հարկ վճարողների համար տեղեկատվության տրամադրումը և պարտավորությունների կատարումը: Սրանով հնարավոր կլինի նվազեցնել մարդկային սխալները և բարելավել ծառայությունների որակը:
Ինչպես նշվել է, հարկային մարմինների և վճարողների միջև տեղեկությունների փոխանակությունը կարող է իրականացվել էլեկտրոնային ստորագրություններով, QR-կոդերով և 16-համարանիշ թվերով, որոնք կբարձրացնեն գործընթացի անվտանգությունն ու թափանցիկությունը: