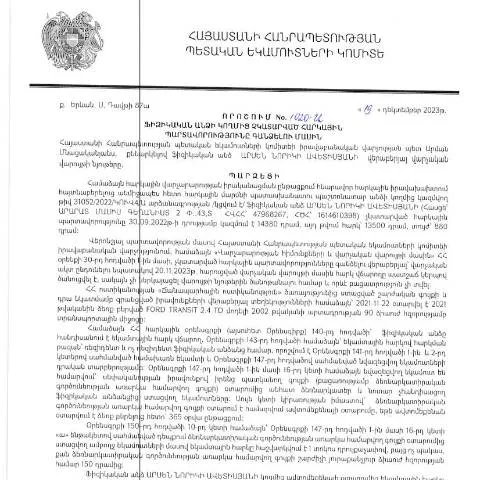
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 1020-Ա որոշման իմաստը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին ընդունված 1020-Ա որոշումը կառավարման համակարգի կարևոր բաղադրիչ է, որը նախատեսում է հարկային պարտավորությունների մարումը և վարչական պրոցեսները, որոնք այդ պարտավորությունները ապահովելու նպատակով իրականացվում են:
Ո՞ւմ համար է նախատեսված այս որոշումը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Նշված պայմաններում կարող են հայտնվել ինչպես Հայաստանի Հանրապետության քաղաքացի, այնպես էլ օտարերկրյա քաղաքացիներ, ովքեր ապրել են կամ գտնվում են Հայաստանում:
Որոնք են որոշման իրականացումը և դրա հետևանքները
- Հարկային պարտավորությունների գանձում: Որոշումը նախատեսում է հարկային պարտավորությունների կատարումը, ինչի հիման վրա կարող են իրականացվել հարկային ստուգումներ:
- Անհրաժեշտ փաստաթղթերի պահանջ: Ֆիզիկական անձը պարտավորված է ներկայացնել համապատասխան փաստաթղթեր, որոնք կհաստատեն նրա ֆինանսական վիճակը:
Դիմումի գործընթացը
Դիմումը, որը անհրաժեշտ է լրացնել 1020-Ա որոշման հիման վրա, պետք է ներկայացվի ՀՀ ՊԵԿ-ին՝ համապատասխան ձևաչափով:
Քայլեր դիմումի լրացման համար
- Ֆորմայի ստացում: Առաջին քայլն այն է, որ դիմորդը պետք է ներբեռնի և լրացնի համապատասխան ձևը:
- Ֆորմայի լրացում: Պետք է ուշադիր լրացնել բոլոր պահանջվող դաշտերը, որպեսզի չլինեն լրացման սխալներ:
- Հանձնման գործընթաց: Լրացված ձևը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան բաժին:
Դիմումը ներկայացնելու եղանակները
Դիմումը կարող է ներկայացվել մի քանի եղանակով. օնլայն ձևով ՀՀ ՊԵԿ-ի պաշտոնական կայքում, փաստաթղթային ձևով՝ ուղարկված փոստով կամ անձամբ՝ վարչությունում:
Գործընթացի ընթացքը
Երբ դիմումը ներկայացված է, ապա հարկային վարչությունը սկսել է աշխատանքն այն նկատմամբ:
Ի՞նչ է տեղի ունենում դիմումի ընդունումից հետո
- Թույլատրվող ժամկետներ: Դիմումը պետք է մշակվի 30 աշխատանքային օրվա ընթացքում:
- Դիմումի ընթացքը հետևելու հնարավորությունները: Դիմորդները կարող են հետևել դիմումի ընթացքին՝ օգտագործելով իրենց տրամադրված մուտքի տեղեկությունները:
Փաստաթղթերի պատրաստում
Ֆիզիկական անձը, ով ցանկանում է օգտվելու 1020-Ա որոշման հնարավորություններից, պետք է նախապատրաստի որոշ փաստաթղթեր:
Հարկային պարտավորությունների ապացույցները
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություններ | Վերջին երեք տարիների հարկային հաշվետվությունների պատճեններ: |
| Ֆինանսական հաշվետվություններ | Բանկային հաշվետվություններ՝ վերջին 6 ամսվա ընթացքում: |
| Անձնագիր | Անձնագրի և/կամ նույնականացման քարտի պատճեն: |
Հանգամանքներ և բացառություններ
Որոշ անձինք կարող են լինել բացառություններ։ Այդ դեպքում հարկավոր է լրացնել հատուկ կիրառելի ձև:
Օտարերկրյա քաղաքացիների պայմանները
Օտարերկրյա քաղաքացիները, ովքեր Հայաստանի Հանրապետությունում ունեն հարկային պարտավորություններ, պետք է ներկայացնեն լրացուցիչ փաստաթղթեր, որոնք հաստատում են նրանց իրավունքները և պարտավորությունները:
Մինորների՝ հարկային պարտավորությունները
Մինորները, ովքեր ունեն հարկային պարտավորություններ, պետք է ներկայացեն դիմում իրենց ծնողների կամ խնամողների միջոցով:
Ամփոփում
ՀՀ ՊԵԿ իրավաբանական վարչության 1020-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կառավարման գործընթացում: Նման կարգավորումները օգնում են ապահովել հարկերի վճարման համակարգի արդյունավետությունը:
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում
ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, պատասխանատու է հարկային պարտավորությունների կատարումն ապահովելու համար: Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնց ընթացքում հարկային մարմինը կարող է կիրառել տարբեր միջոցներ՝ հաշվի առնելով պարտավորությունների տեսակն ու չափը:
Հարկային պարտավորությունների գանձման առաջին փուլը տեղեկություններ ստանալն է պարտավորությունների մասին, ինչը կարող է լինել ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց վրա, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային մարմինը համապատասխան տեղեկություններ է հավաքում, ինչը իրականացվում է տվյալ անձի հարկային հաշվառման համարը (ՀՎՀՀ) և այլ տվյալների հիման վրա:
Երկրորդ փուլում, սուբյեկտին կարող է ներկայացվել ծանուցում, որտեղ նշվում է չկատարված պարտավորությունների գումարը, ինչպես նաև ժամկետը, մինչեւ երբ պետք է իրականացվի վճարը: Այս ծանուցումն, ինչպես և այլ պաշտոնական փաստաթղթեր, կարող են ուղարկվել էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ քաղաքացիական անձանց ID քարտերը:
Ազգային և միջազգային փորձի համեմատական վերլուծություն
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում հետաքրքիր համեմատական վերլուծության առարկա է այլ երկրների փորձի համատեքստում: Որոշ երկրներում, օրինակ, հարկային մարմինները օգտագործում են ավտոմատացված համակարգեր, որոնք կարող են ավտոմատ կերպով հայտնաբերել չկատարված հարկային պարտավորությունները՝ հիմք ընդունելով տվյալների վերլուծությունը: Սա մեծապես նվազեցնում է մարդկային սխալների հավանականությունը և արագացնում է գործընթացը:
ՀՀ-ում արդեն իսկ նկատվում է խթանման միտում դեպի էլեկտրոնային ծառայությունների գործարկում, սակայն դեռ կան ոլորտներ, որտեղ անհրաժեշտ է բարելավել գործընթացները: Օրինակ, հարկային մարմինների կողմից տեղեկատվության տարածման մակարդակը կարող է բարելավվի, որպեսզի հարկային վճարողներն ավելի լավ տեղեկացված լինեն իրենց պարտավորությունների մասին:
Ավելին, միջազգային փորձը ցույց է տալիս, որ հարկային պարտավորությունների արդյունավետ գանձման համար կարևոր է համագործակցությունը տարբեր պետական մարմինների միջև, ինչը կարող է ապահովել տեղեկատվության արդյունավետ փոխանակում:
Հարկային մարմինների իրավասությունները և պարտավորությունները
ՀՀ ՊԵԿ-ին վստահված են բազմաթիվ իրավասություններ, որոնք կապակցված են հարկային պարտավորությունների գանձման հետ: Առաջին հերթին, ՀՀ ՊԵԿ-ը պարտավոր է իրականացնել հարկային քաղաքականություն, որը հիմնված է արդարության, համաչափության և արդյունավետության վրա:
Ըստ ՀՀ վարչական օրենսդրության՝ հարկային մարմինները պարտավոր են տրամադրել հարկային վճարողներին անհրաժեշտ աջակցություն, այդ թվում՝ հարցերի պատասխաններ տալու, փաստաթղթերի տրամադրման և այլ գործընթացների արագացման հարցերում:
Բացի այդ, հարկային մարմիններն ունեն իրավունք ուսումնասիրելու հարկային վճարողների ֆինանսական գործունեությունը, ինչը կարող է ներառել փաստաթղթերի ստուգումներ, ինչպես նաև հաշվապահական տվյալների վերլուծություն: Նման գործողությունները նախաձեռնում են, եթե կասկածանքներ կան, որ հարկային պարտավորությունները չեն կատարվել: