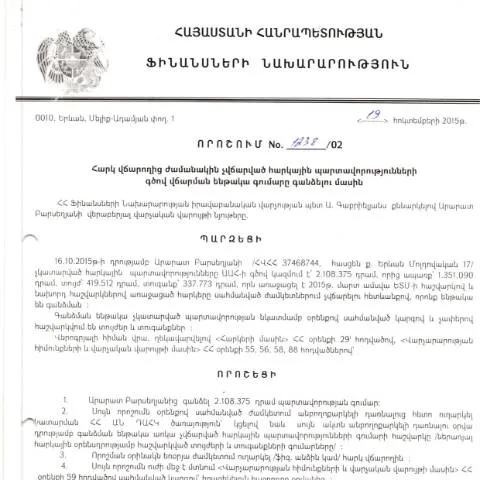
Որպես հարկային պարտավորության իրականացում՝ վարչական որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 19.10.2015թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (1238/02) հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձումը՝ հստակ սահմանված ընթացակարգերով։ Այս վարչական որոշման համաձայն, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական և իրավաբանական հետևանքների, ինչպիսիք են տուգանքները և պարտքերի գանձումը։
Ամփոփում` ինչը պետք է գիտակցել
Այս փաստաթուղթը նախատեսում է հարկային պարտավորությունների գանձման գործընթաց, որը կարող է սկսվել հարկային մարմնի կողմից։ Որպես հարկ վճարող, դուք պետք է ուշադիր լինեք ձեր պարտավորությունների կատարելու նկատմամբ, քանի որ որոշումը կարող է հանգեցնել իշխանությունների կողմից միջոցառումների ձեռնարկմանը։
Հարկային պարտավորությունների չկատարելու հետևանքները
- Տուգանքներ և վարչական տ sanc: Չկատարված պարտավորությունների հետևանքով կարող է նախատեսվել տուգանքներ, որոնք կարող են տարբեր լինել ըստ չկատարված պարտավորությունների գումարի:
- Հարկային պարտավորությունների գանձում: Եթե դուք չեք կատարել ձեր հարկային պարտավորությունները, հարկային ծառայությունը կարող է սկսել պարտքերի գանձման գործընթաց:
Ընդունելիություն և հայտ ներկայացնելու գործընթաց
Այդ որոշումն ուժի մեջ է մտնում հրապարակման օրը։ Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պարտավոր են ներկայացնել համապատասխան հայտ՝ նշված թղթադրամների հիման վրա:
Ովքեր պետք է ներկայացնեն հայտ
Հարկային պարտավորությունների չկատարումը կարող են արձանագրել այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք:
Հայտի լրացման կարգը
Հայտը լրացնելու ընթացքում հարկավոր է ուշադրություն դարձնել որոշակի կետերի վրա, որոնք կարող են ազդել ձեր հայտի ընդունելության վրա։ Կախված պահանջներից, որոշման մեջ կարող են լինել հատուկ դրույթներ:
Հայտի լրացման քայլերը
- Ընդունեք հայտի ձևը:
- Լրացրեք անձնական տվյալները՝ ներառյալ ձեր անվան, ազգանվան, և ՀՎՀՀ:
- Մասնավորապես նշեք չկատարված հարկային պարտավորությունները:
Վճարումների պատրաստումը
Հարկային պարտավորությունների վճարումները պետք է իրականացվեն նշված ժամկետների շրջանակում։ Անհրաժեշտ է պատրաստել համապատասխան փաստաթղթեր և տեղեկություններ, որպեսզի կարողանաք ճիշտ վճարումներ կատարել:
Նկարագրություն վճարումների կատարման համար
- Փաստաթղթերի հավաքագրում:
- Վճարման փաստաթղթերի ճիշտ լրացում:
- Վճարման կատարում:
Նախատեսված խնդիրները և իրավական հետևանքները
Պետք է հաշվի առնել, որ չկատարված պարտավորությունները կարող են հանգեցնել ծանր հետևանքների, որոնք կարող են ներառել ոչ միայն ֆինանսական տուգանքներ, այլև իրավական գործողություններ:
Ներկայիս իրավիճակում իրավական պաշտպանության հնարավորությունները
Եթե կարծում եք, որ ձեր նկատմամբ կիրառվել են անարդար վարչական գործողություններ, ապա կարող եք դիմել իրավաբանական պաշտպանություն:
Կայունեցո՞ւմ և վարչական որոշումը
Վարչական որոշումն ունի էական ազդեցություն հարկ վճարողների վրա՝ պարտավորությունների իրականացման նկատմամբ։ Որպես հարկային մարմին, ՀՀ ՊԵԿ-ն կարող է նախաձեռնություն ունենալ պարտավորությունների գանձման համար:
Վարչական որոշման ուժը
Այս որոշումը ուժի մեջ է մտնում հրապարակման օրը, սակայն հարկ վճարողները պետք է հաշվի առնեն նաև՝ արդյո՞ք նրանք կարող են դիմել նախնական համաձայնությունների:
Փաստաթղթերի ներկայացման տարբերակներ
Հարկային վճարումները և հայտերը կարող են ներկայացվել ինչպես առhands, այնպես էլ էլեկտրոնային ձևով:
Էլեկտրոնային ձևով հայտի ներկայացում
Առկա տեխնոլոգիաների զարգացման շնորհիվ, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից՝ կատարելով իրենց հայտերն առցանց:
Հեռախոսազանգի միջոցով հարցադրում
Եթե լինեն հարցեր կամ անհայտություններ, հարկ վճարողները կարող են հեռախոսով կապվել ՀՀ ՊԵԿ-ի հետ:
Օրենսդրական ակտերի համակցություն
Այս վարչական որոշումը հիմնված է ՀՀ վարչական կարգապահության օրենսդրության հիման վրա։ Անհրաժեշտ է ընթերցել նաև այն օրենքներն ու կարգադրությունները, որոնք կանոնակարգում են հարկային պարտավորությունների հետ կապված գործողությունները:
Ինչու հարկավոր է ուշադրություն դարձնել
Պետք է սկսել ոչ միայն հարկային պարտավորությունների կատարման գործընթացը, այլև՝ ուշադրություն դարձնել պայմաններին և պահանջներին:
Իրավական ասպեկտներ և ուժի մեջ մտնելու կարգ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 19.10.2015թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1238/02 որոշումը ներկայացնում է հարկային պարտավորությունների կատարումն ապահովելու կարևոր մեխանիզմներ: Այս որոշման ընդունումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը ձգտում է խստացնել հարկային կարգապահությունը և ապահովել երկարաժամկետ եկամուտների կայունություն: Այստեղ կարևորվում է, որ որոշումը ուժի մեջ մտնում է հրապարակման օրվանից, և այն վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Ավելին, որոշման մեջ նշվում են այն իրավական հիմքերը, որոնք հնարավորություն են տալիս պետական հարկային մարմիններին պահանջել հարկերի վճարում:
Տվյալների հավաքագրումը և վերլուծությունը
Հայաստանում հարկային պարտավորությունների կատարումն իրականացվում է պետական մարմինների կողմից համակարգված մոտեցմամբ: 1238/02 որոշման կիրառման ընթացքում կարևոր է, որ պետական հարկային մարմինները ունենան լիակատար և ճշգրիտ տվյալներ ֆիզիկական անձանց հարկային պարտավորությունների վերաբերյալ: Այդ պատճառով, բյուջեի եկամուտները հավաքելու նպատակով, ՊԵԿ-ը իրականացնում է տարբեր աղբյուրներից տվյալների հավաքագրում՝ ներառյալ անձնագրային տվյալները, բանկային տեղեկությունները, ինչպես նաև սոցիալական ապահովության և այլ պետական մարմինների տրամադրած տեղեկությունները: Այդ տեղեկությունները վերլուծվում են և արդյունքների հիման վրա կազմվում են համապատասխան հարկային պարտավորությունների հաշվարկներ:
Տեղեկատվության հրապարակման նշանակությունը
1238/02 որոշման հրապարակումը ՀՀ ՊԵԿ պաշտոնական կայքում կարևոր է ոչ միայն իրավական իմաստով, այլև հանրային տեղեկացվածության և հաշվետվողականության տեսանկյունից: Ուղարկելով հրահանգներ և տեղեկություններ հանրությանը, ՊԵԿ-ը նպաստում է հարկային կարգապահության բարելավմանը: Պաշտոնական կայքում տրամադրված տեղեկությունները նաև հնարավորություն են տալիս ֆիզիկական անձանց ինքնուրույն ստուգել իրենց հարկային պարտավորությունները, ինչը կարող է նպաստել ավելի արդյունավետ հարկային վարչարարության և նվազեցնել հարկային խախտումները: Հրապարակման միջոցով քաղաքացիները ահազանգելու հնարավորություն ունեն, եթե նրանք նկատում են անհամապատասխանություններ իրենց հարկային պարտավորությունների վերաբերյալ: