Հարկային պարտավորությունների գանձման գործընթացը
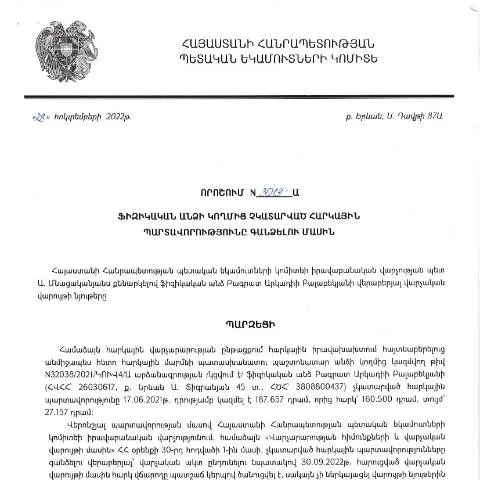
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 28.10.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3019-Ա որոշումը վերաբերում է օրենքի շրջանակներում հարկային պարտավորությունների կատարման անհրաժեշտությանը: Այս որոշման նպատակն է ապահովել, որ ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարելագործումը լինի օրենքով սահմանված:
Ո՞վ է պատասխանատու փաստաթղթի ներկայացման համար
Այս փաստաթուղթն հիմնականում ներկայացնում են այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Նրանք կարող են լինել աշխատունակ անձինք, ինքնազբաղվածները կամ այլ եկամուտներ ստացողները:
Ֆինանսական պարտավորությունների կատարումը և դրա հետևանքները
Օրենքի համաձայն, հարկային պարտավորությունները չկատարելու դեպքում կարող են առաջանալ նշանակալի հետևանքներ: Այսպիսով, կարևոր է, որ ֆիզիկական անձինք գիտակցեն, որ չկատարելու դեպքում կարող են լինել իրավական հետևանքներ, որոնք կներառեն թե՛ վարչական, թե՛ քրեական պատասխանատվություն:
Հարկային պարտավորությունների չկատարման հետևանքները
- Ապրանքների և ծառայությունների հասանելիության սահմանափակումներ, որոնք կարող են ազդել ձեր գործունեության արդյունավետության վրա:
- Տուգանքներ՝ գանձված հարկերից, որոնք կարող են ավելանալ կախված ուշացման ժամանակահատվածից:
- Քրեական պատասխանատվություն, որը կարող է հանգեցնել ազատազրկման:
Դիմումի ներկայացման ժամկետներն ու գործընթացը
Դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետներում: Հարկային պարտավորությունների գանձման գործընթացը սկսվում է տվյալ անձի հարկային պարտավորությունների չկատարման մասին տեղեկանալու պահից:
Նախնական քայլերը
- Տեղեկատվություն ստանալը: Հարկային մարմինները պետք է նախապես տեղեկություն ստանան պարտավորությունների մասին:
- Ծանուցման ուղարկում: Հարկային մարմինները պետք է պաշտոնապես ծանուցեն անձին:
- Դիմումը ներկայացնել: Եթե պարտավորությունը չի կատարվում, դիմումը պետք է ներկայացվի:
Ինչպե՞ս է ընթանում դիմումի ընթացքը
Դիմումը ներկայացնելուց հետո անհրաժեշտ է սպասել ՀՀ ՊԵԿ արձագանքին: Նրանք կկատարեն ուսումնասիրություն և համապատասխան որոշում կկայացնեն:
Արձագանքի սպասման ժամանակահատվածը
Դիմումի ուսումնասիրության համար կարող է պահանջվել մինչև 30 աշխատանքային օր: Եթե որոշումը ընդունվի, հարկային պարտավորությունը կգումարվի և անձը պետք է կատարի այն:
Դիրք ունեցող անձանց իրավունքներն ու պարտավորությունները
Ֆիզիկական անձի իրավունքներն ու պարտավորությունները ներառում են հետևյալը:
- Իրավունքներ: Հարկային մարմիններից ստանալ տեղեկատվություն, կատարված վճարումների մասին տեղեկություններ:
- Պարտավորություններ: Կատարել բոլոր հարկային պարտավորությունները, ներկայացնել անհրաժեշտ փաստաթղթերը:
Փաստաթղթերի ներկայացման և շփման ալիքները
Պատասխանատու մարմնին դիմելու համար կարող եք օգտագործել հետևյալ ալիքները:
| Ալիք | Առավելություններ | Սահմանափակումներ |
|---|---|---|
| Էլեկտրոնային հասցե | Ամենաթարմ և արագ ժամանակ: | Որոշ փաստաթղթեր պահանջվում են ֆիզիկական տարբերակով: |
| Դիմումի ներկայացում ՊԵԿ-ի գրասենյակում | Շփում մասնագետների հետ: | Գործընթացը կարող է տևել: |
| Ոստիկանության միջոցով | Արդարադատության աջակցություն: | Բարդացնող ակտերի հնարավորությունը: |
Փաստաթղթի հետագա ընթացքը
Եթե դիմումը հաստատվի, հարկային մարմնը կարող է սկսել հարկային պարտավորությունների կատարումը: Լավագույնս, դիմեն հաճախակի և հաստատուն:
Կայացված որոշման փաստաթղթային ձևաչափը
Ակնկալվում է, որ որոշումը կներկայացվի պատշաճ ձևաչափով, որտեղ պետք է ներառվի 16-կողմանի վավերացման կոդ:
Մանրամասներ ազատման մասին
Եթե հարկային պարտավորությունները չեն կատարվել, հնարավոր է դիմել ազատման համար, սակայն դրա համար անհրաժեշտ է որը պետք է ներկայացվի համապատասխան փաստաթղթերի ցանկ:
Ազատման պայմանները
- Օգտագործել հնարավորություն: Եթե անձը կարող է ապացուցել իր ֆինանսական խնդիրները:
- Տեղեկացումներ ներկայացնել: Պետք է ներկայացնել փաստաթղթեր, որոնք ապացուցում են ֆինանսական անկում:
Երբեք ուշացում մի թույլ տվեք թե՛ փաստաթղթերի ներկայացման, թե՛ հարկային պարտավորությունների կատարման նկատմամբ: Պահպանեք ընթացակարգերը և եղեք տեղեկացված մինչ տեղեկատվությունը նախապես: Դա կօգնի ձեզ խուսափել մեծ խնդիրներից և տուգանքներից:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3019-Ա որոշումը իրականացնում է հարկային պարտավորությունների գանձման գործընթաց, որը նախատեսում է մի շարք հատուկ քայլեր և պահանջներ: Ըստ այս որոշման, ֆիզիկական անձինք, որոնք չկատարել են իրենց հարկային պարտավորությունները, ենթակա են պարտադիր քրեական և վարչական պատասխանատվության:
Հարկային պարտավորությունների գանձման ընթացակարգը սկսվում է հարկային մարմնի կողմից համապատասխան ծանուցման տրամադրումից, որտեղ նշվում են պարտքի չափը, դիմելու ժամկետը և անհրաժեշտ փաստաթղթերը: Ծանուցումը նամակով փոխանցվում է հարկ վճարողի պաշտոնական հասցեին կամ էլեկտրոնային եղանակով, եթե նա ունի հաստատված էլեկտրոնային հարթակ: Հարկ վճարողը պարտավոր է պատասխանել ծանուցմանը նշված ժամկետում և ներկայացնել անհրաժեշտ փաստաթղթերը:
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա Հարկային մարմինը կարող է կիրառել հարկային միջոցառում՝ այդ թվում գանձել պարտքը, ինչպես նաև ավելացնել տույժեր և տուգանքներ, որոնք նախատեսված են ՀՀ հարկային օրենսդրության մեջ:
Վիճակագրական տվյալներ և օրենքների կիրառման վերլուծություն
Ներկայիս որոշման համատեքստում կարևոր է նաև ուսումնասիրել վիճակագրական տվյալները, որոնք ցույց են տալիս ՀՀ-ում հարկային պարտավորությունների կատարման մակարդակները: ՀՀ ՊԵԿ-ի հրապարակած տվյալներով, վերջին տարիներին աճել է հարկային պարտավորությունների չկատարման դեպքերը, ինչը հանգեցրել է ՀՀ պետության բյուջեի պակասուրդի: 2022 թվականին, հարկ վճարողների 15%-ը չկատարեց իրենց հարկային պարտավորությունները, իսկ 2023 թվականի առաջին կիսամյակում այդ ցուցանիշը հասել է 18%-ի:
Օրենքների կիրառման վերլուծությունը ցույց է տալիս, որ վարչական պատասխանատվության հետ կապված որոշումները հաճախ դիտարկվում են որպես լիազորությունների կիրառման յուրահատուկ ձև, որի նպատակը հարկային կարգապահության ամրապնդումն է: Դրա մեջ մտնում են նաև վարչական տուգանքների կիրառումը և հարկային պարտավորությունների ժամկետանցման հետևանքով առաջացած պարտքերի գանձումը:
Այս վիճակագրական տվյալները և դրանց վերլուծությունը առավելապես կարևոր են ոչ միայն պետական բյուջեի կայունության, այլ նաև տնտեսության զարգացման տեսանկյունից, քանի որ հարկային պարտավորությունների կատարելությունն ուղղակիորեն ազդում է երկրի տնտեսական աճի վրա:
Հարկային պարտավորությունների պահպանումը և ֆինանսական սահմանափակումները
Եթե խոսենք հարկային պարտավորությունների պահպանման մասին, պետք է ուշադրություն դարձնենք նաև ֆինանսական սահմանափակումներին, որոնք կարող են ազդել ֆիզիկական անձանց հարկային պարտավորությունների կատարելու վրա: 2022-2023 թվականների ընթացքում Հայաստանում տնտեսական վիճակն է եղել անկայուն, ինչը նպաստել է ֆինանսական դժվարությունների աճին:
Հարկ վճարողները, որոնք հայտնվել են ֆինանսական դժվարություններում, կարող են դիմել ՀՀ ՊԵԿ համապատասխան մարմիններին՝ հարկային պարտավորություններին վերաբերող զեղչեր կամ դեֆերալներ ստանալու համար: Այս գործընթացները ենթադրում են հայտեր, որոնք պետք է ներկայացվեն մինչև պարտավորությունների կատարելու վերջնաժամկետը:
Հարկային պարտավորությունների պահպանման գործընթացում դիվանագիտական ճանապարհները լուծելու մեթոդները նույնպես կարևոր են: Դրանք ներառում են հարկային իրավունքի ոլորտում փոփոխությունների առաջարկները, որոնք կարող են բարելավել հարկ վճարողների պայմանները: Այսպիսով, հարկային մարմինները կարող են քննարկել եւ առաջարկել նոր օրենքներ, որոնք կօգնեն նվազեցնել պարտավորությունների չկատարման դեպքերը: