Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
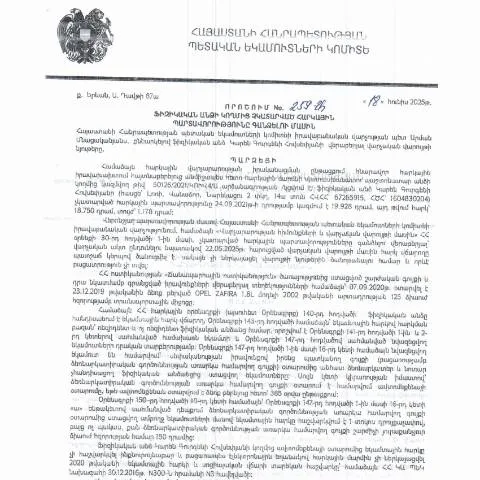
ՀՀ ՊԵԿ իրավաբանական վարչության 259-Ա որոշումն, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ստեղծում է մի շարք հատուկ պայմաններ և ընթացակարգեր, որոնք անհրաժեշտ է հասկանալ ինչպես հարկ վճարողների, այնպես էլ պետական մարմինների համար:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն ըստ սահմանված ժամանակացույցի: Այս գործընթացի առաջին փուլը վերաբերում է հարկային պարտավորությունների պարզաբանմանը և գնահատմանը, որտեղ հարկ վճարողը ստանում է համապատասխան տեղեկություններ իր պարտավորությունների մասին:
Նշված որոշումը թույլ է տալիս պետական մարմիններին պահանջել այդ պարտավորությունների կատարումը ավելի խիստ և արդյունավետ ձևով, ինչը բնորոշ է ժամանակակից հարկային վարչարարությանը: Այս գործընթացում օգտագործվում են էլեկտրոնային ստորագրման և նույնականացման միջոցներ, որոնք հնարավորություն են տալիս արագ և պարզ հաղորդակցություն ստեղծել:
Հարկային պարտավորությունների չկատարելու հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է ունենալ մի շարք բացասական հետևանքներ, որոնք ներառում են ֆինանսական տույժեր, իրավական գործընթացներ և անգամ գույքի առգրավում:
Երբ 259-Ա որոշումը կիրառելի է, ՀՀ ՊԵԿ-ը հնարավորություն ունի իրականացնել հարկային պարտավորությունների գանձում, ինչը կարող է բարձրացնել ֆինանսական պատասխանատվությունը: Իսկ դա նշանակում է, որ հարկ վճարողը պետք է հաշվի առնի նաև իր ծախսերն ու պարտավորությունները, որպեսզի խուսափի ավելորդ խնդիրներից:
Հարկային պարտավորությունների չկատարումը կարող է նաև բացասաբար անդրադառնալ անձի վարկային պատմության վրա, ինչն ինքնին կարող է զրկել նրան ֆինանսական հնարավորություններից և մուտք գործելու իրավունքից այլ ծառայություններին:
Իրավական պաշտպանության հնարավորությունները
Ֆիզիկական անձինք, ովքեր ենթարկվում են 259-Ա որոշման հետևանքներին, ունեն իրավունք պաշտպանվել իրենց իրավունքները: ՀՀ օրենսդրությունը նախատեսում է մի շարք հնարավորություններ, որոնք թույլ են տալիս դիմել դատական մարմիններ կամ հարկային վարչությանը՝ վերացնելու կամ նվազեցնելու հարկային պարտավորությունները:
Օրինակ, հարկ վճարողները կարող են ներկայացնել դիմումներ՝ հիմնված իրենց իրավունքների պաշտպանության հիման վրա, և ներկայացնել բավարար դրված փաստերով, որոնք ապացուցում են, որ նրանք չեն կարող կատարել իրենց հարկային պարտավորությունները անձնական կամ տնտեսական պատճառներով:
Խորհուրդ է տրվում, նախքան իրավական միջոցների դիմելը, խորհրդակցել մասնագիտական իրավաբանների հետ, ովքեր կարող են ճիշտ խորհուրդներ տալ և աջակցել գործընթացում: