Ներգրավված անձանց իրավական պարտականությունները և ընթացակարգերը
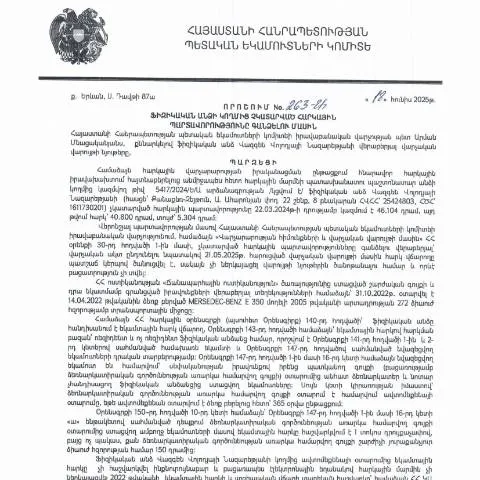
Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ունի խիստ կարևորություն՝ նպատակ ունենալով կազմակերպել հարկային պարտավորությունների կատարումը և դրանց հետևանքները:
Այս որոշումը վերաբերում է այն անձանց, ովքեր չի կատարել իրենց հարկային պարտականությունները: Հանձնարարականը ձգտում է կարգավորվել ստուգումների և հարկային պարտավորությունների թերակատարումները:
Անձանց իրավական կարգավիճակը խախտման դեպքում
Որպեսզի տվյալ որոշումը ուժի մեջ մտնի, հարկատեսակները և ժամկետները պետք է հստակեցված լինեն: Խախտման դեպքում՝ անձը պարտավոր է ներկայացնել համապատասխան փաստաթղթեր:
- Հարկային տեղեկանք
- Անձնական տվյալներ
- Հարկային պարտավորությունների գործադրման վերաբերյալ ապացույցներ
Փաստաթղթերը և դրանց անհրաժեշտությունը
Մինչև որոշման ընդունումը, հարկ է նախապատրաստել անհրաժեշտ փաստաթղթերը, որոնք ներառում են հետևյալը:
- Անձնագիր (ՀՀ քաղաքացիների համար)
- Հարկային ծածկագիր (TIN)
- Հարկային հաշվետվություններ՝ վերջին 3 տարվա ընթացքում
Փաստաթղթերը ներկայացնելու գործընթացը պետք է իրականացվի Հարկային տեսչություն կամ Պետական եկամուտների կոմիտե միջոցով:
Հետագա քայլերի և ընթացակարգերի ժամանակացույցը
Ծրագրի իրականացման ընթացքում գործընթացը հետևյալ փուլերով է իրականացվում:
| Քայլ | Ծրագիրը | Ժամկետ |
|---|---|---|
| Դիմումի ներկայացում | Ներկայացնել հարկային պարտավորությունների հաշվետվությունը | 10 աշխատանքային օր |
| Փաստաթղթերի գնահատում | Հարկային տեսչություն՝ ներկայացված փաստաթղթերի ուսումնասիրություն | 15 աշխատանքային օր |
| Որոշման ընդունում | Այսպիսի պայմաններում որոշման հրապարակում | 5 աշխատանքային օր |
Հնարավոր խնդիրներ և դրանց լուծման ուղիները
Այս որոշման ընթացակարգի ընթացքում հնարավոր են մի շարք խնդիրներ, որոնք կարող են բխել փաստաթղթերում անճշտություններից:
- Անձնական տվյալների անճշտություն
- Փաստաթղթերի բացակայություն
- Հարկային պարտավորությունների չնչին չափի փոփոխություն
Եթե ձեզ մոտ ունեք դժվարություններ, դիմեք իրավաբանի կամ հարկային խորհրդատուի օգնությանը:
Շրջանառվող հարցեր և պատասխաններ
Այս որոշման շրջանակում հաճախակի հարցեր են առաջանում, ինչպիսիք են՝
- Ի՞նչ անել, եթե հարկային պարտավորությունները չհասկացված են:
- Որքան ժամանակ է անհրաժեշտ փաստաթղթերը պատրաստելու համար:
- Ե՞րբ է հարկային պարտավորությունը համարվում կատարված:
Անցկացվող ստուգումների և պատասխանատվության կարգավորումը
Ստուգումներն իրականացվում են ՀՀ ՊԵԿ կողմից՝ նրա իրավասության շրջանակներում: Եթե ստուգումները ցույց են տալիս, որ հարկային պարտավորությունները չեն կատարվել, ապա անձը ենթարկվում է վարչական պատասխանատվության:
Այս պատիժները կարող են ներառել:
- Տուգանքներ
- Հարկային պարտքի ավելացում
- Անձնական և գույքային իրավունքի սահմանափակումներ
Վերջնական որոշման ընդունում
Դիմած անձը վերջնական որոշումը ստանում է անցած ժամկետներից հետո: Անհրաժեշտ է հետևել ժամանակացույցին և ապահովել փաստաթղթերի ամբողջականությունը:
Եթե անհրաժեշտություն կա, կարելի է դիմել բողոքի՝ որոշման վերաբերյալ:
Խորհուրդներ և կարևոր հուշումներ
Խուսափելու համար վատ հետևանքներից, խորհուրդ է տրվում հետևել:
- Հասկանալ և ուսումնասիրել հարկային պարտավորությունների կատարման կարևորությունը:
- Անվտանգ պահել բոլոր փաստաթղթերը:
- Նվազագույնի հասցնել ժամանակային բացերը:
Հարկային պարտավորությունների հարկում. կարգավորումները և գործընթացները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 18․06․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 263-Ա որոշմամբ նախատեսվում են մանրամասն կարգավորումներ, որոնք ուղղված են հարկային պարտավորությունների կատարման վերահսկմանը։ Այս որոշման շրջանակներում խստորեն ձևակերպված են գործընթացները, որոնք ենթադրում են նաև ֆիզիկական անձանց իրավունքների պաշտպանությունը։
Որոշման համաձայն, հարկային պարտավորությունների չկատարման դեպքում հարկային մարմինները պարտավոր են դիմել հարակից վարչական կարգավորումների, որպեսզի ապահովեն հարկային պարտավորությունների կատարման վերահսկողությունը։ Այս գործընթացը ներառում է համապատասխան փաստաթղթերի պատրաստում, տեղեկատվություն հավաքել հարկ վճարողից և ընթացակարգեր, որոնք ապահովում են հարկի գանձումը։
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է դիտարկել նաև այն հանգամանքը, որ հարկ վճարողը կարող է ներկայացնել իր բողոքը, ինչպես նաև պահանջներ, որոնք կվերաբերեն նրան, որ հարկային պարտավորությունների գանձման գործընթացը չի իրականացվել օրենսդրության սահմաններում։
ՀՀ ՊԵԿ վարչության իրավաբանների դերը և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության իրավաբանները և մասնագետները կատարում են հարկային գանձումների գործընթացի իրավական աջակցություն և վերահսկողություն։ Նրանք պատասխանատու են, որ բոլոր գործընթացները տեղի ունենան օրենքի սահմաններում, և որ յուրաքանչյուր հարկ վճարողի իրավունքները չխախտվեն։
Իրավաբանները աշխատում են նաև հարկային պարտավորությունների համակարգման և հարկային օրենսդրության մշակումներում, ինչը շատ կարևոր է երկրի տնտեսության կայունության ապահովման համար։ Նրանք մշակում են նաև առաջարկություններ և փոփոխություններ, որոնք պետք է նպաստեն հարկային պարտավորությունների կատարման և վերահսկման գործընթացների պարզեցմանը։
Ավելին, ՀՀ ՊԵԿ իրավաբանները պետք է հետևեն նաև միջազգային փորձերին և միտումներին, որպեսզի հայկական հարկային համակարգը համապատասխանեցվի միջազգային չափանիշներին և ապահովվի հարկային ցանցի արդյունավետությունը։
Հարկային պարտավորությունների չկատարման հետևանքները և բողոքարկման կարգը
Հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ՝ առանձին անձանց, ինչպես նաև տնտեսության համար։ Որոշման համաձայն, հարկային մարմինները իրավունք ունեն իրականացնել հարկային պարտավորությունների գանձում, սակայն հարկ վճարողը ունի նաև իրավունք ներկայացնել բողոք՝ հարկային մարմնի որոշման դեմ։
Հարկ վճարողները կարող են բողոքարկել ոչ միայն հարկային պարտավորությունների վերաբերյալ որոշումները, այլ նաև հարկային մարմինների գործողությունները, որոնք կարող են դիտվել որպես իրավական խախտում։ Բողոքարկման գործընթացը նախատեսում է մի շարք քայլեր, այդ թվում՝ բողոքի ներկայացում, փաստաթղթերի կցում և համապատասխան խմբի կողմից բողոքի քննության անցկացում։
Բողոքարկման գործընթացը կարող է տևել մի քանի շաբաթից մինչև մի քանի ամիս, կախված բողոքի բարդությունից և հարկային մարմնի արձագանքման արագությունից։ Այս գործընթացում կարևոր է ունենալ ճիշտ փաստաթղթեր և ապացուցող տվյալներ, որպեսզի բողոքը կարողանա հիմնավորվել։