Հարկային պարտավորությունների գանձման գործընթացը՝ վարչական կարգով
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշման հիմքում ընկած է հարկային պարտավորությունների գանձման վարչական գործընթացը, որը ենթադրում է կազմակերպված քայլերի հաջորդություն, որի նպատակն է ապահովել, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները: Դրա համար հարկադիր գործառույթն իրականացնող մարմինը նախապատրաստում է հարկային պարտավորությունների մասին տեղեկություններ, որոնք կարող են ներառել հարկային հաշվետվություններ, փոխադարձ կապ ունեցող կառույցների տրամադրած տվյալներ, ինչպես նաև հարկ վճարող անձի կողմից ներկայացված փաստաթղթերը:
Տվյալ գործընթացում կարևոր է նաև անձի հավակնությունների համար անձնական տվյալների պաշտպանությունը: Առաջին հերթին, հարկային մարմինը պարտավոր է ստուգել տվյալների ճշտությունը, նախքան որևէ վարչական գործողություն իրականացնելու պահը: Դրան հաջորդում է ապացույցների հավաքագրում և գնահատում, որը կարող է ներառել փաստաթղթերի, վկայականների և այլ իրավաբանական ակտերի ստուգում:
Ֆիզիկական անձանց հարկային պարտավորությունների չկատարումը՝ հետևանքներ և պատիժներ
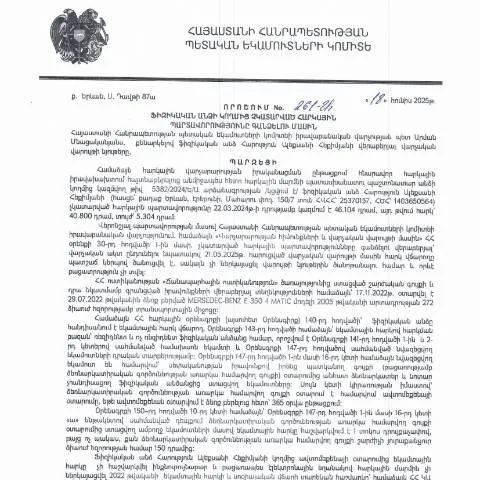
Հարկային պարտավորությունների չկատարումը կարող է հսկայական հետևանքներ ունենալ ֆիզիկական անձանց համար: Այդ հետևանքները կարող են ներառել տույժեր, վարչական պատասխանատվություն և նույնիսկ քրեական գործ հարուցում, եթե հարկային առավելապես չկատարելը գտնվում է քրեական սխեմայի շրջանակներում: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 261-Ա որոշումը կարող է նշանակել նաև պարտքերի գանձում օրենքով նախատեսված կարգով:
Հարկային մարմինների կողմից կիրառվող պատժամիջոցները կարող են բաղկացած լինել հետևյալներից. այլևս բարձրացված տոկոսադրույքներ, լրացուցիչ տույժեր, պարտադիր նստաշրջաններ, ինչպես նաև հարկային պարտավորությունների կատարելու հրամանի թողարկում: Ֆիզիկական անձանց պետք է տեղեկացվեն նրանց իրավունքների և պարտականությունների մասին, որպեսզի նրանք կարողանան խուսափել կամ նվազեցնել հնարավոր տուգանքները:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը հիմնված է «ՀՀ հարկային օրենսգրքի» համապատասխան դրույթների վրա: Այս օրենսգիրքը կարգավորում է հարկային պարտավորությունների կատարումը, ներառյալ դրանց գանձման ժամանակացույցը, ձևերը և գործընթացները: Հայտնաբերման և փոքրացումների ընթացքում հարկային մարմինները պետք է հետևեն օրենքով սահմանված ընթացակարգերին, որպեսզի հարգեն հարկ վճարող անձի իրավունքները:
Ավելին, հարկային մարմինները նաև պարտավոր են տեղեկացնել ֆիզիկական անձանց նրանց հարկային պարտավորությունների մասին, ինչը նշանակում է, որ ցանկացած որակական փոփոխություն հարկային պարտավորության մեջ պետք է գնահատվի ըստ ընթացակարգի: Դրանով իսկ, յուրաքանչյուր ֆիզիկական անձ կարող է դիմել իրավաբանական խորհրդատվության, եթե觉得, որ նրա իրավունքները խախտվել են: