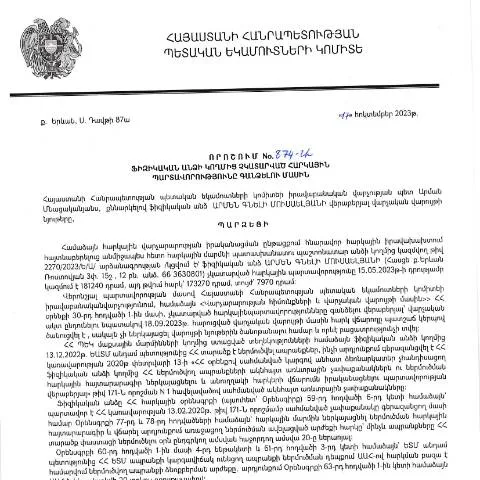
Իրավաբանական վարչության որոշման հիմքերը
2023 թվականի հոկտեմբերի 17-ին Պետական եկամուտների կոմիտեի իրավաբանական վարչության ղեկավար Արմեն Գնելի Մուսաելյանի կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, նշանակալից է ոչ միայն հարկային վարչարարության, այլև քաղաքացիների իրավունքների պաշտպանության տեսանկյունից: Այս որոշումը հիմք է դառնում, որպեսզի պետությունը կարողանա կատարել հարկային պարտավորությունների գանձում, ինչը, ըստ օրենքի, անհրաժեշտ քայլ է տնտեսության կայունության և հաշվետվողականության ապահովման համար:
Որոշման ազդեցությունը ֆիզիկական անձանց վրա
Այս որոշումը ուղղված է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն կարող է ունենալ հետևյալ հետևանքները.
- Հարկային պարտավորությունների լրացում: Եթե անձը չի վճարել հարկերը, ապա նա պարտավոր է դրանք վճարել մինչև որոշման գործողության եզրափակիչ ժամկետը:
- Արդյունքների հետևանքներ: Ժամանակին հարկային պարտավորությունները չկատարելը կարող է հանգեցնել ավելի բարձր տուգանքների:
- Իրավունքներ: Անձը իրավունք ունի ներկայացնելու իր տեսանկյունը և փաստաթղթերը, որոնք կարող են հիմնավորել նրա կողմից հարկային պարտավորությունների չկատարելու պատճառները:
Ներածություն և ընթացակարգ
Այս որոշումը տեղի է ունեցել որոշակի հիմքերի և ընթացակարգերի համաձայն, որոնք նախատեսված են Հայաստանի Հանրապետության վարչական ընթացակարգերի օրենսգրքով: Կառավարության որոշումն ընդունվել է հանրային քննարկումների արդյունքում, որտեղ ներգրավված էին տնտեսագետներ, իրավաբաններ և հասարակական կազմակերպություններ:
Դիմումի/հայտի լրացման գործընթացը
Դիմումը լրացնելու համար անձը պետք է ներկայացնի հետևյալ տեղեկությունները.
- Անձնական տվյալներ: Դիմողը պետք է նշի իր անունը, ազգանունը, ծննդյան ամսաթիվը, և անձնագրի տվյալները:
- Հարկային պարտավորությունների թվարկում: Պետք է ներկայացվի բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել:
- Հիմնավորումներ: Եթե դիմողը ունի հիմնավորումներ, թե ինչու չեն կատարվել պարտավորությունները, դրանք պետք է ներկայացվեն:
Հայտը ներկայացնելու ընթացակարգը
Հայտը կարող է ներկայացվել երեք եղանակով՝ առցանց, ձեռքից ձեռք կամ փոստով:
- Առցանց: Անձը պետք է մտնի Պետական եկամուտների կոմիտեի պաշտոնական կայք և լրացնի էլեկտրոնային տարբերակը:
- Ձեռքից ձեռք: Դիմումատուն կարող է այցելել շրջապատի հարկային մարմին և անձամբ ներկայացնել փաստաթղթերը:
- Փոստով: Հայտը կարելի է ուղարկել գրանցված փոստով ` հարկային մարմինին:
Ժամկետները և սպասումները
Այս գործընթացը ունի իր ժամկետները, որոնք սահմանվում են համապատասխան օրենսդրությամբ.
- Հայտը ներկայացնելու վերջնակետ: Դիմումը պետք է ներկայացվի մինչև 2024 թվականի մարտի 1-ը:
- Ապահովագրության ժամկետ: Հարկային մարմինը պարտավոր է տրամադրել պատասխան 30 աշխատանքային օրվա ընթացքում:
Հատուկ դեպքեր և բացառություններ
Կան որոշ բացառություններ, որոնք վերաբերում են որոշակի խմբերին, ինչպիսիք են:
- Արտասահմանում բնակվող ՀՀ քաղաքացիները: Նրանք կարող են դիմել գրավոր ձևով, բայց պետք է ներկայացնեն իրենց հարկային պարտավորությունների ամբողջական տեղեկատվությունը:
- Մասնական աշխատանքային ունակություն ունեցողներ: Այս խմբի քաղաքացիները կարող են դիմել հարկային մարմին և խնդրել ներելու կամ երկարաձգելու համար:
Անձի իրավունքներն ու պարտականությունները
Դիմողը, որպես հարկային պարտավորություն ունեցող անձ, ունի իրավունքներ, որոնք պետք է պաշտպանված լինեն:
- Հարկային տեղեկության ստացում: Անձը իրավունք ունի պահանջելու իր հարկային տեղեկությունները և տեղեկատվություն հարկային մարմիններից:
- Վիճակագրական տեղեկություն: Անձը կարող է դիմել վիճակագրության ներկայացման համար, եթե այն անհրաժեշտ է:
- Դիմումի ստուգում: Անձը կարող է ստուգել իր դիմումը առցանց համակարգի միջոցով:
Որոշման ազդեցությունը տնտեսության վրա
Մասնավոր և պետական հատվածները պետք է համատեղ աշխատեն հարկային պարտավորությունների գանձման գործընթացում: Այս որոշումը կարող է նպաստել տնտեսության կայունությանը:
- Կայուն տնտեսություն: Հարկային պարտավորությունների լրացումը կարող է բերել պետական բյուջեի աճ:
- Համայնքային զարգացում: Ներդրումներն ու սոցիալական ծրագրերը կարող են ավելանալ, եթե բյուջեն ուժեղացվի:
Գործողությունների հաջորդականությունը
Այս որոշման ընդունումից հետո, քաղաքացիները պետք է:
- Լրացնեն համապատասխան հայտը:
- Ներկայացնեն բոլոր անհրաժեշտ փաստաթղթերը:
- Ներկայացնեն հարցեր կամ անհանգստություններ հարկային մարմիններին:
Հարկային պարտավորությունների վարչական հսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 874-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարելու պարտականությունների մշակումին և վերահսկողությանը: Այս որոշմամբ նախատեսվում է վարչական միջոցներ, որոնք կիրառվում են այն դեպքերում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտականությունները: Այսպիսով, հարկային վարչությունը հնարավորություն ունի իրականացնել միջոցառումներ՝ պարտավորությունների կատարումը ապահովելու համար:
Նաեւ, հարկային պարտավորությունների վարչական հսկողության շրջանակներում, կարևոր է նկատել, որ ՀՀ ՊԵԿ-ը կարող է կիրառել բռնագրավման միջոցներ, որոնք պարունակում են` ակտիվների և եկամուտների բռնագանձում, ինչպես նաև ժամանակավոր արգելանքներ` երթուղային՝ պայմանավորված հարկային պարտականությունների չկատարումով:
Այս գործընթացի իրականացման համար հարկավոր է ներկայացնել համապատասխան փաստաթղթերը և ապացույցները, որոնք ցույց են տալիս հարկային պարտավորությունների չկատարման հանգամանքները: Հարկային մարմինը պարտավոր է մանրամասնորեն պարզաբանել այն հանգամանքները, որոնք պատճառ են հանդիսացել հարկային պարտավորությունների չկատարումը:
Ֆիզիկական անձի իրավունքները և պարտականությունները
Ֆիզիկական անձի իրավունքներն ու պարտականությունները հարկային համակարգում շատ կարևոր են: 874-Ա որոշմամբ սահմանվում են այն պայմանները, որոնցում ֆիզիկական անձը կարող է պաշտպանել իր իրավունքները, երբ հարկային մարմինը նախաձեռնում է հարկային պարտավորությունների գանձում: Ֆիզիկական անձը ունի իրավունք ներկայացնելու իր փաստարկները, ապացույցները և դիմելու վարչական դատարան:
Հարկային մարմնի կողմից իրականացվող բոլոր միջոցները պետք է լինեն արդարացի և հիմնավորված, իսկ ֆիզիկական անձը պետք է ճանաչի իր իրավունքները և պարտականությունները: Այսպիսով, անհրաժեշտ է, որպեսզի քաղաքացիները ծանոթանան իրենց պարտկանությունների հետ կապված իրավական նորմերին, որպեսզի կարողանան առկա իրադարձություններին համապատասխանող լուծումներ գտնել:
Իրավական ընթացակարգերում, ֆիզիկական անձու իրավունքները ներառում են հարկային մարմնի որոշումների դեմ բողոքարկելու հնարավորությունը: Այսինքն, եթե ֆիզիկական անձը կարծում է, որ հարկային մարմնի կողմից կայացված որոշումը հրամայական է, ապա նա կարող է դիմել վերաքննիչ մարմին՝ ներկայացնելով իր փաստարկները:
Միջոցառումներ պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ն իրականացնում է մի շարք միջոցառումներ, որոնք նպատակ ունեն ապահովել հարկային պարտավորությունների կատարման գործընթացը: Մեջբերված 874-Ա որոշման համաձայն, հարկային մարմինը պարտավոր է իրականացնել հարկային պարտավորությունների գանձման գործընթացը մասնագիտական և օրենքի պահանջներին համապատասխան:
Միջոցառումները ներառում են, սակայն չեն սահմանափակվում` հարկային պարտավորությունների հաշվարկ, լրացուցիչ տեղեկությունների հավաքում, ֆիզիկական անձի նամակագրություն խնդրագրերով, ինչպես նաև իրավաբանական արտահայտություններ: Թերևս ամենակարևորը, հարկային մարմինը պետք է ապահովի, որ բոլոր գործողությունները կատարվեն ժամանակին և օրենքի սահմաններում:
Ավելին, հարկային մարմինը նաև կարող է տրամադրել խորհրդատվություն ֆիզիկական անձանց, որպեսզի նրանց համար պարզեցվեն հարկային պարտավորությունների կատարման գործընթացները: