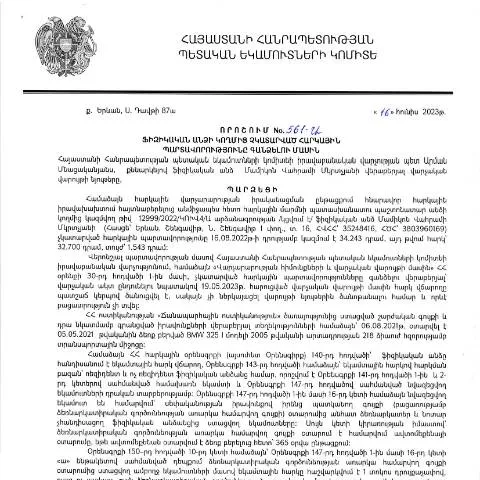
ՀՀ ՊԵԿ իրավաբանական վարչության 561-Ա որոշման կանխարգելիչ դերը
2023 թվականի հունիսի 16-ին ղեկավարության կողմից ընդունված 561-Ա որոշումը հայաստանյան հարկային համակարգի կարևորագույն քայլերից մեկն է, որը նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացները։ Այս օրենքը արտահայտում է պետության ցանկանումը ապահովել հարկերի վճարման կարգին համապատասխանությունը, ինչը շատ կարևոր է երկրի տնտեսության կայունության համար։
Համայնքային և պետական մակարդակով կարիքներ
Դեպքերի մեծամասնությունը, երբ ֆիզիկական անձանց հարկային պարտավորությունները չեն կատարվել, անմիջականորեն ազդում են պետական բյուջեի վրա։ Հարկային պարտավորությունների անկումը հանգեցնում է ֆինանսական ճգնաժամերի, որոնք առկա են նաև համայնքային մակարդակում։ 561-Ա որոշումը նպատակ ունի նվազեցնել այդ ռիսկերը՝ մշակելով համապատասխան մեխանիզմներ, որոնք կօգնեն խուսափել հարկային տուգանքներից ու պատասխանատվությունից։
Օրինակային չափանիշներ և քննության գործընթաց
Այս որոշումը նախատեսում է մի շարք չափանիշներ և ընթացակարգեր, որոնք պետք է համապատասխանեն այն ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները։ Այս չափանիշների սահմանումը կարևոր է դրա համար, որ հարկային իրավախախտումների կանխարգելումը լինի արդյունավետ և համապարփակ։
Հարկային պարտավորությունները չկատարած անձանց դասակարգում
- Ֆիզիկական անձանց, ովքեր գտնվում են տնտեսական գործունեության մեջ, սակայն չեն ներկայացնում հարկային հայտարարագրեր։
- Ֆիզիկական անձինք, ովքեր ստանում են եկամուտներ, բայց չեն կատարում հարկային վճարումներ։
- Ֆիզիկական անձինք, ովքեր չեն ներկայացնում հարկային հայտարարագրեր, բայց ունեն հարկային պարտավորություններ։
Ֆիզիկական անձանց հայտ ներկայացնելու գործընթացը
Հարկային պարտավորությունները կատարելու համար ֆիզիկական անձինք պետք է ներկայացնեն համապատասխան հայտը, որը կազմված է հատուկ ձևաթղթի հիման վրա։ Այս հայտը պետք է ներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչությանը, որն ունի լիազորությունները կատարել հարկային պարտավորությունների հարկումը։
Հայտի լրացման կարգը
Հայտը լրանալու համար անհրաժեշտ է հետևյալ տեղեկատվությունը՝
- Ֆիզիկական անձի ինքնությունը հաստատող փաստաթուղթ (հավաստագիր կամ անձնագիր)։
- Հարկային կոդը՝ նշված անձի համար։
- Հարկային պարտավորությունների տեսակն ու գումարը, որոնք պետք է վճարվեն։
Հայտի ներկայացման ժամկետներ և ընթացակարգեր
Հայտի ներկայացման վերջին ժամկետը սահմանվում է՝ հաշվի առնելով ոչ միայն օրենսդրական պահանջները, այլ նաև այն, ինչպիսի իրավիճակներում ֆիզիկական անձը իրավունք ունի դիմելու քննությանը։ Վերջնաժամկետը կարող է փոփոխվել, սակայն սովորաբար այն սահմանվում է 30 օր։
Հայտի կարգավիճակի հետևում
Հայտը ներկայացնելուց հետո ֆիզիկական անձանց անհրաժեշտ է լինել տեղեկացված իրենց հայտի կարգավիճակի մասին։ Այս գործընթացը կարող է իրականացվել www.petekamutner.am կայքում, որտեղ հարկային վարչությունը տրամադրում է տեղեկատվություն դիմումի ընթացկի մասին։
Հարկային պարտավորությունների համեմատական վերլուծություն
| Հարկային պարտավորությունների տեսակ | Բաժին | Կարգավորման առանձնահատկություններ |
|---|---|---|
| Դրամական հարկ | Անձնական եկամուտ | Հարկը կիրառվում է բոլոր ֆիզիկական անձանց եկամուտներին, եթե դրանք գերազանցում են 100,000 դրամը։ |
| Ակտիվների հարկ | Գույք | Այս հարկը կիրառվում է միայն այնպիսի անձանց, ովքեր ունեն անշարժ գույք, և այն բխում է գույքի շուկայական արժեքից։ |
Հարկային պարտավորությունների հետագա ընթացակարգերի ապահովումը
Հայտերի մշակման ընթացքում հարկային վարչությունը կարող է ստեղծել լրացուցիչ պահանջներ, որոնք պետք է կատարվեն դիմողի կողմից։ Այսպիսով, հարկային պարտավորությունների հետագա ընթացակարգերը հավասար պայմաններում ու խստորեն վերահսկվում են պետության կողմից։
Տուգանքների և պատասխանատվության կանխարգելում
Հարկային պարտավորությունները չկատարելու դեպքում սահմանվում են տուգանքներ, որոնք կարող են կազմել մինչև 10% չկատարված պարտավորությունների գումարի։ Այսպիսով, հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն, որից կանդրադառնան ապագա իրավախախտումների կանխարգելումը։
Ապագա փոփոխություններ և արդիականացման անհրաժեշտությունը
Հարկային համակարգն ապագայում ենթակա է շարունակական փոփոխությունների, որոնք կպահանջեն ֆիզիկական անձանց, հարկային վարչությունների, ինչպես նաև իրավաբանական կազմակերպությունների ավելի անմիջական մասնակցություն։ Հարկային պարտավորությունների վերաբերյալ օրենսդրության արդիականացումը կլինի կարևոր քայլ, որով պետությունը կկարողանա ավելի արդյունավետ կարգավորել հարկային համակարգը։
Եզրակացություն
561-Ա որոշումը հանդիսանում է ոչ միայն հարկային պարտավորությունների կատարման կարգի կարգավորում, այլև պետության ցանկությունն է ապահովել հարկային պատասխանատվությունն ու կանխարգելել հնարավոր իրավախախտումները, ինչն, ի վերջո, նպաստում է երկրի տնտեսական կայունությանը և զարգացմանը։ Այս որոշումն իր կարևորությամբ իսկապես համապատասխանում է ժամանակի և երկրի պահանջներին։
Արդարադատության իրականացում հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.06.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 561-Ա որոշումը կարևոր դեր է կատարում հարկային պարտավորությունների կատարման գործընթացում: Սույն որոշումն իր մեջ ներառում է անհրաժեշտ իրավաբանական հիմքերը, որոնք թույլ են տալիս կազմակերպել հարկային պարտավորությունների կատարումը համատարած կերպով:
Շնորհիվ այս որոշման, իրենց հարկային պարտավորությունները չկատարած ֆիզիկական անձինք կարող են ենթարկվել հետևանքների, որոնցից է հարկային պարտավորությունների գանձումը: Նման գործընթացի նպատակն է ապահովել հարկային համակարգի կայունությունը և արդարադատության սկզբունքների պահպանումը:
Որոշման իրականացման համար անհրաժեշտ է, որ պետական մարմինները ակտիվորեն համագործակցեն և կիրառեն ժամանակակից տեխնոլոգիաներ, ինչպիսիք են էլեկտրոնային համակարգերը, որոնք հնարավորություն են տալիս արագ և արդյունավետ մշակել դիմումներն ու տեղեկությունները:
Ներքին հսկման մեթոդներ և կանխարգելիչ միջոցներ
Հարկային պարտավորությունների գանձման գործընթացը կարող է արդյունավետորեն իրականացվել միայն այն դեպքում, երբ ներքին հսկման մեթոդներն ու կանխարգելիչ միջոցները կիրառվում են միաժամանակ: ՀՀ ՊԵԿ-ը, որպես հարկային պարտավորությունների գանձման պատասխանատու մարմին, պարտավոր է մշտապես կատարել վերահսկողություն՝ բարձրացնելու հարկային համապատասխանության ցուցանիշները:
Դա իրականացվում է ժամանակակից աուդիտորական մեթոդների և ծրագրերի միջոցով, որոնք թույլ են տալիս արագ բացահայտել հարկային խախտումները և օրինական կերպով լուծել դրանք: Նման հսկողության մեթոդները ներառում են նաև տվյալների մշակում և վերլուծություն, ինչը հնարավորություն է տալիս քննել հարկային պարտավորությունների կատարման վիճակը տարբեր ժամանակահատվածներում:
ՊԵԿ-ը նաև պետք է մշակել և իրականացնել կրթական ծրագրեր հարկ վճարողների համար, որոնք կօգնեն նրանց ավելի լավ հասկանալ հարկային կանոնակարգերը և պարտավորությունները:
Հարկային պարտավորությունների գանձման շուրջ ոլորտային համագործակցություն
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է տարբեր պետական մարմինների միջև արդյունավետ համագործակցություն: ՀՀ ՊԵԿ-ը պետք է ունենա բաց կապեր այլ պետական մարմինների, ինչպիսիք են ոստիկանությունը, ֆինանսական վերահսկող մարմինները և այլ իրավապահ մարմիններ, որպեսզի համատեղ լուծեն հարկային խախտումները:
Այս համագործակցությունը կարող է ներառել տվյալների փոխանակում, համատեղ աուդիտներ և այլ միջոցառումներ, որոնք նպաստում են հարկային համակարգի կայունությանը: Այսպիսով, հարկային պարտավորությունների կատարման գործընթացը կդառնա ավելի արդյունավետ և թափանցիկ:
Հարկային պարտավորությունների գանձման շուրջ համագործակցության արդյունավետության բարձրացումը կարող է ոչ միայն նպաստել տնտեսության զարգացմանը, այլև քաղաքացիների վստահությունը պետական համակարգի նկատմամբ: