Միավորումը հարկային պարտավորությունների գանձման գործընթացում
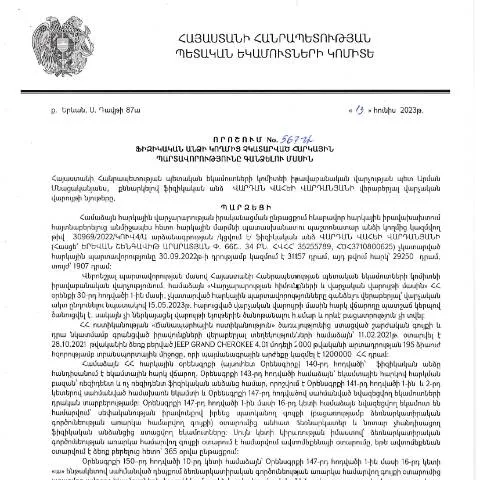
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 13.06.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 567-Ա որոշումը հանդիսանում է կարևոր քայլ հարկային պարտավորությունների կառավարման ոլորտում: Դրա հիմնական նպատակը մահմեդականությունների շրջանակներում, ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների վերլուծությունն ու գանձումն է:
Որպեսզի ճիշտ լրացնեք դիմումը
Դիմումը ներկայացնելու գործընթացը ենթադրում է, որ հարկ վճարողը պետք է համալրի մի շարք տեղեկություններ, որոնք կամենում են փաստել իր պարտավորությունների կատարման մասին: Նախքան դիմելու գործընթացը, հարկ է նախապատրաստել անհրաժեշտ փաստաթղթերը: Իրականացման ընթացակարգը մի քանի փուլերից է բաղկացած:
Հարկային պարտավորությունների գնահատման փուլ
- Քննարկում: Նախ, հարկային պարտավորությունները պետք է ստուգվեն, թե որոնք են չկատարված:
- Գիտակցում: Հարկ վճարողները պետք է իմանան, թե որ հարկերն են բացակայում:
Դիմումի լրացման հիմունքները
Դիմումը պետք է համալրվի հետևյալ տեղեկություններով:
| Տեղեկություն | Նկարագրություն |
|---|---|
| Անուն, ազգություն | Ֆիզիկական անձի լրիվ անունը և ազգությունը: |
| Հարկային օրենսդրության տվյալներ | Հարկային պարտավորությունների մասին տեղեկություններ: |
| Կապի տվյալներ | Հեռախոսահամար, էլեկտրոնային հասցե: |
Դիմումը ներկայացնելու ընթացակարգերը
Դիմումը կարելի է ներկայացնել երկու տարբերակով՝ անձամբ կամ էլեկտրոնային եղանակով:
- Անձամբ: Դիմումը կարող է ներկայացվել հարկային մարմնում:
- Էլեկտրոնային: Հարկային մարմնի պաշտոնական կայքում տրամադրված էլեկտրոնային ծառայությունների միջոցով:
Լրացման սխալները
Դիմումը ներկայացնելիս հարկ է ուշադրություն դարձնել որոշակի կետերի, որտեղ հաճախ սխալներ են լինում:
- Չճշտված տվյալներ՝ անուն, ազգություն:
- Հարկային պարտավորությունների հաշիվների սխալ ներկայացում:
Case studies: հատուկ իրավիճակներ
Դիմելու գործընթացում որոշ դեպքեր կարող են լինել հատուկ:
- Երբ ֆիզիկական անձը արտասահմանում է: Դիմումն կարող է ներկայացվել նրա փոխարեն մի լիազոր անձի միջոցով:
- Եթե դիմողը անչափահաս է: Պետք է ներկայացվի ծնողների կամ հոգաբարձուների կողմից:
Ուրեմն, ինչ կլինի հետո
Դիմումը ներկայացնելուց հետո, հարկային մարմինը համաչափություն է ստուգելու և որոշում կայացնելու:
- Մարմինը ստուգում է ներկայացված տեղեկությունների ճշտությունը:
- Ավելորդ տեղեկատվությունների դեպքում, կարող են խնդրել լրացուցիչ փաստաթղթեր:
- Որոշումը հրապարակվում է համապատասխան կայքում:
Ընդհանուր բարելավումներ և փոփոխություններ
Բացի այդ, կարևոր է նշել, որ այս որոշումը առաջացնում է հարկային պարտավորությունների գանձման գործընթացում նոր մոտեցումներ, որոնք կարող են բարելավել վարչական պրոցեսները:
- Ավելի պարզեցված ընթացակարգ: Դիմումների գնահատումը արագացվում է՝ շնորհիվ էլեկտրոնային համակարգերի:
- Աջակցություն քաղաքացիներին: Հարկային մարմինները տրամադրում են առավել շատ տեղեկություններ՝ քաղաքացիների համար:
Բարակ ուղեցույցներ որպես օգտակար ռեսուրս
Ի լրումն, հարկային մարմինները ստեղծել են բարակ ուղեցույցներ, որոնք մանրամասն ներկայացնում են անդեմ ընթացակարգերը:
«Հարկային պարտավորությունների գանձումը կարևոր դեր է խաղում երկրում հարկային քաղաքականության իրականացման գործում»
Տվյալ ուղեցույցները կարող են լինել օգտակար՝ ինչպես քաղաքացիներին, այնպես էլ մասնագետներին:
Միակողմանի և բազմակողմանի դիմումներ
Հարկային առումով, դիմումները կարող են լինել միակողմանի, երբ միայն մեկ անձ է ենթարկվում պարտավորություններին, կամ բազմակողմանի, երբ մի քանի անձից պահանջվում է:
- Միակողմանի դիմման դեպքում, գործընթացը ավելի պարզ է:
- Բազմակողմանի դիմումներում, կարող են լինել բարդություններ:
Ընդհանուր ակնկալիքներ
Հարկ վճարողները պետք է ակնկալեն, որ դիմումը կարող է պահանջել լրացուցիչ ժամանակ:
Պետք է ուշադիր հետեւել համակարգի վերափոխումները՝ տեղեկության ծրագրային ապահովման և նոր գործընթացների:
Հավատարմահանման գործընթացն ու դրական հետևանքները
Դիմումն ընդունելուց հետո, հարկային մարմինը կարող է պահանջել որոշակի գործողություններ՝ ըստ գրանցման:
- Հաստատման պահանջ: Եթե հարկային մարմինը հաստատում է դիմումը:
- Ամսական կամ տարեկան հաշվեկշիռներ: Պետք է ներկայացվեն՝ ըստ անհրաժեշտության:
Հարկային պարտավորությունների վերահսկման համակարգեր
Հարկային պարտավորությունների վերահսկման համակարգերը շարունակում են կատարելության բերում:
Դրանք օգնում են վերահսկել, վերահսկել և ապահովել, որ հարկ վճարողները կատարեն իրենց պարտավորությունները:
Վերջնական դիտարկումների քայլը
Այս որոշումը ներկայացնում է հարկային պարտավորությունների գործողությունների նոր մոտեցում:
Դրա նպատակն է կատարելագործել վարչական գործընթացները՝ նպաստելով երկրի ֆինանսական կայունությանը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 13.06.2023թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 567-Ա որոշման հիմքում ընկած է հարկային պարտավորությունների պահպանումը և դրանց կատարումը: Այս գործընթացը սկսվում է հարկ վճարողի կողմից պարտավորությունների չկատարելու փաստի հետ կապված ծանուցումից, որը կարող է ստացվել ինչպես նամակաձև, այնպես էլ էլեկտրոնային եղանակով:
Ծանուցումը, ըստ օրենքի պահանջների, պետք է պարունակի տեղեկություններ պարտավորության տեսակի, չափի և վճարման ժամկետի մասին: Հարկ վճարողին տրվում է համապատասխան ժամանակահատված՝ պարտավորությունները կատարելու համար: Եթե նշված ժամկետում պարտավորությունները չեն կատարվում, ապա ՀՀ ՊԵԿ-ն անցնում է հարկային պարտավորությունները գանձելու գործընթացին:
Այս գործընթացը ներառում է պարտավորությունների հավաքագրում և հարկ վճարողի նկատմամբ վարչական գործողություններ, որոնք կարող են ընդգրկել գանձման հարցով գործողությունների կատարման պատշաճ ձև, ինչպիսիք են՝ պարտքի ճանաչումն ու վերսկսումն, նաև պարտավորությունների գոյության փաստի հաստատման համար անհրաժեշտ փաստաթղթային ապացույցների հավաքագրումը:
Խախտումների և վարչական պատասխանատվության տեսակները
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների չկատարման դեպքում հարկ վճարողը կարող է ենթարկվել վարչական պատասխանատվության: 567-Ա որոշմամբ սահմանված կարգով, եթե ֆիզիկական անձը շարունակում է չկատարել իր հարկային պարտավորությունները, ապա այս գործընթացը կարող է բերել մինչև վարչական պատիժների կիրառման:
Վարչական պատասխանատվությունը կարող է արտահայտվել համաչափ տուգանքների կիրառմամբ, որոնք կախված են պարտավորությունների անարդյունավետ կատարումից, նաև պետք է ներառվեն տեղեկատվական միջոցառումներ, որոնք կարող են օգնել հարկ վճարողներին ավելի բարելավված կերպով հետևել իրենց պարտավորություններին:
Կարևոր է նշել, որ վարչական պատասխանատվությունը կարող է կիրառվել տարբեր դեպքերում, ինչպիսիք են՝ պարտավորություն կատարելու ժամկետների խախտում, հարկային հաշվետվությունների չներկայացում կամ ոչ ճշգրտված տվյալների տրամադրում: Այդ պատճառով, հարկ վճարողները պետք է առավելագույնս ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ:
Հարկային պարտավորությունների կատարումը և Հարկային ծառայությունների օժանդակությունը
Հարկային պարտավորությունների կատարումը վառ օրինակ է այն բանի, թե ինչպես են հարկ վճարողները կարողանում պահպանել իրենց ֆինանսական պատասխանատվությունները: ՀՀ ՊԵԿ-ն տրամադրում է հարկային ծառայություններ, որոնք օգնում են հարկ վճարողներին ճիշտ կատարել իրենց պարտավորությունները:
Այս ծառայություններն ընդգրկում են խորհրդատվություն հարկային պարտավորությունների վերաբերյալ, նաև e-services, որոնք թույլ են տալիս հարկ վճարողներին միանգամից ստանալ բոլոր անհրաժեշտ տեղեկությունները իրենց պարտավորությունների մասին՝ հաշվի առնելով էլեկտրոնային ստորագրությունների և ID քարտերի կիրառումը:
Ավելին, հարկ վճարողները կարող են օգտվել էլեկտրոնային համակարգերից, որոնք հնարավորություն են տալիս հետեւել պարտավորությունների կատարման ընթացքին: Այսինքն, առցանց ծառայությունների օգնությամբ հնարավոր է ստանալ դինամիկ տեղեկատվություն, ինչը պարզեցնում է հարկային պարտավորությունների կատարման գործընթացը: