Ընդհանուր տեղեկություններ քանակի հարկային պարտավորությունների մասին
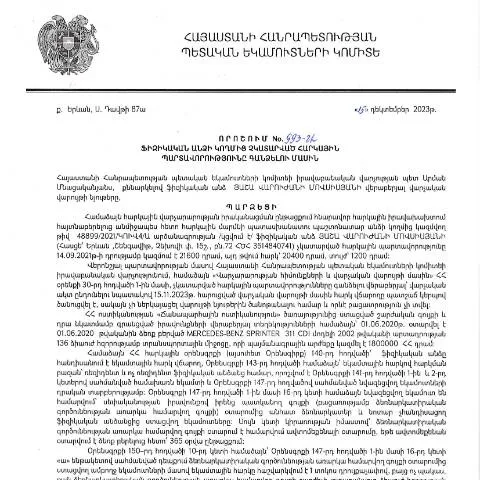
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչության ղեկավարի 2023 թվականի դեկտեմբերի 15-ի 993-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այդ որոշմամբ սահմանված կարգը պարտադիր է բոլոր ֆիզիկական անձանց համար, ովքեր ունեն առկա պարտավորություններ պետության հետ:
Հաշվետվության իրավական հիմքը
Յուրաքանչյուր հարկային որոշում, այդ թվում նաև 993-Ա որոշումը, հիմնված է ՀՀ հարկային օրենսդրության վրա, որի շրջանակներում հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում: Այսօրինակ որոշումները նաև ժամանակակից հարկային վարչարարության մասն են, որը հանդիսանում է Հայաստանի Հանրապետության Կառավարության որոշման իրավական հետևանքը:
Որպես կարգ, որ առանձնացնում է 993-Ա որոշումը
993-Ա որոշումը առանձնանում է իր նպատակներով և կիրառման շրջանակով՝ համեմատած այլ հարկային փաստաթղթերի հետ:
- Հարկային պարտավորությունների գանձումը: Այս որոշման շրջանակներում բերվում են կոնկրետ դեպքեր, երբ ֆիզիկական անձի պարտավորությունները չեն կատարվել:
- Վճարման կարգը: Վճարելու բյուջետային ընթացակարգը մանրամասն ներկայացվում է, ինչը առանձնացնում է այս որոշումը նմանատիպ այլ փաստաթղթերից:
Պահանջվող փաստաթղթերը՝ ըստ իրավիճակի
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք փաստաթղթերի ներկայացում: Դրանց կազմում կարող են լինել՝
- Հարկային հաշվետվությունները: Կայուն ակնառու դրություն ունեցող պարտավորություններ:
- Հայտարարագրեր: Պետական եկամուտների կոմիտեի պահանջներին համապատասխան:
- Իրավաբանական փաստաթղթեր: Որոնք կարող են լինել ձեռքբերումների, փոխատեղումների վերաբերյալ:
Դիմումի գործընթացը և ժամկետները
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանումներին, որտեղ պետք է լրացվեն հատուկ ձևաթղթերը:
Դիմելու գործընթացի քայլերը
- Փաստաթղթերի հավաքագրում
- Հայտի լրացում
- Ահաբեկչության վերահսկողության համակարգում մատչելիության ստուգում
- Անձնական թվերի տրամադրում
- Դիմումը ներկայացնել համապատասխան մարմինին
Դիմելու վերջնաժամկետները կախված են առկա պարտավորությունների գումարից և դրանց կատարման օրենսդրական կարգավորումներից:
Իրավասու անձանց պրոֆիլը
993-Ա որոշման շրջանակներում շահագրգիռ անձինք ներառում են՝
- Ֆիզիկական անձանց: Ովքեր ունեն հարկային պարտավորություններ:
- Իրավաբանական անձինք: Որոնք ներկայացնում են ֆիզիկական անձանց շահերը:
Հատուկ դեպքեր եւ բացառություններ
Կա նաև որոշ դեպքեր, երբ անձինք կարող են ազատվել հարկային պարտավորություններից կամ նրանց ժամկետները կարող են երկարաձգվել՝
- Եթե պարտավորությունը չի գերազանցում 200,000 ՀՀ դրամը:
- Եթե անձը գտնվում է սոցիալ-տնտեսական ծանր իրավիճակում:
Առաջային նշանակությունը և տեղեկատվական շղթան
993-Ա որոշումը չէ միայն հարկային պարտավորությունների գանձման միջոց, այլ նաև կարևոր քայլ է հարկային վարչարարության մշակման ու գործառնության մեջ: ՊԵԿ-ի կողմից իրականացվող գործողությունները նպատակ ունեն բարձրացնել հարկային քաղաքականության արդյունավետությունը:
Եզրափակիչ դիտարկումներ
Նման փաստաթղթերի ճիշտ լրացումը և ներկայացումը ենթադրում է ոչ միայն իրավական պարտավորությունների կատարում, այլ նաև պետական բյուջեի հետագա կայունության ապահովում:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 993-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարումն ապահովելու համար: Այս կարգավորումը նախատեսում է մի շարք քայլեր, որոնք պարտադիր են հետևելու համար, որպեսզի նվազեցվի հարկային պարտավորությունների չկատարման խնդիրը:
Նախ, հարկատուները պետք է գիտակցեն, որ վարչական գործընթացը սկսվում է ՊԵԿ-ի կողմից հարկային պարտավորությունների մասին տեղեկատուի ուղարկմամբ: Այս տեղեկանում ներգրավված են բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել նշված ժամկետում: Եթե հարկատուն չի ներկայացնում անհրաժեշտ փաստաթղթեր, ապա գործընթացը կարող է շարունակվել դատարանում։
Երկրորդ, հարկային պարտավորությունների գանձման գործընթացի ընթացքում, հարկատուները կարող են ներկայացնել իրենց դիրքորոշումը, ապրանքների տրամադրումը կամ այլ հիմքեր, որոնք կհանգեցնեն պարտավորությունների վերանայումին: Ստորագրված դիմումը պետք է ներկայացվի ՊԵԿ-ի համապատասխան ստորաբաժանման կողմից՝ նախապես համաներում կամ այլ հիմքերով:
Ի՞նչ է հարկային պարտավորությունների գանձումը և ինչ նպատակ ունի
Հարկային պարտավորությունների գանձումը մի գործընթաց է, որը նախատեսում է պետական իրավասությունների վերականգնումը, երբ հարկատուները չեն կատարել իրենց պարտավորությունները: Այս գործընթացը կարևոր է պետության ֆինանսական կայունության համար, քանի որ հարկերը հանդիսանում են պետական բյուջեի հիմնական աղբյուրը:
Ի տարբերություն այլ իրավական գործընթացների, հարկային պարտավորությունների գանձումը նպատակ ունի ոչ միայն պարտավորությունների վերականգմանը, այլև հարկատուների կրթմանն ու տեղեկացմանը: Այսինքն, պետական մարմինները պետք է ակտիվորեն մասնակցեն հարկային կրթական ծրագրերին, որպեսզի նվազեցնեն հարկային խախտումների թիվը:
Գանձման գործընթացը նաև նպաստում է հարկային կարգապահության բարելավմանն ու պետության վարկանիշի բարձրացնելուն: Այսպիսով, հարկային պարտավորությունների գանձումը հնարավորություն է տալիս պետությանը վերահսկել հարկային համակարգը և ապահովել դրա արդյունավետությունը:
Հարկային պարտավորությունների գանձման դեպքում դիմելու կարգը
Երբ հարկային պարտավորությունները չեն կատարվում, ՊԵԿ-ը կարող է սկսել գանձման գործընթացը: Այս գործընթացն իրականացվում է մի շարք փուլերով, որոնք պահանջում են հարկատուների ակտիվ մասնակցություն:
Առաջին փուլը ներառում է ՊԵԿ-ի կողմից հաղորդագրության ուղարկումը հարկատուին, որտեղ նշվում են չկատարված պարտավորությունները և դրանց վերաբերյալ կիրառվող վարչական միջոցառումները: Հարկատուների համար շատ կարևոր է ուշադիր ուսումնասիրել այդ հաղորդագրությունը, քանի որ դրա հիման վրա նրանք կարող են ներկայացնել համապատասխան փաստաթղթեր:
Երկրորդ փուլը ենթադրում է հարկատուի կողմից ներկայացված փաստաթղթերի ստուգումը: Եթե հարկատուն կարողանա ապացուցել, որ նրա պարտավորությունները չեն կատարվել միջոցառումների, անսպասելի իրավիճակների կամ այլ պատճառներով, ապա նա կարող է խնդրել ՊԵԿ-ին վերանայել որոշումը:
Երրորդ փուլը, եթե հարկատուն չի ներկայացնում անհրաժեշտ փաստաթղթերը, նշանակում է, որ ՊԵԿ-ը կարող է սկսել պարտավորությունների գանձման գործընթացը դատարանում: Դատական գործընթացը կարող է լինել ժամանակատար և բարդ, ինչը հասկանալով հարկատուները պետք է ուշադիր հետևեն իրենց պարտավորություններին: