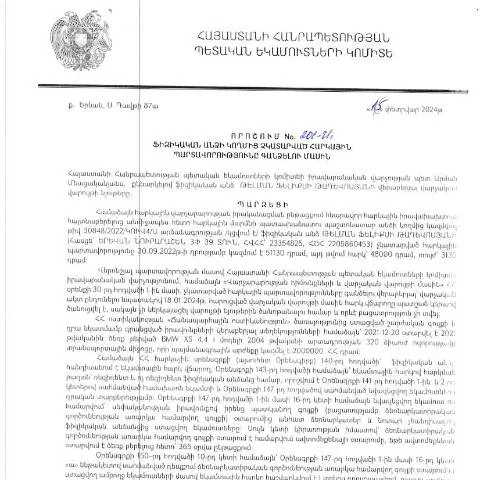
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 201-Ա որոշման պատմություն
ՀՀ ՊԵԿ իրավաբանական վարչության (Պետական եկամուտների կոմիտե) 2024 թվականի փետրվարի 15-ին ընդունված 201-Ա որոշումը, որը վավերացրել է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը, ունի կարեւոր նշանակություն Հայաստանի հարկային համակարգում։ Այս որոշումը թույլ է տալիս իրավասու մարմիններին ձեռնարկել միջոցներ՝ ապահովելու համար, որ հարկային պարտավորությունները կատարվեն ժամանակին։ Արդեն կան բազմաթիվ դեպքեր, երբ հարկատուները դնում են իրենց հարկային պարտավորությունները և չեն կատարում դրանք, ինչը հանգեցնում է հարկային վարկերի կուտակման։
Այս որոշման ընդունումը պայմանավորված էր հարկային օրենքների փոփոխություններով և հարկային վարչարարության արդյունավետության բարձրացմամբ։ Տվյալ ամբողջական գործընթացը մշակվել է հետևելով ՀՀ վարչական ընթացակարգերի օրենսգրքին, որի նպատակն է սահմանել կարգապահությունը, արդարությունը և օրենքի գերակայությունը հարկային համակարգում։
Դիմումի ներկայացման ալիքները
Այս որոշման շրջանակներում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների վերաբերյալ դիմումները կարող են ներկայացվել տարբեր ալիքներով՝ կախված հարկատուների նախասիրություններից և գրանցված փաստաթղթերի կարգավիճակից։ Որպես կանոն, հարկային պարտավորությունները գանձելու գործընթացը կարող է իրականացվել հետևյալ ձևերով՝
- էլեկտրոնային ձևով՝ ՀՀ ՊԵԿ կայքում, որտեղ հարկատուները կարող են օգտագործել իրենց անձնական թվային ստորագրությունները;
- լուսանկարային և թղթային ձևով՝ հարկային մարմինների հետ՝ անձամբ, որտեղ անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթերը;
- հեռախոսազանգով՝ հարցումներ կատարելու համար, սակայն հայտ ներկայացնելը չի կարող իրականացվել այս կերպ;
Էլեկտրոնային դիմումի առավելությունները
Այսօր Հայաստանում էլեկտրոնային ծառայությունների օգտագործումը մնում է գերակտիվ, քանի որ այն առաջարկում է հետեւյալ առավելությունները՝
- Արագություն՝ դիմումները կարող են ներկայացվել ցանկացած ժամանակ;
- Անհրաժեշտ փաստաթղթերի հավաքման հեշտություն;
- Ընդլայնված մուտք դեպի օգտվողի տվյալները ու ընթացք;
Ավելի մանրամասն՝ դիմումի ընթացքի վերաբերյալ
Դիմումը ներկայացնելուց հետո հարկային մարմինը ստանում է դիմումը և սկսում է գործընթացը, որն ընդգրկում է մի շարք քայլեր՝
- Դիմումն ստուգվում է ընթացակարգերի համաձայն;
- Եթե առկա են բացթողումներ կամ վեճեր, հարկատուն հետազոտվում է, և նրան հնարավորություն է տրվում ներկայացնել լրացուցիչ փաստաթղթեր;
- Եթե դիմումը ընդունվում է, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց;
Դիմումի վիճակագրություն
Բոլոր դիմումները կարող են հետևվել ՀՀ ՊԵԿ կայքում՝ պահելով համապատասխան տեղեկատվությունը, ինչպիսին է դիմումի հերթական համարը, ամսաթիվը և կարգավիճակը։
Ովքե՞ր են ներառված այս գործընթացում
Դիմումը կարող են լրացնել և ներկայացնել թե՛ ֆիզիկական անձինք, թե՛ իրավաբանական անձինք, սակայն ֆիզիկական անձինք ունեն որոշակի առավելություններ։ Նշենք, որ որոշակի՝ Հարկային վարչարարության կանոնները վերաբերում են միայն ֆիզիկական անձանց, ինչպես օրինակ՝
- Ռազմական ծառայողներ;
- Հասարակական կազմակերպություններ;
- Ինչպես նաև այլ հատուկ խմբեր, որոնք ունեն հարկային արտոնություններ;
Այլ տնտեսվարող սուբյեկտներ
Իրավաբանական անձինք նույնպես կարող են դիմել, սակայն նրանց դեպքում հաստատվելու է լրացուցիչ փաստաթղթերի հավաքման պահանջ, որոնք կարող են ավելի բարդացնել գործընթացը։ Այս դեպքում, հարկային մարմինները կարող են պահանջել հաշվետվություններ, ֆինանսական փաստաթղթեր և այլ տվյալներ, որոնք կարող են չափազանց երկարացնել գործընթացը։
Ռուբրիկներ և տեղեկատվություն դիմումի մեջ
Դիմումը կազմված է մի շարք ռուբրիկաներից, որոնք պետք է լրացվեն ճիշտ և մանրամասն։ Յուրաքանչյուր ռուբրիկ ունի իր նշանակությունը՝
| Ռուբրիկ | Նկարագրություն | Լրացման պայմանները |
|---|---|---|
| Անուն | Հարկատուի անունը և ազգանունը | Պետք է լրացվի ըստ անձնագրի |
| Հարկային համարը | Հարկատուի հարկային նույնականացման համար | Պետք է ստացվի SRC-ից |
| Հասցե | Դիմողի բնակության հասցեն | Պետք է լինի ճիշտ գրանցված |
Հարկ է նշել, որ գտնվելով այս ռուբրիկաներում, հարկատուները պետք է զգույշ լինեն, քանի որ յուրաքանչյուր սխալ կարող է հանգեցնել դիմումի մերժման կամ հետաձգման:
Կարևոր ժամկետներ և ընթացակարգեր
Այս որոշման հետ կապված գործառնությունները ենթադրում են սահմանափակ ժամկետներ՝
- Դիմումների ներկայացման ժամկետը՝ 2024 թվականի հունվարի 1-ից մինչև 2024 թվականի դեկտեմբերի 31-ը;
- Հարկային պարտավորությունների կատարումը՝ դիմումի հաստատումից հետո 30 օրվա ընթացքում;
Եթե հարկատուն չի կատարում իր պարտավորությունները, հարկային մարմինը կարող է ձեռնարկել հարկային պարտավորությունների գանձման միջոցներ՝ համաձայն համապատասխան իրավական ակտերի:
Պատասխանատվություն և հետեւանքներ
Եթե հարկատուն շարունակում է չկատարել իր պարտավորությունները, հարկային մարմինը կարող է կիրառել հետևյալ միջոցները՝
- Հարկային վարկերի ավելացում;
- Բաժնետոմսերի բռնագանձում;
- Վճարումների անցկացման արգելք;
Այսպիսով, հարկային պարտավորությունների կատարելն անհրաժեշտ է, որպեսզի խուսափեն հետագա տույժերից:
Հաշվետվություն և վերահսկողություն
Դիմումի ընթացքին եւ ձեռնարկված գործողություններին հետևելիս, հարկային մարմինը իրականացնում է վերահսկողական գործունեություն՝ նպատակ ունենալով ապահովել, որ դրամական միջոցները գանձվեն օրինական և արդարացի։ Դրանք կարող են ներառել նպատակային հաշվետվության պահանջներ, որոնք պարտադիր են բոլոր հարկատուների համար:
Այսպիսով, ՀՀ ՊԵԿ ստանում է անհրաժեշտ տվյալներ, որպեսզի կարողանա կատարել հաշվետվություն՝ ինչպես հարկային, այնպես էլ ֆինանսական ոլորտում։ Անհրաժեշտ է, որ յուրաքանչյուր հարկատու առաջնորդվի օրենքով և կատարի բոլոր պահանջները:
Այս ընթացակարգերը, ինչպես նաև մաքսային պարտավորությունները, ենթադրում են համակարգային մոտեցում և անհրաժեշտ միջոցառումների համալիր իրականացում՝ անվտանգ ու օրինական հարկային համակարգի համար:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետը 15.02.2024 թվականին կայացրել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 201-Ա որոշումը, որը կրում է կարևոր նշանակություն հարկային համակարգի արդյունավետության ապահովման և հարկային պարտավորությունների կատարման բարելավման տեսանկյունից։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 13․05․2024թ., նախատեսում է մի շարք միջոցառումներ, որոնք ուղղված են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարմանը և օրինական պահանջներին համապատասխանեցմանը։
Որոշման շրջանակներում հարկային պարտավորությունները գանձելու համար սահմանվում են սահմանված ընթացակարգեր, որոնք ներառում են՝ դիմումի ներկայացում, հարկային պարտավորությունների ճշտում և պարտավորությունների գանձման եղանակները։ Այս գործընթացում կարևոր է հաշվի առնել նաև ֆիզիկական անձի իրավունքները և հնարավորությունները, որոնք թույլ են տալիս պահանջել հարկային պարտավորությունների փոխանցում, ինչպես նաև ներկայացնել ապացույցներ իրենց ֆինանսական վիճակի կապակցությամբ։
Դիմումի ներկայացման շրջանը և ժամկետները
Դիմումի ներկայացման գործընթացը հստակ սահմանված է որոշման մեջ։ Ֆիզիկական անձը պարտավոր է ներկայացնել համապատասխան դիմում ՀՀ ՊԵԿ իրավաբանական վարչությանը, որը պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները՝ հարկային պարտավորությունների մասին։ Դիմումը պետք է ներկայացվի ոչ ուշ, քան 30 աշխատանքային օրից հետո, երբ հարկային պարտավորությունները դառնում են պահանջվող։ Այնուամենայնիվ, որոշակի բացառություններ կարող են լինել, երբ հարկային պարտավորությունների չհամապատասխանության պատճառով ֆիզիկական անձը կարող է ստանալ երկարաձգման հնարավորություն։
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, եթե ֆիզիկական անձը չի ներկայացնում դիմումը տվյալ ժամանակահատվածում, ապա նրա նկատմամբ կարող են կիրառվել վարչական պատասխանատվության միջոցներ, այդ թվում՝ տուգանքներ կամ գործիքային միջոցներ՝ պարտավորությունների կատարման ապահովման համար։ Այսպիսի դեպքերում, ֆիզիկական անձը կարող է դիմել նաև վերաքննիչ վարչության անձնական անունով՝ քննարկելու իր խնդիրները և հնարավորություններն՝ հարկային պարտավորությունները կատարելու համար։
Իրավական պաշտպանությունը և վերաքննիչ տարբերակները
Հարկային պարտավորությունների գանձման գործընթացում իրավական պաշտպանությունը կարևոր դեր ունի, հատկապես այն ֆիզիկական անձանց համար, ովքեր կարող են զգալ, որ իրենց իրավունքները խախտվում են կամ որ հարկային պարտավորությունները անհիմն են։ ՀՀ ՊԵԿ իրավաբանական վարչությունը տրամադրում է իրավական աջակցություն, առանձնացնելով իրավաբանական խորհրդատվություն և ներկայացնելով բազմաթիվ սարքեր, որոնք կարող են օգնել ֆիզիկական անձանց լուծել իրենց երկխոսությունը հարկային մարմինների հետ։
Եթե ֆիզիկական անձը համարվում է, որ իր հարկային պարտավորությունները անհիմն են կամ կան արդարացնող հանգամանքներ, նա կարող է դիմել վերաքննիչ վարչության՝ խնդրելով վերանայել հարկային պարտավորությունների գանձման որոշումը։ Այս գործընթացը ներառում է վերաքննիչ դիմումի ներկայացում, որը պետք է պարունակի բոլոր անհրաժեշտ փաստաթղթերը, ինչպես նաև հիմնավորումները՝ պարունակող ապացույցներ, որոնք կարող են օգտակար լինել մերժված պարտավորությունների վավերացման համար։
Նաեւ, հարկային պարտավորությունների գանձման որոշման նկատմամբ հնարավոր է ներկայացնել ցույցեր և պահանջներ, որոնք կարող են լինել հիմնված ինչպես օրենսդրության մեջ, այնպես էլ՝ միջազգային իրավունքի նորմերի վրա, եթե այդպիսիք առկա են։ Ֆիզիկական անձանց համար, ովքեր ցանկանում են առավելագույնս պաշտպանել իրենց իրավունքները, խորհուրդ է տրվում դիմել մասնագիտական իրավաբանների կամ խորհրդատուների օգնությանը, ովքեր կարող են ապահովել իրավական աջակցություն և խորհուրդներ՝ հարկային պարտավորությունների կատարման գործընթացում։