Դրամական պարտավորությունների կատարում՝ պետական կառավարիչների կողմից
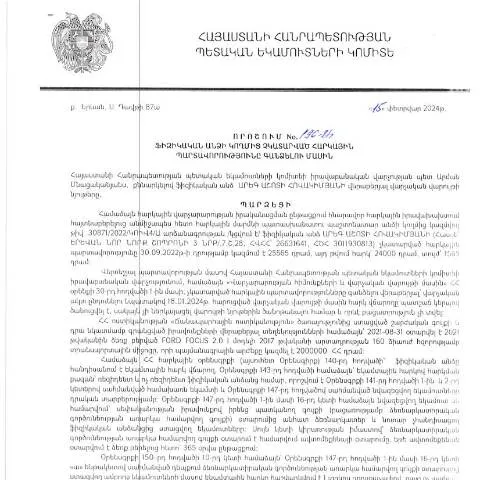
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 196-Ա որոշումը նպատակ ունի կարգավորել ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը, որոնք ինչ-ինչ պատճառներով չեն իրականացվել։ Այս որոշումը վճռում է, թե ինչպես պետք է պետությունը հավաքի այդ պարտավորությունները՝ վստահելով ՀՀ ՊԵԿ-ին, և ի՞նչ ընթացակարգեր պետք է իրականացվեն:
Ովքեր են ներկայացնում փաստաթուղթը
Դիտարկվելիք փաստաթուղթը հարկային պարտավորություններ չկատարած ֆիզիկական անձանց կողմից է ներկայացվում։ Այն կարող է վերաբերվել ինչպես անհատ ձեռնարկատերերին, այնպես էլ սովորական քաղաքացիներին, ովքեր պարտքերի տակ են հայտնվել։ Առաջարկվում է, որ դիմողը ունենա հետևյալ պայմանները՝
- ՀՀ քաղաքացի լինել՝ բնակության վայրով;
- Հարկային պարտավորությունների չկատարում, որը գերազանցում է 30 օրվա ժամկետը;
- Ոչ առնչվող պարտավորությունների դեպքում՝ լրացուցիչ փաստաթղթեր:
Կարգավորող օրենքը և նրա պատմությունը
Այս որոշումը հանդիսանում է ՀՀ կառավարության վարչական ընթացակարգի մի մաս, որը հիմնված է վարչական իրավունքի և հարկային օրենսդրության վրա։ Այն կարգավորում է պետական պարտականությունների կատարումը և այդ հարցում պետության դերը։ ՀՀ վարչական օրենսդրությունն իր հերթին փոփոխվել է 2025 թվականին, ինչը անհրաժեշտ է համարել, որպեսզի կարգավորումները համապատասխանեն ժամանակակից պահանջներին:
Դիմումի ընթացակարգը՝ քայլ առ քայլ
Դիմումն իրականացնելու համար հարկավոր է հետևյալ քայլերը՝
- Հավաքեք անհրաժեշտ փաստաթղթերը՝ անձնագիր, ՀՎՀՀ, և ցանկացած այլ փաստաթուղթ, որը կարող է ապացուցել ձեր ֆինանսական վիճակը;
- Վերցրեք «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում;
- Լրացրեք ձևը՝ պատշաճ կերպով՝ ուշադրություն հրավիրելով բոլոր պահանջվող դաշտերի վրա;
- Ներկայացրեք դիմումը՝ առցանց կամ անձամբ, կախված ձեր ընտրությունից;
- Սպասեք վարչական մարմնի պատասխանին:
Ֆորմայի մանրամասն վերլուծություն
Դիմումի ձևը բավականին մանրամասն է և բաղկացած է մի քանի գլխից, որոնցից յուրաքանչյուրը պահանջում է լրացնել որոշակի տեղեկատվություն։ Ստորև ներկայացված է մի քանի հիմնական դաշտեր՝
- Անձնական տվյալներ: Այստեղ դուք պետք է լրացնեք ձեր անունը, ազգանունը, ծննդյան ամսաթիվը և այլ փաստաթղթային տվյալներ;
- Հարկային պարտավորությունները: Պարտավորությունների տեսակը և գումարը, որը դուք պարտական եք պետությանը;
- Հետադարձ կապ: Ձեր հեռախոսահամարը և էլ.հասցեն, որպեսզի վարչությունը կարողանա կապ հաստատել ձեզ հետ:
Ինչ պետք է իմանա դիմողը
Դիմողը պետք է գիտակցի, որ ցանկացած վրիպակ տվյալներում կարող է հանգեցնել դիմումի մերժման։ Հետևյալն է կարևոր:
- Ուշադրության մեջ պահելու համար բոլոր փաստաթղթերը՝ որոնք համապատասխանում են պահանջված չափանիշներին;
- Երբեք մի մոռացեք ձեր իրավունքների մասին փաստաթղթերը ներկայացնելուց;
- Բոլոր պարտավորությունները, որ չեք կատարել, կարող են ունենալ հետևանքներ՝ ֆինանսական և օրենքի առումով;
Դիմումը՝ գործի ընթացքի վերահսկում
Դիմումը ներկայացնելուց հետո, դիմողը կարող է հետևել դիմումի վիճակին՝ օգտվելով ՀՀ ՊԵԿ-ի առցանց ծառայություններից։ Դուք կարող եք օգտագործել ձեր ID քարտը կամ էլեկտրոնային ստորագրությունը, որպեսզի մուտք գործեք այդ համակարգ:
Հետևանքներ՝ լինելով ուշադրության կենտրոնում
Եթե դիմողը չի կատարի իր պարտավորությունները, ապա ՀՀ ՊԵԿ-ն կարող է կիրառել հետևյալ միջոցները՝
- Ֆինանսական տուգանքներ;
- Դատական գործընթացներ;
- Հարկային պարտավորության գանձում:
Ավարտական ժամկետներն ու ընթացակարգերը
Այս գործընթացը ենթադրում է որոշում ընդունելու ժամկետներ, որոնք, որպես կանոն, չեն գերազանցում 30 օրը։ Սակայն, հարկ է նկատել, որ որոշ դեպքերում, հնարավոր է երկարաձգել ժամկետները՝ համաձայն դիմողի իրավիճակի:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 196-Ա որոշումն անդրադառնում է այն դեպքում, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները։ Այս գործընթացը պահանջում է մանրակրկիտ հետևողականություն և համապատասխան փաստաթղթերի ներկայացում, ինչը ապահովում է հարկային համակարգի կայունությունը և արդարացի վերաբերմունքը բոլոր հարկ վճարողների նկատմամբ։ Գանձման գործընթացը ներառում է կարևոր քայլեր, որոնք պետք է կատարվեն ըստ սահմանված կարգի։
Առաջին հերթին, հարկային մարմինները պարտավոր են նախապես տեղեկացնել պարտավորությունների մասին, այդ թվում՝ հաղորդագրություն ուղարկել պարտադիր հարկ վճարողին։ Այս տեղեկացումը պետք է պարունակի մանրամասներ սպասվող պարտավորությունների, դրանց չափի ու ժամկետների վերաբերյալ։ Հարկ վճարողը իրավունք ունի ներկայացնելու իր դիրքորոշումը և փաստարկները՝ ելնելով իր անձնական իրավիճակից։
Այդուհետև, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա կարող է սկսվել հարկային պարտավորությունների գանձման գործընթացը, որը կարող է ներառել ինչպես վարչական, այնպես էլ քրեական միջոցներ։ Այս քայլերը նախատեսում են ոչ միայն օրենքի պահանջները, այլև համապատասխան վարչական դատավարության կանոնները, որոնք մանրամասն ներկայացված են «Ադմինիստրատիվ գործընթացի մասին» օրենքում։
Հարկային պարտավորությունների գանձման վերաբերյալ իրավական լրամշակումները
2025 թվականին ՀՀ ՊԵԿ-ը նախատեսում է մի շարք իրավական լրամշակումներ, որոնք նպատակ ունեն բարելավել հարկային պարտավորությունների գանձման գործընթացը։ Սա հատկապես վերաբերում է այն դեպքերին, երբ հարկ վճարողը բացահայտում է իր ֆինանսական դժվարությունները և ցանկանում է մի քանի փուլով կատարել պարտավորությունները։ Նոր օրենսդրությունը նախատեսում է նաև ավելի պարզեցված ընթացակարգեր, որոնք թույլ կտան արագացնել գրանցման և վճարման գործընթացները։
Միաժամանակ, հարկային մարմինները պատրաստվում են ստեղծել էլեկտրոնային ծառայություններ, որոնք թույլ կտան հարկ վճարողներին ավելի հեշտությամբ հետևել իրենց պարտավորություններին։ Մասնավորապես, նախատեսվում է մշակի ինտերակտիվ պլատֆորմ, որտեղ օգտատերերը կարող են իրական ժամանակում ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների, հետադարձ կապի և հարկային վճարումների վերաբերյալ։
Հարկային պարտավորությունների կատարումը՝ սոցիալական և տնտեսական ազդեցությունները
Հարկային պարտավորությունների կատարումը ոչ միայն պարտադիր պահանջ է, այլև կարևոր գործոն է երկրի տնտեսական կայունության համար։ Երբ քաղաքացիները կատարում են իրենց հարկային պարտավորությունները, դա նպաստում է պետական բյուջեի համալրմանը, ինչը հնարավորություն է տալիս իրականացնելու սոցիալական ծրագրեր, ենթակառուցվածքային զարգացման նախագծեր և այլ կարևոր նախաձեռնություններ։
Սակայն հարկային պարտավորությունների բեռը հաճախ կարող է ազդել քաղաքացիների սոցիալական վիճակի վրա։ Այդ պատճառով, ՀՀ ՊԵԿ-ը հավասարակշռություն է փորձում հաստատել՝ հաշվի առնելով տնտեսության տարբեր ոլորտների զարգացումը։ Օրինակ, ֆիզիկական անձանց համար նախատեսվում են հարկային արտոնություններ և զեղչեր՝ որոշ ոլորտներում ներդրումներ անելու համար։
Այսպիսով, հարկային պարտավորությունները և դրանց գանձումը կարևոր դեր են խաղում ոչ միայն պետական ֆինանսական համակարգում, այլև քաղաքացիների սոցիալական բարեկեցության ապահովման մեջ։ ՀՀ ՊԵԿ-ի կողմից ներկայացված նոր որոշումները և փոփոխությունները հաշվարկված են այդ հավասարակշռությունը պահպանելու նպատակով։