Պահանջվող փաստաթղթերի ներկայացման գործընթացը
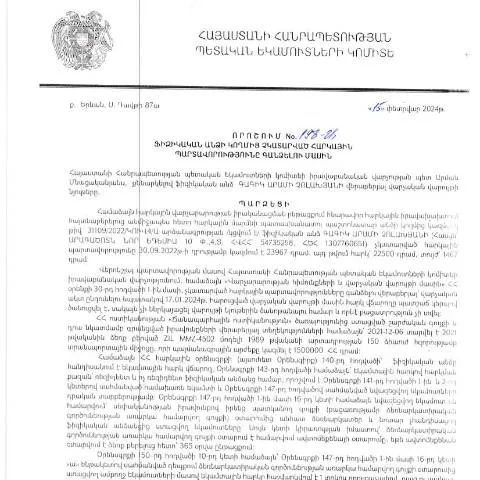
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 198-Ա որոշումը հստակեցնում է այն պահանջները, որոնք պարտավոր են կատարելու ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ: Այս փաստաթուղթը նախատեսում է մի շարք քայլեր, որոնք պետք է իրականացվեն պարտքերի գծով:
Ով կարող է ներկայացնել փաստաթուղթ
Գործընթացի շրջանակում, ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, իրավունք ունեն ներկայացնելու վերը նշված փաստաթուղթը: Նրանց համար կարևոր է ճիշտ հետևել բոլոր քայլերին, որպեսզի բացառվեն հետագա խնդիրները:
Ֆորմայի լրացման մանրամասները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» փաստաթղթի լրացումը պահանջում է հետևյալ տեղեկատվությունը՝
- Անուն և ազգանուն
- ՀՎՀՀ (Հաշվառման Վա՜յտությունն Մասնավոր Հաշվառման Համար)
- Հասցե
- Անձնագրի տվյալներ
- Հարկային պարտավորությունների մանրամասները
Խնդրում ենք ուշադրություն դարձնել, որ բոլոր տվյալները պետք է համապատասխանեն պաշտոնական փաստաթղթերին:
Նախագծված ժամկետները
Հարկային պարտավորությունների կատարման գործընթացը պետք է սկսվի 2024 թվականի մարտ ամսից, և դա պետք է ավարտվի մինչև 2024 թվականի հուլիսի 1-ն: Այս ընթացքում կարեւոր է, որպեսզի ֆիզիկական անձինք հետևեն իրենց պարտավորություններին և ներկայացնեն համապատասխան փաստաթղթերը:
Ինչպես շարունակել, եթե առաջանում են խնդիրներ
Եթե ձեզ մոտ առաջանում են դժվարություններ, օրինակ, փաստաթղթի լրացման կամ ներկայացման հետ կապված, ապա կարող եք դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը: Նրանք կտրամադրեն անհրաժեշտ խորհրդատվություն և օգնություն:
Փաստաթղթի ներկայացման ձեւաչափը
Այս փաստաթղթերը կարող են ներկայացվել երկու եղանակով՝ անձամբ կամ էլեկտրոնային տարբերակով: Ընտրելու դեպքում, որ դուք տրամադրեք փաստաթուղթը առցանց, անհրաժեշտ է ունենալ ծածկագիր և էլեկտրոնային ստորագրություն:
Անձամբ ներկայացնելու գործընթացը
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը:
- Դիմեք մոտակա ՀՀ ՊԵԿ գրասենյակ:
- Նշեք, որ ցանկանում եք ներկայացնել «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» փաստաթուղթ:
- Լրացրեք պահանջվող ձևը:
- Պատրաստեք հարցազրույցի համար:
Դիմումների կարգը և սպասված արդյունքները
Դիմումները պետք է ներկայացնել մինչև 2024 թվականի հուլիսի 1-ը: Եթե դիմումը ընդունվել է, ապա հարկային պարտավորությունների կատարումը պետք է իրականացվի անմիջապես:
Եթե դիմումը մերժվի, ապա ֆիզիկական անձը կարող է ներկայացնել բողոք՝ ըստ օրենքի պահանջների:
Հնարավոր խնդիրների լուծման ուղիները
Եթե դուք չունեք բավարար փաստաթղթեր կամ լրացրած ձևը մերժվում է, ապա դուք ունեք երկու ընտրություն՝
- Ստեղծել նոր փաստաթուղթ՝ լրացումներով:
- Դիմել իրավաբանի օգնությանը:
Արտակարգ իրավիճակներ և բացառիկ դեպքեր
Եթե ֆիզիկական անձը գտնվում է արտակարգ իրավիճակում, պարտավորությունները կարող են չիրականացվել: Այդ դեպքում, անհրաժեշտ է ներկայացնել համապատասխան ապացույցներ:
Հիմնական փոփոխությունները և առանձնահատկությունները
Այս որոշումը տարբերում է նաև նախկին փաստաթղթերից, մասնավորապես՝ այն բերում է նոր պարտավորություններ, որոնք պետք է կատարեն ֆիզիկական անձինք:
Հարկային վարչությունը պարտավոր է կատարել ուսումնասիրություններ, որոնք վերաբերում են հարկային պարտավորությունների կատարելու միջավայրին:
Համակարգի արդիականացման գործիքը
ՀՀ ՊԵԿ-ը մշտապես աշխատում է բարելավել էլեկտրոնային համակարգը՝ ապահովելու համար, որ ֆիզիկական անձինք կարողանան հեշտությամբ հասնել իրենց պարտավորություններին:
Դրա համար մշակվում են նոր համակարգեր, որոնք ֆինանսական հաշվետվությունների, հարցերի և պատասխանների արագացված պրոցեսներ են:
Իրավունքի պաշտպանություն և պարտավորությունների կատարում
Ֆիզիկական անձն իրավունք ունի պաշտպանելու իր շահերը՝ դիմելով համապատասխան մարմիններ, եթե ի հայտ է գալիս օբյեկտիվ խնդիրներ:
Համագործակցություն պետական մարմինների հետ
Այնքան կարևոր է, որ ֆիզիկական անձինք համագործակցեն պետական մարմինների հետ, որպեսզի իրականացնեն անհրաժեշտ քայլեր՝ հարկային պարտավորությունների կատարման գործընթացում:
Հիմնականում, այս փաստաթուղթը գործում է որպես գործիք, որը թույլ է տալիս կառավարությանը վերահսկել հարկային պարտավորությունների կատարումը և դասավորել նրանց ըստ առաջնահերթության:
Վարվող գործընթացների մանրամասներ
15.02.2024թ.-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 198-Ա որոշումը կարևոր գործողությունների շղթա է, որը նախատեսում է իրավաբանական և վարչական գործընթացներ։ Այս որոշումը ազդանշան է, որ հարկային պարտավորությունները չկատարող ֆիզիկական անձինք պետք է պատրաստ լինեն որոշակի իրավական և ֆինանսական հետևանքների։ Օրենքը նախատեսում է, որ հարկային պարտավորությունները չկատարելու դեպքում կարող են կիրառվել վարչական տուգանքներ և հետապնդումներ, ինչը հանգեցնում է նաև ակտիվների բռնագծման։
Հարկային պարտավորությունների գանձումը ներառում է մի շարք վարչական քայլեր, որոնք նախատեսում են հարկ վճարողի տույժերի ու վճարումների ճշգրտում։ Կայացված որոշման համաձայն, վարչությունը կարող է դիմել իրավական միջոցների, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները։ Այս գործընթացն իրականացվում է, հաշվի առնելով հարկային օրենսդրության համապատասխան կետերը, ինչպես նաև հանրային շահի սկզբունքը, որն ընդգծվում է ՀՀ հարկային օրենսգրքի կողմից:
Որոշման ծանոթագրություն և դրա նշանակությունը
198-Ա որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 13․05․2024թ.-ին, ինչը նշանակում է, որ այն արդեն ընթացակարգեր է սկսել մի շարք հարկ վճարողների հանդեպ, ովքեր չեն կատարել իրենց պարտավորությունները: Այս կարևոր որոշումը մտահոգություններ է առաջացնում ոչ միայն հարկ վճարողների, այլ նաև իրավաբանական անձանց շրջանում, քանի որ այն կարող է ազդել բիզնես միջավայրի վրա։
Քանի որ Հայաստանը հանդիսանում է միջազգային տնտեսական հարաբերությունների մասնակից, նմանատիպ որոշումները կարող են հանգեցնել միջազգային պարտավորությունների կատարման անհրաժեշտության։ Օրինակ, եթե ֆիզիկական անձը չունի բավարար գումար՝ իր պարտավորությունները կատարելու համար, ապա կարող են գործի դրվել միջազգային հարկային համաձայնագրեր, որոնք կարող են դժվարացնել իրավիճակը:
Հարկային պարտավորությունների կատարման հետևանքները
Ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները, հետևանքները կարող են լինել բազմազան։ Նախ, նրանք կարող են կանգնել վարչական տույժերի առաջ, որոնք կիրառվում են գործող օրենսդրության համաձայն։ Երկրորդ, հարկային պարտավորությունների չկատարման հետևանքով կարող են լինել նաև իրավական ձգտումներ, որոնք կարող են ներառել ակտիվների բռնագծում, ինչպես նաև ժամանակավոր արգելք՝ ճանապարհորդության վրա, ինչը մեծապես կխոչընդոտի նրանց օրինական կենսագործունեությունը:
Այդ պատճառով, հարկ վճարողները պետք է ուշադրություն դարձնեն իրենց հարկային պարտավորությունների կատարմանը և մշտապես թարմ պահեն տեղեկությունները, որոնք վերաբերում են իրենց ֆինանսական վիճակին։ Այս գործընթացում նաև կարևոր է վարչական մարմինների հետ համագործակցությունը, որոնք կարող են տրամադրել անհրաժեշտ աջակցություն՝ իրավունքների և պարտականությունների իրականացման շրջանակներում: