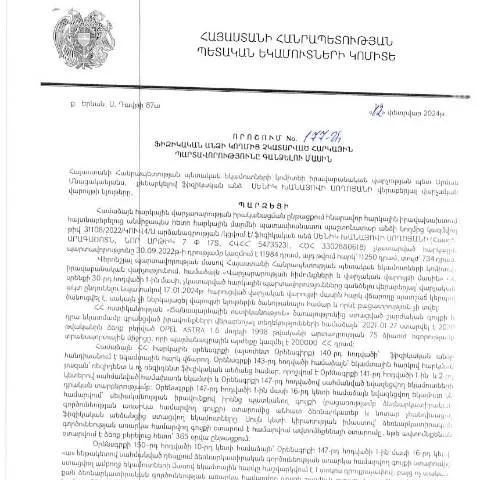
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 177-Ա որոշման նշանակությունը
Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 13․05․2024թ․, հանդիսանում է կարևոր իրավաբանական հիմք ֆիզիկական անձանց հարկային պարտավորությունների կատարումը ապահովելու համար։ Այսպիսով, այն դարձել է առկա հարկային համակարգի կարևոր բաղադրիչներից մեկը, որն ուղղված է հարկային պարտավորությունների կատարումը կարգավորելուն և վերահսկելուն։
Մասնակիցների պարտավորությունները և իրավունքները
Այս որոշման շրջանակում, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են հարկային մարմինների կողմից համապատասխան գործողությունների։ Որոշումը իրավունք տալիս է հարկային մարմիններին դիմել հարկային պարտավորությունները կատարելու, ինչը կարող է հանգեցնել ֆինանսական պատիժների կամ այլ իրավաբանական հետևանքների։
- Հարկային մարմինների իրավունքներ: Հարկային մարմինները կարող են որոշել հարկային պարտավորությունների պարտադիր կատարումը, ինչպես նաև կիրառել պատիժներ և տուգանքներ։
- Ֆիզիկական անձանց իրավունքներ: Նրանք իրավունք ունեն պաշտպանվել իրենց իրավունքները, դիմելով դատարան, եթե կարծում են, որ հարկային պարտավորությունները unjustified են։
Փաստաթղթի լրացման առանձնահատկությունները
Լրացնելիս անհրաժեշտ է ուշադիր հրահանգներին հետևել և նշել բոլոր պահանջվող տեղեկությունները, որպեսզի չառաջանան լրացման ընթացքում սխալներ։ Հիմնական դաշտերը ներառում են:
- Անուն և ազգանուն: Գրել ամբողջական անունը և ազգանունը, ինչպես որ նշված է անձնագրում։
- Հարկային համարը: Համոզվեք, որ նշված թիվը համապատասխանում է անձի հարկային նույնականացման համարին (ՀՎՀՀ)։
- Հասցե: Լրացնել հասցեն` հատուկ ուշադրություն դարձնելով տարբեր պետությունների հասցեային ձևաչափերին։
- Հարկային պարտավորությունների անկումը: Դիտարկել անցյալ հարկային տառապանքները և նշված գումարները, որոնք դեռևս չեն վճարվել։
Փաստաթղթի ներկայացման գործընթացը
Այս փաստաթուղթը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը։ Ահա քայլերը, որոնք անհրաժեշտ է կատարել:
- Հասանելիություն: Դիմել ՀՀ ՊԵԿ համապատասխան գրասենյակ՝ նախապես պայմանավորված հանդիպում ապահովելու համար։
- Վճարումները: Ընդունել նշված գումարները, որոնք կապված են հարկային պարտավորությունների կատարելու հետ։
- Ներկայացում: Առաջարկել բոլոր պահանջվող փաստաթղթերը, այդ թվում՝ լրացված ձևը և լրացուցիչ փաստաթղթեր, եթե անհրաժեշտ է։
Օրենքի պատմությունը և կարգավորումները
Այստեղ կարևոր է նշել, որ այս որոշումը մշակվել է ըստ ՀՀ վարչական պրոցեդուրաների օրենսգրքի (HO-139-N) և այն էական փոփոխություններ է կատարել հարկային պարտավորությունների կատարումը կարգավորելու ոլորտում։ Գործողություններն իրականացվում են իրավաբանների, մասնագետների եւ պետական մարմինների մասնակցությամբ, որոնք պատասխանատու են իրավաբանական հարցերի քննարկման համար։
Ինչ անել մերժման կամ սխալների դեպքում
Եթե զգալի խնդիրներ առաջանան, կամ փաստաթուղթը մերժվի, ֆիզիկական անձինք պետք է դիմեն իրավաբանական օգնության։ Նրանց իրավունքն է:
- Դիմել վերաքննիչ մարմնին: Նրանք կարող են դիմել վերաքննիչ մարմին՝ մերժված փաստաթղթին վերաբերող պահանջով։
- Նոր փաստաթուղթ ներկայացնել: Եթե առաջ է եկել սխալ, ֆիզիկական անձը կարող է ներկայացնել նոր փաստաթուղթ, որտեղ ճիշտ տեղեկություններ են նշված։
Ֆինանսական հետևանքները և դրանց կարգավորումը
Այս որոշումը կարող է հանգեցնել ֆինանսական հետևանքների, որոնք առաջանում են հարկային պարտավորությունների կատարման արդյունքում։ Ֆինանսական հետևանքները կարող են լինել:
| Ինչպես կարող է հանդիսանալ հետևանք | Դիտարկվող գումար |
|---|---|
| Տուգանքներ | Կախված հարկային պարտավորություններից |
| Վճարների ավելացում | Հարկային պարտավորությունների հետ կապված |
Այս փաստաթղթի հետագա ազդեցությունը»
Այս որոշումը ազդում է ոչ միայն անձի ֆինանսական վիճակի, այլեւ ամբողջ հարկային համակարգի վրա։ Այդ պատճառով կարեւոր է, որպեսզի ֆիզիկական անձինք տեղյակ լինեն իրենց հարկային պարտավորություններից և կատարեն դրանք ժամանակին, որպեսզի խուսափեն ֆինանսական վնասներից։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ընդունվել է 2024 թվականի փետրվարի 12-ին, կարևորություն ունի ինչպես հարկ վճարողների, այնպես էլ պետության համար: Այս որոշումը, որը կրկին հաստատում է հարկային կարգապահության անհրաժեշտությունը, բացատրում է այն գործընթացները, որոնք պետք է կատարվեն հարկային պարտավորությունների գանձման համար:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկ վճարողը չի կատարում իր պարտավորությունները սահմանված ժամկետներում: Ըստ ՀՀ հարկային օրենսգրքի, պետական մարմինները պարտավոր են տեղեկացնել հարկ վճարողներին նրանց պարտավորությունների մասին: Այդ պատճառով, հարկ վճարողները պետք է ուշադրություն դարձնեն իրենց հարկային տեղեկատվությանը և հանկարծակի չհայտնվեն պարտաճանաչության խնդիրների մեջ:
Իմացեք, որ հարկային պարտավորությունների գանձման գործընթացն իրականացվում է մի շարք քայլերով, որոնցից են՝ առաջին հերթին, հարկ վճարողի հետ կապ հաստատելը, երկրորդ հերթին, պարտավորությունների մշակման հայտարարությունը, երրորդ հերթին՝ անհրաժեշտ փաստաթղթերի հավաքումը և վերջապես՝ պարտավորությունների գանձման գործընթացը՝ ադմինիստրատիվ վարույթով: Այդ պատճառով, հարկային պարտավորությունների վերաբերյալ ցանկացած հարց առաջանալու դեպքում, հարկ վճարողները պետք է անմիջապես կապ հաստատեն իրենց հարկային ծառայության հետ:
Ծառայությունների մատուցման մեթոդները և էլեկտրոնային համակարգերը
2024 թվականի փետրվարի 12-ին ՀՀ ՊԵԿ ընդունած որոշումը, որով կարգավորվում են ֆիզիկական անձանց հարկային պարտավորությունները, նաև անդրադառնում է ծառայությունների մատուցման նոր մեթոդներին: ՀՀ կառավարությունը մեծապես խթանում է էլեկտրոնային ծառայությունների օգտագործումը, ինչը կարևոր է հարկային վերահսկողության արդյունավետությունն ու թափանցիկությունը բարձրացնելու համար:
Հարկ վճարողները կարող են օգտվել e-services-ից՝ իրենց անձնագրերի, նույնականացման քարտերի և էլեկտրոնային ստորագրությունների միջոցով: Համաձայն 2025 թվականին ուժի մեջ մտած վարչական կարգի օրենսդրության, հարկային պարտավորությունների վերաբերյալ բոլոր դիմումները պետք է ներկայացվեն էլեկտրոնային ձևով, ինչը թույլ է տալիս արագացնել գործընթացները:
Էլեկտրոնային համակարգերն ապահովում են նաև որակյալ տեղեկատվություն հարկ վճարողների մասին, օրինակ՝ QR կոդերով հաստատված փաստաթղթերը, որոնք հեշտությամբ ստուգվում են պետական մարմինների կողմից: Այս համակարգերը նպատակ ունեն նվազեցնել վարչական բեռը ինչպես հարկ վճարողների, այնպես էլ պետական ծառայությունների համար, ինչը վերջում օգնում է տնտեսությանը:
Հարկային պարտավորությունների գանձման առանձնահատկությունները և բացառությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նաև ընդգրկում է հատուկ բացառություններ, որոնք վերաբերում են որոշակի իրավիճակներում հարկ վճարողների պարտավորություններին: Օրինակ, որոշ դեպքերում հարկ վճարողը կարող է ներկայացնել ապացույցներ, որոնք հիմնավորում են, որ որոշակի պատճառներով (օրինակ՝ ամբողջական անհաջողություններ, առողջության խնդիրներ կամ այլ ուժ majeure իրավիճակներ) չի կարողացել կատարել իր պարտավորությունները:
Երբևէ հարկային պարտավորությունների գանձման գործընթացում հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ, որպեսզի խնդրի վերանայման ընթացակարգը սկսվի: Սա նշանակում է, որ հարկային մարմինները պետք է գնահատեն ներկայացված փաստերը և, եթե դրանք հիմնավորված են, կարող են վերանայել հարկային պարտավորությունների գանձման որոշումը:
Բացի այդ, հարկ վճարողները պետք է իմանան, որ եթե նրանք կատարել են իրենց պարտավորությունները, սակայն սխալմամբ չեն կարողացել հավաստել դա, ապա նրանք իրավունք ունեն դիմելու հարկային մարմիններին՝ իրենց տվյալները ճշտելու և խնդիրները լուծելու համար: