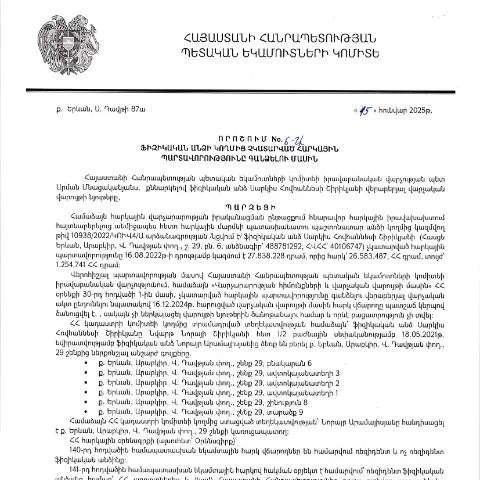
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2025 թվականի հունվարի 15-ին կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների կատարումը կամ ապակառուցումը: Այս որոշումը անհրաժեշտ է ինչպես պետության կողմից հարկային պարտավորությունների գանձման գործընթացների պարզեցման, այնպես էլ քաղաքացիների իրավունքների պաշտպանման առումով:
Որոնք են ընթացակարգերը և պաշտոնատար անձինք, որոնք մասնակցում են գործընթացին
Այս որոշման շրջանակներում, հարկերի գանձման գործընթացը սկսվում է ՀՀ ՊԵԿ կողմից, որը պատասխանատու է հարկային պարտավորությունների կատարման վերահսկողության համար:
- Դիմումատու: Ֆիզիկական անձը, որը չի կատարել իր հարկային պարտավորությունները:
- Պաշտոնատար անձինք: ՀՀ ՊԵԿ իրավաբանական վարչության ներկայացուցիչները:
Որոնք են հարկային պարտավորությունները
Հարկային պարտավորությունները ներառում են բոլոր այն պարտավորությունները, որոնք ֆիզիկական անձը պետք է կատարի ՀՀ օրենսդրությանը համապատասխան:
- Անձնական եկամտի հարկ
- Ավելացված արժեքի հարկ (ԱԱՀ)
- Ընդհանուր հարկային պարտավորություններ
Ինչպես լրացնել և ներկայացնել որոշումը
Որոշումը լրացնելիս, հարկավոր է ուշադրություն դարձնել որոշակի կետերի և վերապահումների, որոնք կարող են ազդել դիմումի ընդունման արագությանը:
- Շնորհակալություն դիմումի լրացման համար: Դիմումատուն պետք է ապահովի, որ բոլոր տվյալները ճիշտ և ամբողջական են:
- Որոնք են պահանջվող փաստաթղթերը: Դիմումատուի անձնագիր, հարկային պարտավորությունների վերաբերյալ տեղեկություն:
- Ներկայացման եղանակը: Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ ֆիզիկական (թղթային) տարբերակով:
Ներկայացման եղանակներ
Դիմումը կարող է ներկայացվել հետևյալ եղանակներով:
- Էլեկտրոնային համակարգ: Դիմումը կարող է լրացվել և ուղարկվել ՀՀ ՊԵԿ-ի պաշտոնական կայքէջի միջոցով:
- Թղթային տարբերակ: Դիմումը կարող է ներկայացվել ՀՀ ՊԵԿ-ի տեղամասային գրասենյակներում:
Դիմումի ընթացքի վերահսկում
Դիմումը ներկայացնելուց հետո, հարկավոր է հետևել նրա ընթացքին:
- Դիմումի ընդունման հաստատում: Դիմումատուն պետք է ստանա հաստատում, որ դիմումը ընդունվել է:
- Հետադարձ կապ: ՀՀ ՊԵԿ-ը պարտավոր է տրամադրել տեղեկություններ դիմումի ընթացքի մասին:
Ինչպես վերահսկել դիմումի ընթացքը
Դիմումի ընթացքը կարելի է հետևել հետևյալ միջոցով:
- Շտապ կապ հաստատել: ՀՀ ՊԵԿ-ի տարբեր հեռախոսահամարներ կամ էլեկտրոնային հասցեներ:
- Էլեկտրոնային համակարգ: Օգտագործել էլեկտրոնային անձնագիր կամ ստորագրություն դիմումի ստատուսը ստուգելու համար:
Հնարավոր հետևանքներ և պարտավորություններ
Ընդունված որոշման հիման վրա, դիմումատուն կարող է ստանալ որոշակի հետևանքներ:
- Պարտավորությունների կատարում: Դիմումատուն պարտավոր է կատարել իր պարտավորությունները որոշման ժամկետներում:
- Ժամկետանց: Եթե պարտավորությունները չեն կատարվում, ապա կարող են մոտենալ ֆինանսական պատիժներ:
Իրավունք և պարտականություններ
Դիմումատուն իրավունք ունի բացատրել իր վիճակը և ստանալ աջակցություն:
- Բողոքարկման իրավունքը: Դիմումատուն իրավունք ունի բողոքարկել որոշումը:
- Օգնություն ստանալ: Դիմումատուն կարող է դիմել իրավաբանական աջակցություն:
Ամբողջ գործընթացի ժամանակացույցը
Որոշման ընդունման գործընթացը ունի որոշակի ժամանակացույց, որը պետք է հաշվի առնել:
| Ընդհատակ | Ժամկետ |
|---|---|
| Դիմումի ներկայացման ժամկետ | 2025 թվականի փետրվարի 17 |
| Դիմումի վերաուղղում | 2025 թվականի մարտի 1 |
| Պարտավորությունների կատարման ժամկետ | 2025 թվականի ապրիլի 15 |
Փաստաթղթի նշանակությունը և ներքին գործընթացները
Այս որոշումը հանդիսանում է կարևոր մասնագիտական փաստաթուղթ, որը լիովին համապատասխանում է Հայաստանի Հանրապետության հարկային օրենսդրությանը:
Հարկային պարտավորությունների կատարումը ոչ միայն կարևոր է պետության կայունությանը, այլ նաև քաղաքացիների համընդհանուր բարեկեցությանը:
Եզրափակիչ խոսքեր
Այս որոշումը և դրա շրջանակները բարձրացնում են հանրային գիտակցությունը հարկային պարտավորությունների կարևորության մասին, և քաղաքացիները պետք է գիտակցեն իրենց պարտավորությունները, որպեսզի կարողանան վայելել իրենց իրավունքները:
Ներդրումների և հարկային պարտավորությունների վճարման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 15.01.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 6-Ա որոշումը ունի բուռն ազդեցություն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշման շրջանակներում հարկադիր գանձման գործընթացը ենթադրում է, որ պետական մարմինները կարող են սկսել հարկային պարտավորությունների բռնագանձման գործընթացը առանց դատարանի միջամտության, ինչը դյուրացնում է պետական բյուջեի համալրումը՝ կախված տվյալ անձի ֆինանսական վիճակից:
ՊԵԿ-ը, այս որոշմամբ, ունի իրավասություն մշակելու հատուկ մեխանիզմներ և քայլեր, որոնք համապատասխանում են յուրաքանչյուր առանձին հարկ վճարողի ֆինանսական իրավիճակին։ Ներդրումների և հարկային պարտավորությունների վճարման գործընթացը ենթադրում է, որ հարկ վճարողները կարող են դիմել ՊԵԿ-ին հստակեցման և նյուանսների վերաբերյալ, ինչպիսին են՝ պահանջվող փաստաթղթերի շրջանակը, հնարավոր լրացուցիչ վճարումներ կամ բողոքարկման գործընթացներ:
ՊԵԿ-ի վերահսկողության կարգը և հարկային պարտավորությունների չկատարումը
ՀՀ ՊԵԿ-ը, ի լրումն վերոնշյալ որոշման, իրականացնում է վերահսկողություն հարկ վճարողների գործունեության նկատմամբ, ինչը ներառում է նաև նրանց հարկային պարտավորությունների կատարումը: Կառավարության կողմից սահմանված կարգի համաձայն, ՊԵԿ-ը կարող է իրականացնել ծանուցումներ և կանչեր, որոնք ուղղված են հարկ վճարողների հետաքրքրություններին, պարզաբանելով՝ ինչու են հարկային պարտավորությունները չկատարվել:
Այսօր, հարկադիր գանձման գործընթացն ավելի ու ավելի հաճախ է կիրարկվում, և դա կարող է հանգեցնել ծանր հետևանքների ֆիզիկական անձանց համար, եթե նրանք չեն ուշադիր հետևում իրենց հարկային պարտավորություններին։ Մասնավորապես, հարկային պարտավորությունների չկատարման դեպքում հնարավոր են տուգանքներ և նույնիսկ ունեցվածքի բռնագանձում:
ՊԵԿ-ը այլընտրանքային ճանապարհներ է նախատեսում նաև հարկ վճարողների համար, ովքեր ցանկանում են ազատվել պարտավորություններից, ինչպիսին են՝ հարկային արտոնությունների տրամադրումը կամ պարտավորությունների վերանայումն՝ կախված յուրաքանչյուր մեկի ֆինանսական իրավիճակից:
Դիմումների և բողոքարկումների գործընթացը սեփական հարկային պարտավորությունների կարգավորմանն աջակցելու համար
Ֆիզիկական անձինք, ովքեր դիմում են հարկային պարտավորությունների մշակման և կարգավորման հարցերով, ունեն իրավասություն օգտվելու պետական ծառայությունների էլեկտրոնային համակարգերից, որոնք հիմք են տալիս ինքնուրույն կարգավորել իրենց հարկային իրավիճակը: Դիմումները, որոնք վերաբերում են հարկային պարտադիր վճարումների, պետք է ներկայացվեն համապատասխան ձևերով, ինչպիսիք են «Դիմում հարկային պարտավորությունների վերաբերյալ» (Դիմում N1), որը կարելի է загрузить ՊԵԿ պաշտոնական կայքից:
Բողոքարկման գործընթացի ընթացքում հարկ վճարողները կարող են փաստաթղթեր և հավելյալ տեղեկություններ ներկայացնել, որոնք հաստատում են իրենց պահանջները։ Տվյալ գործընթացը ենթադրում է նաև որոշակի ժամանակահատված, որի ընթացքում հարկ վճարողները կարող են սպասել ՊԵԿ-ի պատասխանին, ինչը կարող է լինել 30-60 օր՝ կախված բողոքի բնույթից:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող վերահսկողությունը և հարկային պարտավորությունների կատարումը պահանջում են զգոնություն և դիմումային մշակման գործընթացի գիտելիք, ինչը օգնում է հաշվետու լինել սեփական ֆինանսական պարտականությունների նկատմամբ: