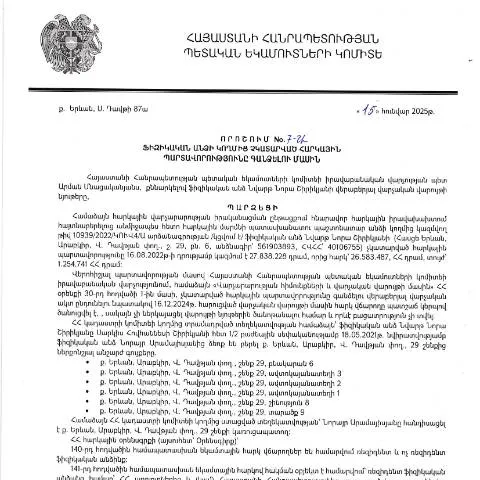
Կառավարության որոշումը. Հարկային պարտավորությունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.01.2025թ. որոշումը, որը վերաբերւում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, անչափ կարևոր է հարկային համակարգում: Այս փաստաթուղթը թե՛ իր բովանդակությամբ, թե՛ կիրառման դաշտով առանձնանում է այլ նմանատիպ ձևերից, ինչպիսիք են հարկային հայտարարությունները կամ վճարումների կտրոնները:
Հետաքրքրվողները. Ովքե՞ր են ենթարկվում այս որոշմանը
Այս որոշումը հիմնականում վերաբերում է ֆիզիկական անձանց, ովքեր կրում են հարկային պարտավորություններ, բայց առկա որոշակի հանգամանքների պատճառով դրանք չեն կատարել:
Ըստ կարգավիճակի և իրավիճակի
- Բիզնեսում զբաղված ֆիզիկական անձինք՝ ովքեր չեն ներկայացրել հարկային հաշվետվություններ:
- Ծառայողներ՝ ովքեր չեն վճարել եկամտային հարկ:
- Անկախ մասնագետներ՝ ովքեր չունեն այլընտրանքային եկամուտ:
Ինչ է ներկայացնում այս փաստաթուղթը՝ ընթացակարգի շրջանակներում
Այս փաստաթուղթը հանդիսանում է գանձման գործընթացի պահը, որը սկսվում է այն ժամանակ, երբ ՀՀ ՊԵԿ-ը որոշում է ձեռնարկել հարկային պարտավորությունների գանձման մասին:
Հարկային պարտավորությունների պոտենցիալ հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ հետևյալ հետևանքները՝
- Տուգանքների կիրառություն
- Դիմումատուի իրավունքների սահմանափակում
Ինչպես լրացնել ու ներկայացնել պահանջվող փաստաթուղթը
Ուսումնասիրելով որոշման բովանդակությունը, անհրաժեշտ է համապատասխան ձևը լրացնել համապատասխան տվյալներով:
Հիմնական քայլերը
- Բացահայտել պարտավորությունների տեսակները:
- Լրացնել անհրաժեշտ տեղեկությունները, այդ թվում՝ անձի տվյալները:
- Ներկայացնել փաստաթուղթը էլեկտրոնային ձևաչափով՝ օգտագործելով ID քարտ կամ էլեկտրոնային ստորագրություն:
Անհրաժեշտ փաստաթղթերն ու տեղեկությունները
Այս որոշման համաձայն, անհրաժեշտ է ներկայացնել որոշակի փաստաթղթեր, որոնք կօգնեն հաստատել հարկային պարտավորությունների գոյությունը:
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հայտարարություն | Հաստատելու պարտավորությունների առկայությունը |
| Ինքնությունը հաստատող փաստաթուղթ | Դիմումատուի ինքնությունը հաստատելու համար |
Հնարավոր բարդություններ և ընթացակարգային խնդիրներ
Ըստ որոշման պայմանների, հնարավոր են մի քանի խնդիրներ, որոնք կարող են առաջանալ դիմումի ընթացքում:
Ինչ անել, եթե կա մերժում կամ փաստաթուղթ չի ընդունվել
- Կապվել ՀՀ ՊԵԿ-ի հետ՝ ճշտելու մերժման պատճառները:
- Վերականգնել անհրաժեշտ փաստաթղթերը կամ լրացնել բացթողումները:
Եզրակացություն. Որպես եզրափակիչ մտածում
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում ունի իր առանձնահատկությունները և կարևորությունն իր անձանց համար: Դիմումատուները պետք է ուշադիր լինեն ներկայացրած փաստաթղթերի նկատմամբ, որպեսզի խուսափեն չհաջողված դիմումներից:
Ֆիզիկական անձի հարկային պարտավորությունների գանձումը՝ իրավաբանական տեսակետից
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը կարգավորում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը, որը կարեւոր նշանակություն ունի պետական բյուջեի լրացման եւ հարկային կարգապահության ապահովման տեսանկյունից։ Այս որոշման հիմքում ընկած են ՀՀ օրենսդրությունից բխող սկզբունքները, որոնք ուղղված են հարկային պարտավորությունների կատարման դեմ նկատմամբ վերահսկողության ուժեղացմանը:
Այս որոշման ընդունումը, որը տեղադրվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2025 թվականի փետրվարի 17-ին, նախատեսում է գործողություններ, որոնք կարող են ձեռնարկվել հարկային մարմնի կողմից ֆիզիկական անձի նկատմամբ, եթե վերջինս չի կատարել իր հարկային պարտավորությունները սահմանված ժամկետում։ Նման գործողությունները կարող են ընդգրկել պարտավորությունների գանձման գործընթացը, վարչական տուգանքների կիրառումը, ինչպես նաեւ հարկային պարտավորությունների կատարման ապահովման միջոցների ներդրումը:
Ըստ այդմ, հարկային մարմինները պարտավոր են տրամադրել ֆիզիկական անձին համապատասխան տեղեկություններ, ինչպես նաեւ հնարավորություն ընձեռել չհամատեղված պարտավորությունները կարգավորելու համար։ Սա ենթադրում է, որ ֆիզիկական անձը կարող է դիմել հարկային մարմին՝ ստանալու իր հարկային պարտավորությունների վերաբերյալ հստակ տվյալներ և դրանք վճարելու հնարավորությունների թվում:
Հարկային պարտավորությունների գանձման գործընթացի մեթոդաբանությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նաեւ ներառում է պարտավորությունների գանձման գործընթացի մեթոդաբանությունը, որը պետք է հետեւի տրամաբանական և հասկացվող քայլերի շարք:
Հարկային պարտավորությունների գանձման գործընթացում մինչեւ որոշման կիրառման սկզբնական փուլը հարկային մարմինները պարտավոր են նախօրոք տեղեկացնել ֆիզիկական անձին՝ նշելով նրանց պարտավորությունների մասին տեղեկատվությունը, որոնք դատարանի կամ այլ հարկային մարմնի կողմից չեն ճանաչվել անվավեր: Այս քայլը ներառում է հնարավոր բոլոր հետախուզական միջոցառումները, ինչպիսիք են ռիսկերի գնահատումը, հարկային հաշվարկների առավել մանրամասն ուսումնասիրությունը:
Վարչական գործընթացում նշանակալի է նաեւ վճարումների վերահսկողությունը: Ֆիզիկական անձը, որի նկատմամբ կիրառվել են ընթացակարգային միջոցներ, կարող է դիմել պայմանավորվածություններին՝ պարտավորությունները կատարելու համար։ Եթե ֆիզիկական անձը չի կատարում այս գործընթացը կամ չի ընդունում պարտավորությունները, ապա ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է ձեռնարկել վարչական միջոցներ, այդ թվում՝ պարտավորությունների բռնագրավում:
Անձնական տվյալների պաշտպանություն հարկային գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում անձնական տվյալների պաշտպանությունը հանդիսանում է կարեւոր չափանիշ, որը ապահովում է ֆիզիկական անձանց իրավունքների եւ ազատությունների պաշտպանությունը: ՀՀ օրենսդրությամբ նախատեսված է, որ հարկային մարմինները պարտավոր են պահպանել անձնական տվյալների գաղտնիությունը, ինչի նպատակն է կանխել դրանց չարաշահումը:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում հարկային մարմինները պետք է ապահովեն, որ յուրաքանչյուր ֆիզիկական անձ ունենա իր հարկային պարտավորությունների վերաբերյալ հստակ եւ հասանելի տեղեկություններ, որոնք, սակայն, չեն խախտում տվյալների պաշտպանությանը վերաբերվող օրենքները:
Այս գործընթացի շրջանակներում հարկային մարմիններին անհրաժեշտ է օգտագործել ժամանակակից տեխնոլոգիաներ, որոնք կօգնեն ապահովել տվյալների անվտանգությունը: Այնպես որ, հարկային պարտավորությունների գործը կարող է ընթացք ստանալ միայն այն ժամանակ, երբ ֆիզիկական անձը կատարել է բոլոր անհրաժեշտ վճարումները եւ պահպանել մատակարարած տեղեկությունները, որպեսզի ապագայում կանխվեն հնարավոր իրավաբանական խնդիրները: