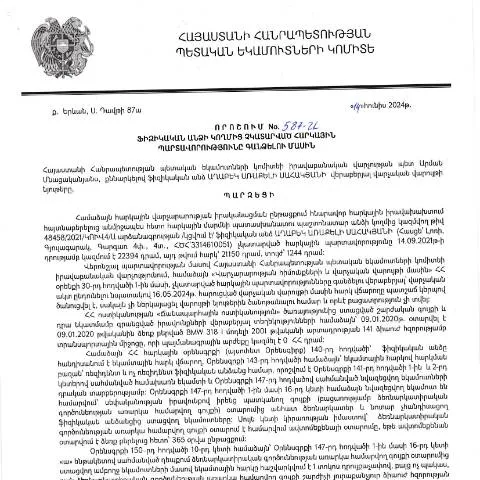
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը. Պատմություն և նշանակություն
2024 թվականի հունիսի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվել է կարևոր որոշում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (587-Ա որոշում), որը կնքված է Աղաբեկ Առաքելի Սահակյանի կողմից: Սա որոշում է, որը նախատեսում է հարկային պարտավորությունների կատարման կանոնակարգման և վերահսկման հետևողական գործընթացը:
Պատմություն և իրավական կարգավորումներ
Հարկային պարտավորությունների ամբողջականությունը կարևոր խնդիր է, որը միշտ եղել է պետության ուշադրության կենտրոնում: ՀՀ վարչաիրավական կարգավորման շրջանակներում այս որոշումն ունի կարևոր դեր՝ նպաստելով հարկային օրենսդրության կատարելագործմանը և հարկային վարչարարության արդյունավետությանը:
Նշված որոշման ընդունման հիմքում ընկած են Հայաստանի Հանրապետության Կառավարման իրավունքի և հարկային կարգավորման հիմնական սկզբունքները, ինչպես նաև 2025 թվականին ընդունված վարչարարական ընթացակարգերի օրենսդրական փոփոխությունները:
Ովքեր են ներկայացնում հայտը և ինչ պայմաններ են պահանջվում
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարում իրենց հարկային պարտավորությունները: Հարկային վարչության կողմից սահմանված են որոշակի չափանիշներ, որոնք պետք է համապատասխանի հայտը ներկայացնող անձը:
- Ֆիզիկական անձի ճանաչում: Անձը պետք է լինի հարկային օրենսդրությամբ ճանաչված:
- Հարկային պարտավորությունների առկայություն: Անձը պետք է ունենա չկատարած հարկային պարտավորություններ:
- Հայտի ներկայացման ժամկետներ: Այս պահին նախատեսվում են խիստ ժամկետներ, ըստ որոնց անձը պետք է ներկայացնի հայտը:
Անհրաժեշտ փաստաթղթերը
Հայտի ներկայացման համար անհրաժեշտ են որոշակի փաստաթղթեր, որոնք պետք է հավելվեն հայտին՝ վկայելու համար հայտի իսկությունը:
- Հարկային պարտավորությունների մասին տեղեկանք:
- Անձի ինքնությունը հաստատող փաստաթուղթ:
- Անձի բնակության հասցեն հաստատող փաստաթուղթ:
Հայտի լրացման գործընթացը
Հայտը լրացնելու գործընթացը պարտավորեցնող է և պետք է իրականացվի ըստ սահմանված ձևի: Յուրաքանչյուր անձ, ով ցանկանում է ներկայացնել հայտ, պետք է քայլ առ քայլ հետևի հետևյալ քայլերին:
- Տեղի ունենալու վերահսկողությունը: Անձը պետք է ստուգի իր հարկային պարտավորությունների առկայությունը:
- Հայտի ձևը ստանալ: Հեռակապով կամ էլեկտրոնային եղանակով ստանալ անհրաժեշտ ձևը:
- Հայտի լրացում: Համապատասխան տվյալները լրացնել՝ նկատի ունենալով բոլոր պահանջված փաստաթղթերը:
- Հայտի ներկայացում: Ներկայացնել հայտը համապատասխան մարմնին՝ երևանցի կամ առցանց եղանակով:
Անվճար ծառայություններ
Ըստ ՀՀ ՊԵԿ-ի քաղաքականության, հայտը ներկայացնելու գործընթացը անվճար է: Անձը կարող է օգտվել օրենսդրության ներկայացված բոլոր ծառայություններից՝ նպատակ ունենալով կատարել իր հարկային պարտավորությունները:
Տեղեկատվական համակարգերի դերակատարությունը
Հայաստանի Հանրապետության հարկային վարչությունը, իր գործողություններով, ակտիվորեն կիրառում է էլեկտրոնային համակարգեր, որոնք թույլ են տալիս արագ ու արդյունավետ վերահսկել հարկային պարտավորությունների կատարման գործընթացը:
- Էլեկտրոնային ստորագրություն: Անձը պարտավոր է օգտագործել իր էլեկտրոնային ստորագրությունը հայտը ներկայացնելու համար:
- Կենտրոնացված տվյալների բազաներ: Առկա տվյալների բազաները ապահովում են արագություն և ճշգրտություն:
Հայտի ուսումնասիրություն և որոշում կայացում
Հայտը ներկայացնելուց հետո, հարկային վարչությունը իրականացնում է հետևյալ քայլերը:
- Հայտի ստուգում: Նախքան որոշման կայացումը, պետք է ստուգվի հայտը և ներկայացված փաստաթղթերը:
- Որոշման կայացում: Անձին կհայտնվի որոշումը՝ կամ հաստատելով, կամ հրաժարվելով:
Դրական և բացասական որոշումների հետևանքները
Հարկային վարչության կողմից տրամադրված որոշումները ունեն կարևոր հետևանքներ և պարտավորություններ:
- Դրական որոշում: Անձը ստանում է ցուցումներ, որոնք պետք է իրականացնի իր հարկային պարտավորությունները կատարելու համար:
- Բացասական որոշում: Անձին կարող են տալ պատճառները, որոնց պատճառով նրա հայտը չի ընդունվել:
Հարկավոր գործողությունները բացասական որոշումների դեպքում
Եթե հայտը մերժվել է, անձը ունի որոշակի հնարավորություններ՝ պատվիրել կամ բողոքարկել այդ որոշումը:
- Անհրաժեշտ փաստաթղթերի լրացում: Եթե որոշումը մերժվել է փաստաթղթերի բացակայության պատճառով, անհրաժեշտ է համալրել դրանք:
- Դիմումում հաղորդագրություն: Անձը կարող է գրավոր դիմում ներկայացնել՝ պահանջելով վերանայել որոշումը:
Եզրակացություն
ՀՀ ՊԵԿ իրավաբանական վարչության 587-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարման գործընթացում, որը կարող է լինել արդյունավետ մակարդակի բարձրացման միջոց: Հարկային պարտավորությունները կատարելով, քաղաքացիները կարող են սատարել պետական բյուջեի ձևավորման գործընթացին: Այնպես որ, յուրաքանչյուր անձ, ով ունի հարկային պարտավորություններ, պետք է պատասխանատու վերաբերվի իր պարտականություններին:
Հարկային պարտավորությունների կատարումը և դրանց խախտումը
Հայաստանի հանրապետությունում հարկային պարտավորությունները կատարելու գործընթացը այնքան էլ պարզ չէ, և հաճախ առաջանում են խնդիրներ, որոնք պահանջում են իրավական խորհրդատվություն: Համաձայն ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումների, հարկային պարտավորությունները կարող են չկատարվել տարբեր պատճառներով, ինչպիսիք են ֆինանսական դժվարությունները, սեփականության կորուստները կամ այլ համանման իրավիճակները: Հարկային պարտավորությունների խախտման դեպքում անհրաժեշտ է ձեռնարկել միջոցներ այդ պարտավորությունները կատարելու համար, ինչը կարող է ներառել հարկային մատակարարումների վերանայումը կամ հարկային հետազոտություն անցկացնելը:
Եթե քաղաքացին չի կարողանում ժամանակին կատարել իր հարկային պարտավորությունները, ապա նա պետք է շփվի ՀՀ ՊԵԿ հետ, որպեսզի պարզաբանվի, թե ինչ տրվող ժամանակահատվածում և կարգով կարող է նա կատարել իր պարտավորությունները, իսկ այն դեպքում, երբ քաղաքացին արդեն ստացել է համապատասխան որոշում, պետք է իրականացնի նշված գործողությունները:
Իրավաբանական վարչության կողմից կայացված որոշումների հետևանքները
Տվյալ որոշումը, որը կնքված է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» անվանումով, կարող է ունենալ շատ լուրջ հետևանքներ ինչպես ֆիզիկական անձի, այնպես էլ մյուս համապատասխան կողմերի համար: ՀՀ ՊԵԿ իրավաբանական վարչության որոշման ընդունումը, ինչպիսին է 587-Ա որոշումը, նշանակում է, որ հարկային պարտավորությունների կատարումը պարտադիր է և որ քաղաքացին և այլ իրավաբանական անձիք պարտավոր են հետևել դրան:
Դրա հետևանքով, եթե չեն կատարվում նշված պարտավորությունները, ՀՀ ՊԵԿ ունենալու է իրավասություն անցկացնել հարկային ստուգումներ, մշակել տվյալների ճանաչման գործընթացներ, ինչպես նաև կիրառել վարչական պատասխանատվություն: Որոշման հրապարակումը նաև ազդանշան է այն մասին, որ հարկային վարույթները և դրանց իրավական կարգավորումները խստացած են:
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները
Քաղաքացիների իրավունքները հարկային պարտավորությունների կատարման համատեքստում շատ կարևոր են: ՀՀ սահմանադրությունը և գործող օրենքները երաշխավորում են, որ յուրաքանչյուր քաղաքացին ունի իրավունքը ստանալ տեղեկություններ իր հարկային պարտավորությունների վերաբերյալ, ինչպես նաև իրավունքը դիմել ՀՀ ՊԵԿ կամ իրավաբանական վարչության ղեկավարությանը, եթե նրանք զգում են, որ իրենց իրավունքները խախտվել են:
Սակայն հարկային պարտավորությունների կատարումն առավելագույնս կարևոր է՝ ոչ միայն քաղաքացիների, այլ նաև պետության համար: Քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են սպասել ոստիկանության միջամտությանը, որը կարող է ներառել սեփականության առգրավում և այլ միջոցներ, որոնք նախատեսված են Հայաստանի Հանրապետության օրենսդրությամբ:
Նմանատիպ իրավիճակներից խուսափելու համար քաղաքացիները պետք է միշտ ուշադրություն դարձնեն իրենց հարկային պարտավորություններին և անհրաժեշտության դեպքում խորհրդակցեն մասնագետների հետ: