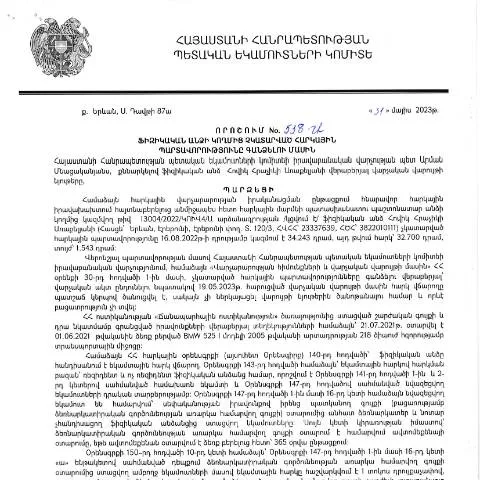
Ներածություն՝ հարկային պարտավորությունները գանձելու գործընթաց
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը Հայաստանի Հանրապետությունում կարգավորվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 538-Ա որոշմամբ (Հովիկ Հրաչիկի Առաքելյան), որը պաշտոնապես հրապարակվել է 26․06․2023թ․:
Այս որոշումը կարևոր ազդեցություն ունի հարկային պարտավորությունների կատարման գործում, քանի որ այն սահմանում է գործընթացը, որը պետք է իրականացվի՝ հարկային պարտավորությունները գանձելու համար: Ինչպես յուրաքանչյուր պաշտոնական փաստաթուղթ, այս որոշումը պահանջում է մանրամասն ուսումնասիրություն և խիստ պահպանություն:
Գործընթացի մեկնարկային փուլը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը տեղեկանում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները:
- Տեղեկատվության հավաքում: Հարկային մարմինը հավաքում է անհրաժեշտ տեղեկությունները՝ պարտավորությունների մասին:
- Նոտարիալ դիմումներ: Եթե հարկային մարմինը որոշում կայացնում է դիմել դատական ատյան՝ պարտավորությունները գանձելու նպատակով:
- Տեղեկցման գործընթաց: Ֆիզիկական անձի հետ իրականացվում է հաղորդակցություն՝ պարտավորությունների մասին:
Դիմումի մասին մանրամասներ
Դիմումի կառուցվածքը և լրացման կարգը հիմնարար նշանակություն ունեն:
Դիմումի անվանում և նպատակ
Դիմումը պետք է հստակ ներկայացնի, որ այն վերաբերում է հարկային պարտավորությունների գանձմանը:
Տեղեկություններ դիմող անձի մասին
Առաջին անհրաժեշտությունը տեղեկություններն են դիմողի մասին, ինչպիսիք են:
- Անուն, ազգանուն
- Ազգային նույնականացման համար
- Հասցե
Ֆորմայի լրացման գործընթացը
Ֆորմայի լրացման ընթացքում մի շարք կարևոր կետեր են, որոնց վրա պետք է ուշադրություն դարձնել:
Եզրափակիչ պահանջներ
Ֆորման պետք է լրացվի անվճար և առանց սխալների:
- Որոշումը ներկայացնելիս անհրաժեշտ է նշել բոլոր տվյալները:
- Յուրաքանչյուր տողի մեջ պարզ և հստակ տեղեկատվություն տրամադրել:
- Լրացուցիչ փաստաթղթեր, եթե պահանջվում է, պետք է կցվեն:
Հարկային մարմնի կողմից իրականացվող գործընթացներ
Հարկային մարմինը, ստանալով դիմումները, սկսում է ուսումնասիրություն:
- Տեղեկատվության ստուգում: Հարկային մարմինը ստուգում է ներկայացված տեղեկատվությունը:
- Աջակցություն: Եթե անհրաժեշտ է, ֆիզիկական անձին առաջարկվում է լրացուցիչ հարցում:
Հարկային մարմինը կարող է կիրառել տարբեր միջոցներ, այդ թվում՝ դատական գործընթացներ, եթե պարտավորությունները չեն կատարվում:
Նախաձեռնությունների իրականացման օրացույց
Հարկային պարտավորությունները գանձելու գործընթացը պետք է իրականացվի ժամանակին:
| Պրոցեսի փուլ | Ամփոփման ժամկետ |
|---|---|
| Դիմումի ներկայացում | Եթե կարող է կատարվել 30 օրում |
| Հարկային մարմնի ուսումնասիրությունը | 60 օր |
| Դատական գործընթացը | Ամենաքիչը 3 ամիս |
Ֆիզիկական անձանց պրոֆիլը և բացառությունները
Հարկային պարտավորությունների գանձման գործընթացը վերաբերում է տարբեր ֆիզիկական անձանց, սակայն կան հատուկ խմբեր, որոնք կարող են լինել բացառություններ:
Առանձնահատկությունները
- Մասնագիտացված ազատ职业 :
- Նվազագույն եկամուտ ունեցող անձինք:
Հարկային պարտավորությունները չկատարելու հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա կարող են լինել հետևյալ հետևանքները:
- Աջակցություն: Հարկային մարմինը կարող է ձեռնարկել միջոցառումներ:
- Դատական ընթացակարգեր: Պարտավորությունների չկատարման դեպքում կարող է առաջանալ դատական գործընթաց:
Հարկային մարմնի հետ համագործակցության խորհուրդներ
Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկային մարմնի հետ համագործակցությունը շատ կարևոր է:
- Դիմումների վերանայում և հետևոություն:
- Հնարավոր հարցերի դեպքում դիմել համապատասխան մարմիններ:
Հարկային պարտավորությունների գանձման գործընթացը պատասխանատու գործողություններ է պահանջում, և ֆիզիկական անձինք պետք է հետևեն բոլոր հրահանգներին՝ հնարավոր արագությամբ և արդյունավետության:
Իրավաբանական կառավարման դերը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը plays a pivotal role in the enforcement of tax compliance measures, particularly in the context of physical persons. The decision made by the head of the legal department, Հովիկ Հրաչիկի Առաքելյան, on 31.05.2023, regarding the collection of unpaid tax obligations, underscores the importance of legal oversight in ensuring that tax laws are upheld. The legal framework provides a structured approach for the collection of these debts, which includes a series of administrative steps that must be adhered to by both the tax authorities and the taxpayers.
One of the key functions of the legal department is to ensure that all actions taken in the tax collection process are compliant with the Administrative Procedure Code of the Republic of Armenia (HO-139-N, amended 2025). This includes the issuance of notifications, the opportunity for taxpayers to appeal decisions, and the provision of necessary legal support to the tax administration. In particular, the legal department’s role in ensuring compliance with procedural fairness and transparency cannot be overstated, as it builds public trust in the tax collection process.
Հարկային պարտավորությունների գանձման գործընթացի իրավական ընթացակարգեր
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք իրավական ընթացակարգեր, որոնք նախատեսված են ՀՀ հարկային օրենսդրությամբ: Օրինակ, առաջվանը հարկային պարտավորություն չկատարող ֆիզիկական անձին հարկային ծառայությունը պետք է նախապես ծանոթացնի ողջամիտ ժամկետում պարտավորությունների գոյության մասին: Այս ծանուցումներից հետո, եթե պարտավորությունները չկատարվեն, իրավաբանական վարչությունը կարող է կիրառել հարկային պարտավորությունների հարկադիր գանձման միջոցներ:
Այս գործընթացը ներառում է բազմաթիվ փուլեր, որոնցում հարկ վճարողներին տրամադրվում է համապատասխան տեղեկատվություն և ծանուցումներ: Հարկային մարմիններն ունեն պարտավորություն, որպեսզի ապահովեն հարկ վճարողներին, որ նրանք իրազեկ են իրենց իրավունքներից և պարտականություններից: Արագացված գործընթացների շրջանակներում հարկային մարմինները կարող են կիրառել նաև հարկային պարտավորությունների պարտադիր մշակման մեթոդներ, ինչը կարող է հանգեցնել հարկային վճարների արագացման:
Հարկային պարտավորությունների հավաքագրման տեխնոլոգիական նորարարություններ
ՀՀ ՊԵԿ-ն ակտիվորեն ներդնում է նոր տեխնոլոգիաներ հարկային պարտավորությունների հավաքագրման գործընթացում: Մասնավորապես, էլեկտրոնային ստորագրությունների և ID քարտերի օգտագործումը հեշտացնում է գործընթացը և ապահովում է դրա անվտանգությունը: Ավելին, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք հնարավորություն են տալիս ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչպես նաև իրականացնել վճարումներ առցանց:
Նորարարությունները ներառում են նաև QR կոդերի կիրառումը փաստաթղթերում, որոնք թույլ են տալիս արագ և հեշտ ստուգել հարկային պարտավորությունների իրականությունը: Այս տեխնոլոգիական լուծումները ոչ միայն նվազեցնում են ժամանակահատվածը, երբ հարկային պարտավորությունները հավաքվում են, այլ նաև բարձրացնում են գործընթացի թ transparency և վստահելիությունը քաղաքացիների շրջանում: