Ներդաշնակություններ և պարտավորություններ. Ինչպես հասկանալ վճարման գործընթացը
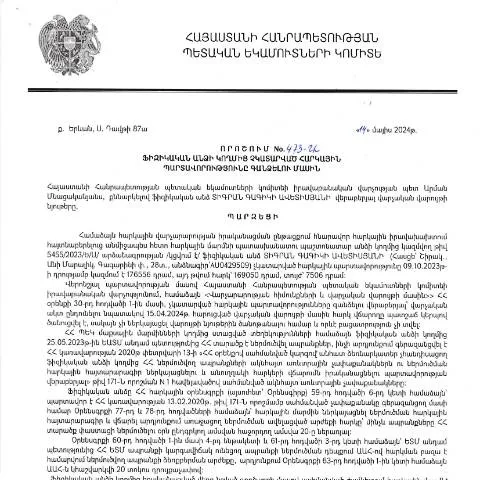
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 473-Ա որոշումը մի կարևոր փաստաթուղթ է, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների չկատարումը և դրանց գանձման գործընթացը:
Այս որոշումն ուղղված է բոլոր այն անձանց, որոնք ստացել են «ֆիզիկական անձի» կարգավիճակ, և նրանց հարկային պարտավորությունները չեն կատարվել համապատասխան ժամանակին:
Հարկային պարտավորությունների կարեւորությունը
- Հարկերի դեր: Հանրապետության բյուջեի ֆինանսական հիմնարկը ապահովում է պետական ռազմավարական ծրագրերի իրականացումը:
- Պատասխանատվություն: Չկատարած հարկային պարտավորությունները կարող են հանգեցնել իրավական հետևանքների:
Ովքե՞ր են այդ գործընթացի մասնակիցները
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն դրանք չեն կատարել:
Հարկային պարտավորությունների տակ կարող են ընկնել հետևյալ խումբ մարդիկ՝
- Անակնհարապես կտրուկ եկամուտ ունեցողները, որոնք ժամանակին չեն հայտարարատրվել:
- Իրավաբանական անձանց կողմից աշխատանքի ընդունված ֆիզիկական անձինք:
- Այլ դեպքեր, որոնք ապացուցում են հարկային պարտավորությունների անհնարինությունն:
Դեպքերի քննության ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է որոշակի ընթացակարգ, որը պետք է հետևել:
| Ընթացκεրը | Նկարագրություն |
|---|---|
| 1. Հարկային պարտականությունների հաղորդում | Շրջակա լրատվության միջոցով հարկային պարտականությունների շնորհումը: |
| 2. Ծրագրի հաստատում | Ստացված հաղորդագրությունների հիման վրա ծրագիրը ներկայացվում է համապատասխան մարմին: |
| 3. Գանձման գործընթաց | Հարկային պարտավորությունները որոշվում են և սկսվում է գանձման գործընթաց: |
Ինչ անել մերժման դեպքում
Եթե հայտը մերժվում է, կարևոր է հասկանալ, թե ինչ քայլեր պետք է ձեռնարկվեն:
Հարկային մարմինները պարտավոր են տրամադրել մերժման պատճառները, և եթե կարծում եք, որ մերժումը սխալ է, դուք կարող եք դիմել:
- Անհրաժեշտ փաստաթղթեր ներկայացնել:
- Կարևոր է ապահովել բոլոր անհրաժեշտ ապացույցները:
Գանձման գործընթացի վերջնական փուլերը
Գանձման գործընթացը ավարտվում է, երբ բոլոր պարտավորությունները կատարվում են, և հարկային մարմինը տեղեկացվում է կատարված վճարումների մասին:
Հարկային մարմինները պարտավոր են տրամադրել վճարումների վերաբերյալ տեղեկություններ:
Հարկային պարտավորությունների իրավական շրջանակը
Այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի օրենսդրության վրա:
Հարկային վարչությունը պարտավոր է պահպանել բոլոր օրենսդրական պահանջները և դիմումների կարգը:
Ինչպես պատրաստել անհրաժեշտ փաստաթղթերը
Փաստաթղթերի պատրաստման գործընթացը շատ կարևոր է, և պետք է արդարացված լինի:
- Ելքային տվյալներ: Ստանալ բոլոր հարկային պարտավորությունների վերաբերյալ տեղեկություններ:
- Շրջանառություն: Ենթադրվող փաստաթղթերի հավաքագրում:
Թերությունների և հատկանիշների տարբերություններ
Որոշումները տարբեր են՝ ըստ իրենց եզրույթների:
Այս որոշման առանձնահատկությունները ներառում են:
- Ընդհանուր հարկային պարտավորությունների վերլուծություն:
- Շրջանակներ՝ ըստ հարկային կարգի:
- Նպատակը՝ պարտավորությունների կատարումը:
Թողնում ենք, որ այս գործընթացը բարենպաստ լինի բոլոր օգտվողների համար:
Մասնավոր անձի հարկային պարտավորությունների գանձման գործընթաց
Տիգրան Գագիկի Ավետիսյանի պարագայում, որը հանդիսանում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 473-Ա որոշման հիմնական ոլորտը, հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք քայլեր և պահանջներ: Այս գործընթացի առաջին քայլը հարկային պարտավորությունների ճշտման լիարժեք ընթացակարգն է: ՀՀ ՊԵԿ-ը կամայական անձի հարկային պարտավորությունները գնահատելու համար օգտագործում է տարբեր աղբյուրներ, այդ թվում՝ բանկային տվյալներ, հաշվետվությունները, որը ներկայացնում է ֆիզիկական անձը, և այլ պետական մարմիններից ստացված տեղեկություններ: Քայլ 1-ը պահանջում է, որ անձը ներկայացնի բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են նրա հարկային վիճակին:
Քայլ 2-ում, եթե հարկային պարտավորությունները հաստատված են, անձը տեղեկացվում է պարտավորությունների մասին: Այստեղ կարևոր է նշել, որ տեղեկացումը պետք է ուղարկվի գրավոր ձևով, իսկ պարտավորությունները կարող են ներառել ինչպես վարչական տուգանքներ, այնպես էլ հիմնական հարկային գումարները: Այս փուլում անձը ունի իրավունք ընդդիմանալու և պահանջելու հարկային պարտավորությունների վերանայում:
Քայլ 3-ում, եթե առկա են փաստական վիճակի ապացույցներ, անձը կարող է դիմել վերանայման հայտով, որը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչությանը: Նման դիմումների համար սահմանված են հատուկ ձևթղթեր, որոնք կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Վերադարձի ընթացքում անձը կարող է ներկայացնել ապացույցներ և փաստաթղթեր, որոնք էին հարկային պարտավորությունների վրա ազդեցություն գործող:
Հարկային պարտավորությունների գանձման դեպքում անձի իրավունքները և պարտականությունները
ՀՀ օրենսդրությունը հստակ սահմանում է, թե ինչ իրավունքներ և պարտականություններ ունի ֆիզիկական անձը, երբ խոսքը վերաբերում է հարկային պարտավորությունների գանձմանը: Նախ, հարկ վճարող անձը ունի իրավունք ստանալ ամբողջական տեղեկություն իր հարկային պարտավորությունների վերաբերյալ: Դրա համար անձն ունենալու է ձևաթուղթ, որը հաստատում է նրա հարկային պարտավորությունները, ինչպես նաև տեղեկանք, որը պարունակում է վճարումների և տուգանքների մանրամասները:
Գանձման գործընթացի ընթացքում անձը պարտավոր է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են իր ֆինանսական վիճակը և կարողություն վճարելու: Միևնույն ժամանակ, անձը իրավունք ունի դիմել ՀՀ ՊԵԿ վարչությանը՝ պահանջելով հաշվետվություն Վարչության կողմից կայացված որոշումների վերաբերյալ, ներառյալ տվյալ որոշման հիմնավորումը և առկա փաստաթղթերը:
Այս ամենը հնարավորություն է տալիս անձին ընդունել տեղեկացված որոշումներ, որոնք վերաբերում են նրա հարկային պարտավորություններին: Քանի որ հարկային պարտավորությունները գանձվում են օրենքով սահմանված կարգով, հարկ վճարողը իրավունք ունի և պետք է ակտիվորեն համագործակցի հարկային մարմինների հետ:
Դատական վարույթներ և հարկային պարտավորությունների վիճարկում
Եթե հարկ վճարող անձը չի համաձայնվում ՀՀ ՊԵԿ-ի կողմից կայացված 473-Ա որոշման հետ, նա կարող է դիմել դատարան՝ վիճարկելու այն: Դատական վարույթը սկսելու համար հարկավոր է նախօրոք սպառել վարչական բողոքարկման բոլոր հնարավորությունները, որոնք նախատեսված են ՀՀ վարչական օրենսդրությամբ:
Դատական վարույթի ընթացքում անձը պետք է ներկայացնի իր փաստարկները, որոնք հիմնված են օրենքի վրա, ինչպես նաև բոլոր համապատասխան փաստաթղթերը, որոնք կարող են աջակցել նրա բողոքին: Այս գործընթացում Անցկացվող նիստերը կարող են ներառել նաև հարկային վարչության ներկայացուցիչների մասնակցությունը, ովքեր կունենան հնարավորություն պաշտպանելու իրենց դիրքորոշումը:
Դատական գործընթացների ժամկետները, ինչպես նաև տարբերակը, որով առարկվում են որոշումները, կախված են ՀՀ օրենսդրության դրույթներից: Ընդհանուր առմամբ, հարկ վճարողին պատշաճորեն ներկայացնել բոլոր փաստերը կարելի է համարել հանձնարարական, ինչը հնարավորություն կտա նրան հաջողությամբ պաշտպանել իր իրավունքները: