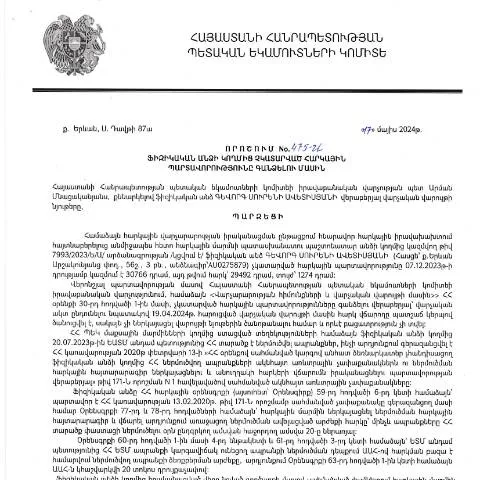
Նոր հարկային պարտավորությունների գանձման որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2028 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 475-Ա որոշումը, որը հրապարակվել է 27․06․2024թ., հանդիսանում է կարևոր փաստաթուղթ, որի նպատակն է կարգավորել այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները:
Մասնակիցներ և իրենց պարտավորությունները
Այս որոշման շրջանակներում ընդգրկվում են ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները ՀՀ օրենսդրության համաձայն:
- Հարկային պարտավորությունների չկատարում: Սա վերաբերում է ոչ միայն բացակա վճարներին, այլ նաև հաշվետվությունների չներկայացման դեպքերին:
- Դիտարկվող անձինք: Հարկային պարտավորություններ չունեցող, սակայն պետական կառույցների կողմից բացահայտված անձինք:
Հարկային պարտավորությունների իրականացում
Հարկային պարտավորությունների իրականացումը սահմանափակվում է որոշակի ժամանակահատվածով. օրենսդրության համապատասխան՝ պարտավորությունները պետք է կատարվեն ոչ ուշ, քան 30 օր միանման նամակի ստացումից:
Դրույք և նրա նշանակությունը
Այս փաստաթուղթը ներկայացնում է պետական վարչության կողմից իրականացվող քայլերն ու մեթոդաբանությունը, որոնք ուղղված են հարկային պարտավորությունների հավաքագրմանը:
- Ապրանքների և ծառայությունների հարկման մեթոդներ: Որոշումը նախատեսում է հարկային պարտավորությունների գանձման նոր մեթոդներ:
- Հաշվետվությունների ու փաստաթղթերի ներկայացման կարգ: Առաջարկվում են նոր ձևաչափեր ու կազմակերպչական լուծումներ:
Փաթեթավորման և ներկայացման ընթացակարգերը
Դիտարկվող փաստաթղթի լրացումը և ներկայացումը իրականացվում է մի քանի ուղիներով:
- Ներկայացում պետական կառույցների կողմից:
- Էլեկտրոնային համակարգերի միջոցով:
- Նահանգային կամ մասնավոր կազմակերպությունների կողմից:
Տեղեկատվության տրամադրման փուլերը պետք է լինեն հստակ և անձանց համար հասկանալի, որպեսզի հնարավորինս պարզ լինի, թե ինչպես պետք է լրացնել և ներկայացնել ձևերը:
Էլեկտրոնային ներկայացման առավելություններն ու սահմանափակումները
Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում, ֆիզիկական անձինք ունեն հնարավորություն ներկայացնել իրենց փաստաթղթերը էլեկտրոնային եղանակով:
- Ավելի արագ գործընթաց: Էլեկտրոնային ներկայացումը թույլ է տալիս արագ և արդյունավետ ներկայացնել փաստաթղթերը:
- Տվյալների անվտանգություն: Էլեկտրոնային փաստաթղթերի անվտանգությունը բարձրացնում է վստահությունը:
- Սահմանափակումներ: Որպեսզի հնարավոր լինի ներկայացնել փաստաթղթերը էլեկտրոնային եղանակով, անհրաժեշտ է ունենալ ID քարտ և էլեկտրոնային ստորագրություն:
Ընդհանուր տեղեկատվություն և ձևի մանրամասներ
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման ձևը բաղկացած է մի շարք գրառումների:
| Թիվ | Ռուբրիկ | Նկարագրություն |
|---|---|---|
| 1 | Անուն | Ֆիզիկական անձի ամբողջական անունը: |
| 2 | Հեռախոսահամար | Հեռախոսահամար, որով կարելի է կապ հաստատել: |
| 3 | Հասցե | ԿResidence հասցեն: |
| 4 | Հարկային ID | Հարկային նույնականացման համար: |
Մանրամասն հերթականությանը լրացման ընթացքում ուշադիր լինելը կարևոր է, քանի որ սխալ գրառումները կարող են հանգեցնել գործընթացի ձգձգման:
Արժեքային գնահատման և վճարման կարգը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև ֆինանսական գնահատում:
- Գնահատման հիմքերը: Հարկային պարտավորությունը սահմանվում է ըստ օրենքով ամրագրած համակարգի:
- Վճարման եղանակները: Ֆիզիկական անձինք կարող են կատարել վճարումներ բանկային փոխանցումների միջոցով:
Վճարման ժամանակացույցը
Վճարումը պետք է կատարվի նշված ժամանակահատվածի ընթացքում, որպեսզի խուսափեն տուգանքներից:
- Ուղարկված ծանուցման ստացումից հետո 30 օր:
- Վճարման ենթակա պարտավորությունները մուծել 15 օրը մեկ:
Մենքվանից է կախված գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է նաև ակտիվ մասնակցություն պետական կառույցների կողմից:
- Հարկային մարմինների պատասխանատվությունը: Նրանք պարտավոր են տրամադրել անհրաժեշտ տեղեկատվություն:
- Հարկ վճարողների պարտավորությունները: Ֆիզիկական անձինք պարտավոր են պատասխանել հարցումների:
Հարցերի և պատասխանների գործընթացը
Ակտիվ տեղեկացման գործընթացի շրջանակներում, ֆիզիկական անձինք կարող են հարցեր ուղարկել պետական մարմիններին:
- Հստակեցումներ: Հարկային մարմինները պարտավոր են արագ և հստակ պատասխանել հարցումներին:
- Մանրամասներ: Տեղեկատվությունը պետք է լինի հասանելի և հասկանալի:
Մանրահանաման շղթան և հետագա քայլերը
Հարկային պարտավորությունների գանձման գործընթացը կապված է մի շարք գործողությունների հետ:
- Վճարված հարկերի հետևում: Հարկ վճարողը կարող է ստանալ իր վճարված հարկերի հաշվետվություն:
- Հետևել գործընթացին: Հարկ վճարողը կարող է հետևել իր գործընթացին՝ տեսնելով քայլերը:
Պետական մարմինները պարտավոր են ակնարկել, թե որ փուլում է գտնվում գործընթացը:
Վերջին քայլերը և պատասխանատվությունը
Եթե հարկային պարտավորությունները չեն կատարվել, պետական մարմինները կարող են սկսել հարկային վարչական գործընթաց:
- Հնարավոր տուգանքներ: Անհատը կարող է ենթարկվել տուգանքների:
- Հարկային պարտավորությունների գանձման գործընթաց: Կարող է սկսվել հարկային պարտավորությունների գանձման գործընթաց:
Այս գործընթացը ենթադրում է նաև իրավաբանական պատասխանատվություն:
Նոր որոշման իրավական հիմքերը և ազդեցությունը հարկային համակարգի վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2028թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 475-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության համապատասխանեցման և հարկային թափանցիկության բարձրացման նպատակով: Այս որոշումը, որն ազդում է ֆիզիկական անձանց հարկային պարտավորությունների կատարողականության վրա, նախատեսում է այն միջոցները, որոնք կիրառվելու են այդ պարտավորությունների անտեսման դեպքերում: Խոսքը վերաբերում է այնպիսի դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչի արդյունքami կարող է լինել տուգանքների և վարչական պատասխանատվության կիրառումը:
Հարկային պարտավորությունների կատարողականության բարձրացման համար, որոշումն առաջարկում է կիրառական մեթոդներ, որոնք ընդգրկում են հարկային մարմինների ակտիվ աշխատանքը հարկ վճարողների հետ, ինչպես նաև հարկային գիտակցության բարձրացումը հանրության շրջանում: Բացի այդ, որոշումն նախատեսում է նաև վարչական ճանապարհով պարտավորությունների ծանոթացման գործընթաց, որը հնարավորություն կտա քաղաքացիներին ավելին իմանալ իրենց հարկային պարտավորությունների մասին:
Հարկային պարտավորությունների գանձման գործընթացի ընթացակարգեր
Նախատեսված է, որ ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կստանան համապատասխան ծանուցումներ ՀՀ ՊԵԿ-ից, որտեղ մանրամասն կնկարագրվեն իրենց պարտավորությունները, ինչպես նաև դրանց կատարման ժամկետները: Ծանուցումները կուղարկվեն էլեկտրոնային կերպով, իսկ հարկ վճարողներն ունեն պարտավորություն՝ ստանալ և արձագանքել այդ ծանուցումներին:
Եթե ֆիզիկական անձը շարունակում է չկատարել իր պարտավորությունները, ապա ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել հարկային պարտավորությունների գանձման վարչական մեթոդներ, որոնց թվում կարող են լինել հաշվի կասեցում կամ հարկային պարտավորությունների փոխհատուցում ֆինանսական միջոցների միջոցով: Բացի այդ, որոշումն իրավունք է տալիս հարկային մարմնին կիրառել նաև այլ զսպող միջոցներ, որոնք նախատեսված են գործող օրենսդրությամբ:
Հարկային պարտավորությունների կատարումը և դրա սոցիալական ազդեցությունը
Հարկային պարտավորությունների կատարման աստիճանը ուղղակիորեն ազդում է պետության ֆինանսական քաղաքականության վրա, որը, արդյունքում, կարող է ունենալ նշանակալի սոցիալական ազդեցություն: Երբ քաղաքացիները կատարում են իրենց հարկային պարտավորությունները, դա հնարավորություն է տալիս պետությանը իրականացնել սոցիալական ծրագրեր, կրթական և առողջապահական համակարգերի ֆինանսավորում:
Բացի այդ, հարկային պարտավորությունների խախտումները կարող են ավելացնել սոցիալական անհավասարությունը, քանի որ նրանք, ովքեր չեն վճարում հարկերը, օգտվում են համայնքային ծառայություններից առանց դրանց ֆինանսական ներդրումների: Այդ պատճառով, ՀՀ ՊԵԿ-ի կողմից պատրաստված 475-Ա որոշումը ոչ միայն հարկային պարտավորությունների գանձման մեթոդ է, այլ նաև սոցիալական արդարության և հանրային ծառայությունների հասանելիության ապահովման ուղին: