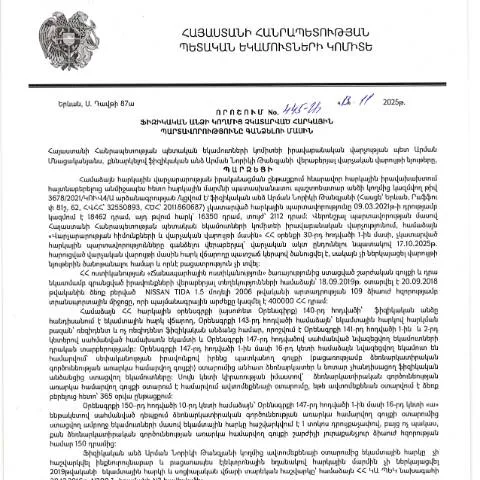
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 13.11.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 445-Ա որոշման նշանակությունը
Այս որոշումը, որը հրապարակված է ՀՀ ՊԵԿ պաշտոնական կայքում 12․12․2025թ․, կարևոր քայլ է հարկային պարտավորությունները չկատարած քաղաքացիների համար: Այն նախատեսում է միջոցներ, որոնք նպատակ ունեն ապահովել հարկային օրենքների կատարման կարգապահություն՝ միևնույն ժամանակ հոգալով քաղաքացիների իրավունքները:
Ովքե՞ր կարող են ներկայացնել պահանջը
Դիմումը կարող են ներկայացնել բոլոր ֆիզիկական անձիք, ովքեր հարկային պարտավորություններ ունեն, սակայն որոնց հարկերը դեռևս չեն վճարվել։ Այն ընդգրկում է ինչպես ՀՀ քաղաքացուն, այնպես էլ արտասահմանյան անձանց, ովքեր ունեն ֆինանսական պարտավորություններ մեր երկրում:
Արտասահմանյան քաղաքացիների դեպքում
- Դրանք պետք է ունենան ՀՀ-ում գրանցված ակտիվներ կամ եկամուտներ:
- Անհրաժեշտ է, որ նրանք ունենան ՀՀ քաղաքացիության դիմում, որպեսզի կարողանան լիարժեք մասնակցել գործընթացին:
Առաջնահերթությունները և ժամկետները
Այս գործընթացը սկսվում է 2025 թվականի նոյեմբերի 13-ից և շարունակվում է մինչև 2025 թվականի դեկտեմբերի վերջ։ Հետագա քայլերի իրականացումը պետք է լինի համակարգված, որպեսզի չլինեն բացթողումներ:
Հատուկ դեպքեր
Եթե ֆիզիկական անձը երիտասարդ է (մինչև 18 տարեկան) կամ գտնվում է սոցիալական խոցելի խմբում, ապա որոշակի արտոնություններ կարող են կիրառվել:
Անհրաժեշտ փաստաթղթերի պատրաստում
Դիմումը լրացնելու համար անհրաժեշտ է հավաքել հետևյալ փաստաթղթերը:
- Նկատի ունենալով հարկային պարտավորությունները, ներկայացնել համապատասխան փաստաթղթերը:
- Հարկային հաշվետվությունները, եթե առկա են:
- Անձնագրային տեղեկությունները և բնակության վայրը հաստատող փաստաթղթեր:
Դիմումի լրացման նրբությունները
Դիմումի ձևը պետք է լրացվի շատ ուշադիր, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել դիմումի մերժմանը:
Դիմումի վերընթերցում
- Տվյալների լիակատարությունը և ճշտությունը մշտապես պետք է ստուգվեն:
- Հարկային պարտավորությունների լրիվ և ճիշտ ցուցակագրված լինելը:
Չարաշահումներից խուսափելու մեթոդներ
Հարկային պարտավորությունների հստակեցումն ու վերստուգումը կարող է օգնել խուսափել հետագայում անհարմարություններից:
Խորհուրդներ
Հարկադիր վճարների լրացումներն ու հետադարձ կամաց-կամաց հարկային պարտավորությունները պետք է լինեն առավելագույնս պարզ:
Վիճակագրություն և սպասվող հետևանքներ
Հարկերի չկատարման դեպքում քաղաքացին կարող է ենթարկվել մեծ վնասների:
- Հնարավոր է՝ վարչական տուգանքների կիրառումը:
- Կներառվեն նաև հարկային պարտավորությունների հետագա ավելացումներ:
Որպես եզրակացություն
Այս փաստաթուղթը կարևորություն է ներկայացնում ոչ միայն հարկային համակարգի կայունության համար, այլև քաղաքացիների իրավունքները պաշտպանելու և հարկային պարտավորությունների կատարումը խթանելու համար:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 445-Ա որոշումն ընդգրկում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման ամբողջական գործընթացը: Այս գործընթացը սկսվում է հարկային պարտավորություն ունեցող անձի նկատմամբ տեղեկությունների հավաքագրմամբ, որի շրջանակներում կիրառվում են տարբեր միջոցներ՝ ենթադրելով, որ հարկատուն արդեն իսկ չի կատարում իր պարտավորությունները:
Նախքան գանձման գործընթացի մեկնարկը, հարկային մարմինը պարտավոր է նախապատրաստել և ներկայացնել հարկատուի հաշիվ-պարտքը, որտեղ մանրամասնորեն արտացոլված են բոլոր չկատարված պարտավորությունները, դրանց ժամկետները և համապատասխան օրենքների հիմքերը:
Հարկային մարմինը կարող է նաև դիմել դատական մարմիններին, եթե հարկատուն չի կատարում պարտավորությունները նույնիսկ խրախուսողական միջոցառումների կիրառման դեպքում: Գանձման գործընթացը կարող է ներառել նաև հսկայական տուգանքների կիրառման հնարավորությունը:
Իրավական պաշտպանության միջոցներ
Եթե հարկատուն չունի բավարար միջոցներ իր պարտավորությունները կատարելու համար, օրենքով նախատեսված են նաև իրավական պաշտպանության միջոցներ: Հարկատուն կարող է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ ներկայացնելով իր դիրքորոշումը և անհրաժեշտ փաստաթղթերը, որոնք կբացատրեն իր ֆինանսական վիճակը:
Գանձման գործընթացի ընթացքում հարկատուն ունի իրավական հնարավորություն ներկայացնելու իր դիմումը՝ նշելով այն պատճառները, որոնք խոչընդոտել են հարկային պարտավորությունների կատարմանը: Կարևոր է, որ հարկատուն իր դիմումը ներկայացնի օրենքով սահմանված ժամկետներում, քանի որ ուշացումներով ներկայացված դիմումներն չեն կարող ընդունվել:
Այս իրավիճակներում հարկային մարմինը պարտավոր է ուշադիր ուսումնասիրել ներկայացված միջնորդությունը և, անհրաժեշտության դեպքում, տրամադրել լրացուցիչ ժամկետներ կամ այլ պայմաններ՝ հարկային պարտավորությունների կատարման համար:
Տվյալ որոշման մասնագիտական մեկնաբանություն
ՀՀ ՊԵԿ 445-Ա որոշումը կարևոր նշանակություն ունի հարկային վարչարարության արդիականացման և արդարության ապահովման համատեքստում: Այն մատնանշում է հարկային պարտավորությունների կատարման կարևորությունը, ինչպես նաև հարկատուների իրազեկվածությունը իրենց իրավունքների և պարտականությունների վերաբերյալ:
Դիֆերենցիալ մոտեցումը, որը կարող է կիրառվել հարկային պարտավորությունների նկատմամբ, հիմնարար է կառավարության կողմից հարկային քաղաքականության ձևավորման և իրականացման առումով: Որոշման մեջ պարունակվող դրույթները կարող են բերել ավելի արդյունավետ հարկային վարչարարության հաստատմանը, ինչպիսին է հարկային պարտավորությունների թվայնացումը և համայնքային իշխանությունների ներգրավվածությունը:
Տվյալ որոշումը կարող է նաև հիմք ծառայել առաջիկա օրենսդրական փոփոխությունների համար, որոնք նախատեսում են ավելի արդիական և հարմարեցված մեթոդներ հարկային պարտավորությունների գանձման բաղադրիչների համար: Այնպես որ, հարկային մարմինները պետք է պատրաստ լինեն նորարարությունների և կարգավորումների կիրառմանը: