Որոշման իրավաբանական հիմքերը
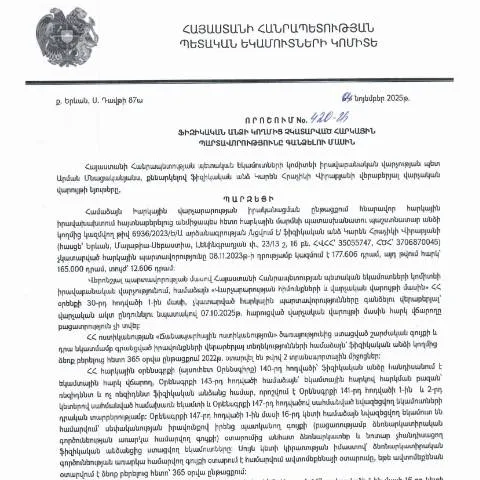
ՀՀ ՊԵԿ իր իրավաբանական վարչության կողմից կայացված 420-Ա որոշումը հիմնված է ՀՀ վարչական դատավարության օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարման կարգը: Այս որոշման շնորհիվ ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են վկայվել և գանձվել, ինչի համար պարտադիր է ներկայացնել համապատասխան փաստաթղթերը, որոնց մեջ ներառված են հարկային հաշվետվությունները:
Որոշման հիման վրա հարկային մարմինը կարող է իրականացնել մաքուր հարկային կարևորություն ունեցող պարտավորությունների գանձում, ինչը ընդգրկված է նաև ՀՀ հարկային օրենսդրության բովանդակության մեջ: Որոշման նպատակն է ապահովել հարկային համագումարների պատշաճ ընթացքը և կանխել հարկերից խուսափումը:
Հարկային պարտավորությունների գանձումը. գործընթաց և քայլեր
Հարկային պարտավորությունների լիարժեք գանձման գործընթացը ներառում է մի շարք փուլեր, որոնք սկսվում են պարտավորությունների ձևակերպումից և ավարտվում են գանձման վերջնական ընթացակարգերով:
- Հարկային պարտավորությունների ձևակերպում. Այս փուլի ընթացքում հարկային մարմինը հավաքում է բոլոր անհրաժեշտ փաստաթղթերը, ներառյալ հարկային декларациюները, որոնք ներկայացվել են ֆիզիկական անձի կողմից:
- Հարկային պարտավորությունների հաստատում. Թողարկվում է որոշում, որտեղ նշվում են պարտավորությունների ճշգրիտ չափը և դրանց կատարումը հաստատվում է իրավաբանական վարչության կողմից:
- Գանձման գործընթաց. Քաղաքացիները կարող են օգտվել էլեկտրոնային ծառայություններից` ներկայացնելու իրենց վճարումները, ինչպես նաև ստանալ տեղեկություններ պարտավորությունների կատարման մասին:
- Վիճակագրական տվյալների ներկայացում. ՀՀ ՊԵԿ-ը հիմքեր է ստեղծում տվյալների հավաքագրման համար, ինչը թույլ է տալիս վերահսկել բոլոր ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների: Այսօրինակները ներառում են կանոնավոր տույժեր, վարչական պատասխանատվություն, ինչպես նաև հարկային պարտավորությունների պահանջման ընթացակարգերի սկսել:
Նման իրավիճակներում ՀՀ ՊԵԿ-ը կարող է կիրառել վարչական միջոցներ, որոնք նախատեսում են պարտավորությունների արագացված գանձումը, ինչի արդյունքում կարող են ձևավորվել նաև լրացուցիչ ֆինանսական պարտավորություններ, որոնցից խուսափելու համար քաղաքացիները պետք է հետևեն իրենց հարկային պարտավորություններին:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է նաև ազդել քաղաքացիների ֆինանսական պատմության վրա, ինչը կարող է խոչընդոտել նրանց` բանկերից վարկերի ստացմանը կամ այլ ֆինանսական ծառայություններին: