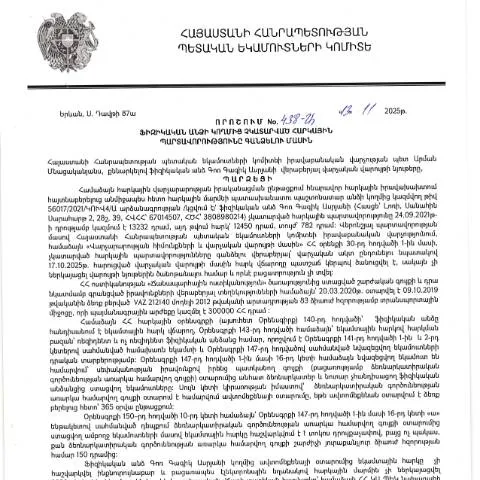
Ֆիզիկական անձի հարկային պարտավորությունների գանձման պրոցեսը
2025 թվականի նոյեմբերի 13-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 438-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևորորեն ազդում է մեր երկրի հարկային համակարգի աշխատանքի արդյունավետության վրա: Այս որոշումն արտահայտում է հայաստանյան կառավարության մոտեցումը հարկային պարտավորությունների կատարումը խթանելու և հարկային վարչարարությունը պարզեցնելու հարցում:
Դրամարկղի կարգի նշանակությունը
Այն փաստը, որ որոշման մեջ կա նշումներ ֆիզիկական անձի հարկային պարտավորությունների մասին, կարևոր է, քանի որ այն ընդգծում է հատկապես այն մարդկանց պատասխանատվությունը, ովքեր չեն կատարում իրենց հարկային պարտավորությունները: Այս որոշումը ստեղծում է միջոցներ, որոնք նպաստում են հարկերի հավաքման համակարգի բարելավմանը:
Ովքեր են պարտավորություն կրողները
- Ֆիզիկական անձինք, ովքեր չեն կատարել հարկային վճարումները սահմանված ժամկետներում:
- Նրանք, ովքեր նախկինում ունեցել են հարկային պարտավորություններ, բայց նրանց մասին տեղեկությունները չեն մուտքագրվել հարկային մարմիններում:
- Այն մարդիկ, ովքեր ենթարկվում են հարկային վարչարարության:
Նախագծի մանրամասները՝ լրացման ընթացակարգերով
Այս որոշման շրջանակներում նախատեսվում է, որ ֆիզիկական անձինք պետք է լրացնեն հատուկ ձևաթուղթ, որը կոչվում է "Պահանջ-հայտ": Այդ ձևաթուղթը պետք է պարունակի տեղեկություններ հարկատուի մասին, հարկային պարտավորությունների բնույթն ու ժամկետները:
Ձևաթղթի հիմնական հատվածները
- Հարկային պարտավորությունների տեսակ: պետք է նշել, թե որ հարկի կատարման մասին է խոսքը:
- Վճարելու ժամկետ: շատ կարևոր է, որ նշվի, թե որ ժամկետում են պարտավորությունները թողնվել:
- Մասնակից անձի տվյալները: պետք է լրացնել անձնագրային տվյալները, որոնք հաստատում են ձեր ինքնությունը:
Մանրամասներ լրացնելու ժամանակացույց
Հարկային պարտավորությունների մասին հայտարարությունը պետք է լրացվի մինչև 2026 թվականի հունիսի 30-ը: Հաշվի առնելով այս ժամկետները, հարկ է ապահովել, որ բոլոր տեղեկությունները լրիվ և ճշտորեն արձանագրված լինեն, որպեսզի կանխարգելվեն կասկածները և լրացուցիչ խնդիրները:
Դասակարգումը՝ լրացման եւ ներկայացման համար
Այդ որոշման շրջանակներում, ֆիզիկական անձինք կարող են ազատորեն ընտրել լրացման և ներկայացման եղանակը:
- Էլեկտրոնային ներկայացում: Հարկային մարմինների կայքում առկա էլեկտրոնային ծառայությունների միջոցով:
- Հատուկ գրասենյակներ: Ֆիզիկական անձինք կարող են ներկայացնել իրենց ձևաթուղթը նաև տեղական հարկային բաժիններում:
- Փոստային ուղարկում: Հարկային պարտավորությունները կարող են ուղարկվել էլեկտրոնային փոստով:
Դիմումների և որոշումների ընթացակարգ
Դիմումը ներկայացնելուց հետո հարկային մարմինները պարտավորվում են այն ստուգել և տրամադրել արձագանք:
- Դիմումի ընդունում:
- Ստուգման գործընթաց:
- Արձագանքի տրամադրում:
- Անհրաժեշտության դեպքում լրացուցիչ տեղեկությունների պահանջ:
Եթե հայտնաբերվել են որևէ խախտումներ, ապա հարկային մարմինը իրավունք ունի պահանջել լրացուցիչ տեղեկություններ:
Նախագծի հիմնական նպատակները
Այս որոշման հիմնական նպատակներից մեկն է՝ բարելավել պետական բյուջեի եկամուտները: Ֆիզիկական անձանց հարկային պարտավորությունների գանձումը նաև նպաստում է սոցիալական արդարության խթանմանը:
Կառավարական մարմինների պատասխանատվությունը
ՀՀ կառավարությանն է վերապահված վերահսկել, որ պարտավորությունների կատարմանը վերաբերող գործընթացները իրականացվում են օրենքի շրջանակներում: Նրանք պետք է տրամադրեն անհրաժեշտ տեղեկատվություն և աջակցություն:
Հարկային պարտավորությունների հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա կարող են կիրառվել վարչական միջոցառումներ:
- Տուգանքների կիրառումը:
- Հարկային պարտավորությունների գանձումը դատարանի միջոցով:
- Այլ վարչական պատասխանատվություն:
Ուրախալի նորություններ՝ վճարումների համար
Այստեղ պետք է ընդգծել, որ որոշումներում կարող են լինել նաև դրական փոփոխություններ՝ ֆինանսական խթանման ծրագրերի տեսքով, որոնք կարող են նվազեցնել հարկային պարտավորությունների գանձման հետևանքները:
Ամփոփում՝ անհրաժեշտ և օգտակար տեղեկատվություն
Հարկային պարտավորությունների գանձումը ֆիզիկական անձանց համար կարևոր գործառույթ է, որը պետք է կատարվի գրագետ և պատասխանատու:
Սա ոչ միայն հնարավորություն է պետության համար մեծացնելու եկամուտները, այլև հնարավորություն է պարտավորություն կրողներին խուսափել ֆինանսական տույժերից:
Հարկային պարտավորությունների կատարումն ու վարչական ընթացակարգերը
Հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի, ինչպես նաև իրավաբանական անձի հիմնական պարտականություններից մեկը: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 438-Ա որոշումը անդրադառնում է այն դեպքերին, երբ քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները: Ըստ ՀՀ վարչական ընթացակարգերի օրենքի, քաղաքացիները պարտավոր են կատարելու իրենց հարկային պարտավորությունները սահմանված ժամկետներում, իսկ հարկային մարմինները իրավունք ունեն ձեռնարկել հարկային պահանջներ: Սա նշանակում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության, այդ թվում` կարգապահական միջոցների կիրառմանը:
Ակնկալվող հետևանքներ չկատարված հարկային պարտավորությունների դեպքում
ՀՀ ՊԵԿ 438-Ա որոշման շրջանակներում հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների: Առաջին հերթին, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց, որը կարող է ներառել ինչպես վարչական, այնպես էլ դատական միջոցառումներ: Հարկային մարմինները կարող են կիրառել հարկային բռնագանձում և պարտավորություններն օրինական կերպով պահանջել ֆիզիկական անձից: Դրա հետ մեկտեղ, հարկային վճարները կարող են ավելանալ տոկոսների և տուգանքների հաշվին, ինչը կարող է զգալիորեն բարձրացնել ընդհանուր պարտքը:
Ստեղծված իրավիճակի կանխումը և լուծման առաջարկներ
Հարկային պարտավորությունների չկատարումը կարող է լինելու հանգեցնել բացասական ֆինանսական հետևանքների: Քաղաքացիներն ու իրավաբանական անձինք պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին և ըստ անհրաժեշտության մշակեն հարկային ռազմավարություն, որը կօգնի կանխել հնարավոր խնդիրները: Այսօր ՀՀ ՊԵԿ-ն առաջարկում է մի շարք էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս քաղաքացուն հեշտությամբ ստանալ հարկային տեղեկություններ, ինչպես նաև հետևել իր հարկային պարտավորությունների կատարմանը: Օրինակ, e-services համակարգի միջոցով կարող են իրականացվել հարկային հաշվետվությունների ներկայացումներ, տեղեկությունների ստացում և հարկային պարտավորությունների վերահսկում: