Ֆիզիկական անձի հարկային պարտավորությունները գանձելու գործընթացի կարևորությունը
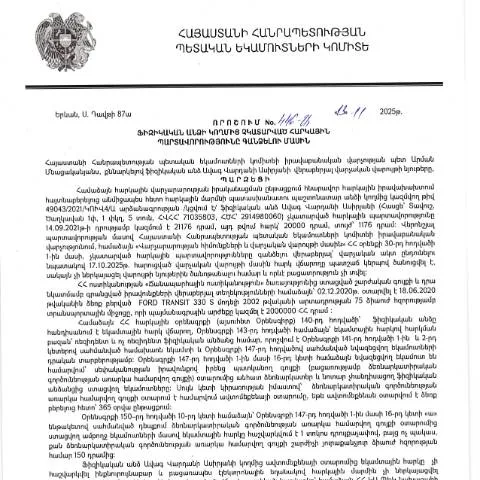
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հռչակվել է 2025 թվականի նոյեմբերի 13-ին, հանդիսանում է օրենքի շրջանակներում հարկային պարտականությունների կատարման վերահսկման կարևոր մեխանիզմ: Այս որոշման նպատակն է ապահովել, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները, ինչն էլ զգալիորեն բարձրացնում է պետական բյուջեի եկամուտները:
Ժամանակացույցը. Երբ և ինչպես պետք է կիրառել որոշումը
Այս հստակ որոշումը ուժի մեջ է մտնում 2025 թվականի նոյեմբերից, իսկ դրա կատարման համար նախատեսված ժամկետները սահմանված են ըստ <<ՀՀ ՊԵԿ>> կողմից: Այդ պատճառով հարկատուները պետք է ուշադիր հետևեն տվյալ ժամկետներին, որպեսզի չկորցնեն իրենց իրավունքները:
Ժամկետների կառուցվածք
- Դիմումի ներկայացման վերջնաժամկետ՝ 2026 թվականի հունվարի 31:
- Որոշման ընդունման և հարկային պարտավորությունների մասին տեղեկացման ժամանակը՝ 2026 թվականի մարտի 15:
- Հարկային պարտավորությունների կատարումը՝ 2026 թվականի ապրիլի 30:
Դիմումի հիմնական ուղղումները և նրան հաջորդող գործընթացները
Հարկային պարտավորությունների գանձման հետ կապված դիմումը ներկայացնելու համար հարկատուն պետք է լրացնի պաշտոնական ձևը, որը կարող է ստանալ ՀՀ ՊԵԿ պաշտոնական կայքում: Այստեղ կան մի շարք փուլեր, որոնք հարկավոր է անցնել:
Դիմումի ներկայացման գործընթացը
- Տեղեկություններ հավաքագրել՝ հարկային պարտավորությունների վերաբերյալ:
- Լրացնել Դիմում ձևը (Dimum Dzev N2):
- Ներկայացնել անհրաժեշտ փաստաթղթերը:
- Կատարել պետական վճարումների գործընթացը:
- Սպասել հաստատման կամ մերժման մասին տեղեկատվություն:
Ինչ անել, եթե դիմումը մերժվի կամ կային սխալներ
Եթե դիմումը մերժվում է կամ որևէ սխալ է հայտնաբերվում, հարկատուն պետք է դիմի ՀՀ ՊԵԿ իրավաբանական վարչությանը` պարզելու մերժման պատճառը: Առաջարկվում է նաև լրացնել նոր դիմում, այս անգամ՝ հաշվի առնելով նախորդ դիմումի սխալները:
Սխալների ճանաչման ընթացակարգը
- Ստանալ մերժման ծանուցումը:
- Ուշադրությամբ ուսումնասիրել մերժման պատճառները:
- Նոր դիմում ներկայացնել՝ կարգավորելով նախկինում առկա խնդիրները:
Պատասխանատու մարմինները և նրանց դերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը գլխավոր պատասխանատուն է, որը վերահսկում է հարկային պարտավորությունների կատարման գործընթացը: Նրանք նաև ապահովում են որակյալ խորհրդատվություն՝ հարկատուներին աջակցելու նպատակով:
Հարկային պարտավորությունների վերականգնման գործընթացը
Ներկայացված դիմումի հիման վրա ստեղծվում է փաստաթղթերի փաթեթ, որը պետք է ձևավորվի ըստ ՀՀ ՊԵԿ պահանջների:
Ֆիզիկական անձանց կարգավիճակը և առանձնահատկությունները
Հարկային պարտավորությունները կարող են տարբեր լինել ըստ ֆիզիկական անձի կարգավիճակի: Օրինակ, ստացվող եկամուտներն ու հարկային պարտավորությունները տարբերակվում են:
Բազմաթիվ ենթահատվածներ
- Սովորական քաղաքացիների հարկային պարտավորություններ:
- Մասնավոր ձեռնարկատերերի պարտավորություններ:
- Անցումային տարիքում գտնվող անձանց պարտավորություններ:
Հարկային փաստաթղթերի պատրաստման խորհուրդներ
Հարկային պարտավորությունների պատասխանատու մարմինները պահանջում են սահմանված փաստաթղթեր, որոնք պետք է պատրաստել և ներկայացնել:
| Պատկանող փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Հարկատուի ստացած եկամուտների մասին տեղեկանք: |
| Նախկին հարկային պարտավորությունների մասին տեղեկանք | Անցած տարիների մասին տեղեկություններ: |
| Այլ համապատասխան փաստաթղթեր | Հարկային մարմնական պահանջներին համապատասխան փաստաթղթեր: |
Արտասահմանից ժամանած անձանց համար գործընթացը
Արտասահմանից ժամանած անձինք կարող են նույնպես ենթարկվել հարկային պարտավորությունների, ինչը կարող է բարդացնել գործընթացը:
Հատուկ պայմաններ
- Արտասահմանում կատարված եկամուտների հայտարարագրում:
- Բազմակողմանի հարկային համաձայնագրերի կիրառություն:
- Փոփոխված օրենքների պահանջներ:
Դատական գործընթացներ՝ հարկային պարտավորությունների կատարման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 446-Ա որոշումը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների կատարման գործընթացին։ Դրանք կարող են ներառել հարկային տուգանքների կամ չկատարված հարկերի գանձման նպատակով դատական գործերի հնարավորությունը։ Այս գործում կարևոր է, որ հարկային պարտավորությունները չեն կարող դառնալ անհերքելի, և ֆիզիկական անձը ունի իրավունք՝ ներկայացնելու իր դիրքորոշումը, ինչպես նաև հավաստելու իր անձնական վիճակը։
Դատական գործընթացը սկսելու համար հարկ է ապացուցել, որ հարկային մարմինը գործել է օրենքի շրջանակներում և որ ներկայացված փաստաթղթերը գործում են, որպես հիմնարար ապացույցներ։ Մասնավորապես, հարկային մարմինը պետք է կարողանա իրագործել հարկային պարտավորությունների կատարման պահանջը, և եթե անձը հակառակվի, ապա դա կարող է հանգեցնել դատական գործընթացի:
Շնորհիվ կիրառվող էլեկտրոնային ծառայությունների, դատական գործընթացի մեկնարկը կարող է իրականացվել դեռևս նախնական պահպանման գործընթացում, ինչը մեծապես նվազեցնում է ժամանակի ծախսը և անհրաժեշտ փաստաթղթերի հրատարակման գործընթացը։
Հարկային պարտավորությունների վճարման գործընթացը
Հարկային պարտավորությունների գանձումը կարող է իրականացվել մի քանի տարբեր եղանակներով։ Նախ, ֆիզիկական անձը կարող է ինքնուրույն վճարել իր պարտավորությունները, օգտագործելով ՀՀ ՊԵԿ առցանց ծառայությունները։ Այս ծառայությունները հնարավորություն են տալիս իրականացնել փոխանցումներ առանց հարկային մարմնին այցելելու, ինչը մեծապես հեշտացնում է գործընթացը։
Իսկ եթե պարտավորությունները չեն կատարվում, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը։ Ըստ 446-Ա որոշման, հարկային մարմինը իրավունք ունի կիրառել վարչական միջոցներ, ինչպիսիք են՝ հաշվի փակումը և պարտավորությունների բռնագանձումը։ Սակայն հարկադիր միջոցների կիրառման դեպքում, հարկային մարմինը պետք է անցկացնել նախնական հաշվարկներ և կայանալ որոշում՝ արդյոք հարկային պարտավորությունները առկա են, թե ոչ:
Նշված գործընթացի ընթացքում կարևոր է, որ անձը մշտապես հետևի իր հարկային պարտավորություններին, քանի որ սխալ հաշվարկները կամ մոռացությունները կարող են հանգեցնել տուգանքների և գանձումների, որոնք ավելացնում են պարտավորությունների բեռը:
Հարկային համայնքների և ծառայությունների համագործակցությունը
ՀՀ հարկային մարմինները ոչ միայն անմիջական գործակցում են ֆիզիկական անձանց հետ, այլև համագործակցում են տարբեր պետական մարմինների հետ՝ ապահովելու համար, որ հարկային պարտավորությունները կատարվեն ժամանակին և ճիշտ: Այս համագործակցությունը ներառում է տվյալների փոխանակում, ինչը հնարավորություն է տալիս հարկային մարմիններին իրականացնել համալիր գնահատումներ և պարզել, թե արդյոք քաղաքացիները շարունակում են կատարել իրենց պարտավորությունները:
Հարկային համայնքների միջև համագործակցությունը կարևոր է, որպեսզի հնարավոր լինի բարելավել հարկային ծառայությունների մատուցման որակը և արագությունը: Օրինակ, եթե հարկային մարմինը զանգվածային տվյալներ ստանում է այլ պետական կառույցներից, ապա այն կարող է անմիջապես արձագանքել պարտավորությունների բացակայության դեպքում, ինչը կարևոր է քաղաքացիների պաշտպանությունն ապահովելու համար:
Այս գործընթացը կարող է հանգեցնել օրենքների և կանոնակարգերի բարելավման և վերլուծության, որոնք վերաբերում են հարկային պարտավորություններին։ Շրջանառվող օրենսդրությունը պետք է համապատասխանեցվի ժամանակակից պահանջներին, և հարկային մարմինները պետք է մշտապես տեղեկացված լինեն այն մասին, թե ինչպես են փոփոխություններն ազդում քաղաքացիների վրա: