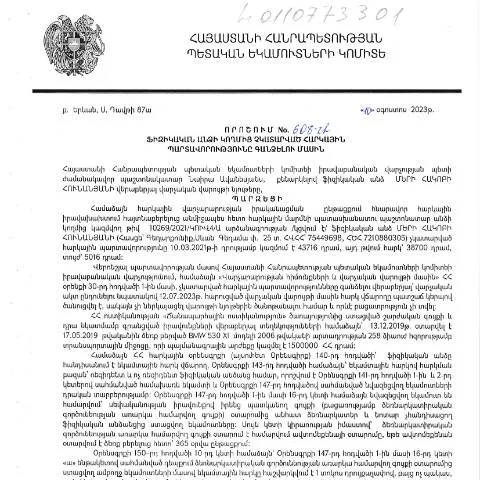
Դիտարկումներ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 608-Ա որոշման շուրջ
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) 2023 թվականի օգոստոսի 10-ին ընդունեց կարևոր որոշում, որը վերաբերեց ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը: Տրված որոշման նպատակն է համալրել ընթացակարգերը և ապահովել հարկային պարտավորությունների կատարումը, ինչը կարևոր է պետական բյուջեի համալրման համար:
Պետական կարգավորումների պատմություն
ՀՀ ՊԵԿ-ն իր գործունեության շրջանակներում մշտապես զարգացնում է հարկային համակարգը: Այստեղ անհրաժեշտ է նշել, որ 2025 թվականին ընդունված Ադմինիստրատիվ ընթացակարգերի օրենսգիրքը ստեղծել է հիմնարկի համար հիմքեր, որոնց շրջանակներում կարող են ընդունվել որոշումներ, ինչպիսիք են 608-Ա որոշումը: Այսօր հարկային պարտավորությունների կատարումը, ինչպես նաև դրանց գանձումն իրականացվում է այն օրենքների հիման վրա, որոնք սահմանում են հարկային վարչարարության պայմանները:
Որոշման դերակատարությունը հարկային գործընթացներում
608-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացի մանրամասները: Այն իր մեջ պարունակում է հստակ ցուցումներ, թե ինչպես պետք է ֆիզիկական անձինք կատարել իրենց պարտավորությունները, ինչպես նաև ձգտում է նվազեցնել հարկային պարտավորությունների հետ կապված իրավախախտումները: Դրանում նշվում են նաև պատասխանատվության չափերը, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարելու դեպքում:
Դրույթներ և պարտականություններ
- Հարկային պարտավորությունների կատարում: Ֆիզիկական անձինք պարտավոր են իրենց հարկային պարտավորությունները կատարել սահմանված ժամկետներում:
- Դիմումի ներկայացում: Պահանջվում է ներկայացնել համապատասխան դիմում, որը կվավերացնի հարկային պարտավորությունների կատարումը:
- Պատասխանատվություն: Որպեսզի հասկանանք, թե ինչ կարող է լինել պատասխանատվությունը, պետք է ուսումնասիրել որոշման մեջ ամփոփված դրույթները:
Ինչպիսիք են ձևերի բաղադրիչները
Ֆորման, որը ներկայացվում է որոշման շրջանակում, պետք է լրացվի շատ ուշադիր: Դրա յուրաքանչյուր բաղադրիչ ունի իր նշանակությունը:
Ֆորմայի հատվածները
- Անձնական տվյալներ: Պարտադիր է լրացնել անձի անուն, ազգանուն, ծննդյան ամսաթիվը:
- Հարկային համարը: Այս հատվածում անհրաժեշտ է նշել հարկային նույնականացման համարը (ՀՎՀՀ):
- Ընդհանուր պարտավորություններ: Այստեղ նշվում են յուրաքանչյուր հարկային պարտավորության գումարները:
- Ներկայացման ամսաթիվ: Ազգային օրենսդրության պահանջներից ելնելով, անհրաժեշտ է նշել դիմումի ներկայացման ամսաթիվը:
Դիմումի, ինչպես նաև իրականացման ընթացակարգը
Դիմումը կարող է ներկայացվել երկու եղանակով՝ առցանց կամ անձամբ: Յուրաքանչյուր եղանակ ունի իր առավելություններն ու թերությունները:
Առցանց ներկայացման ընթացակարգը
- Հեշտություն: Առցանց դիմումը կարելի է ներկայացնել ցանկացած վայրից, որը միացված է ինտերնետին:
- Արագություն: Դիմումի ընթացքը արագ է, և համակարգը ինքնաբերաբար ստուգում է բոլոր լրացված տվյալները:
Անձամբ ներկայացման ընթացակարգը
- Վստահություն: Անձամբ ներկայացնելիս կարելի է անմիջապես ստանալ պատասխան:
- Դիտարկումներ: Կարող եք անմիջապես պարզաբանումներ ստանալ հարկային ծառայությունից:
Ընդհանուր դաշտում որոշման ազդեցությունը
Այս որոշումը չի միայն սահմանում նոր պահանջներ, այլև փորձ է անում նկատելի փոփոխություններ մտցնել հարկային վարչարարության ոլորտում: Այն կարող է նշանակալից ազդեցություն ունենալ ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական անձանց վրա:
Եզրակացություններ և հետագա քայլեր
Ֆիզիկական անձիք, որ այլևս չեն կարող պարզապես անտեսել իրենց հարկային պարտավորությունները, պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին: Նրանց համար կարևոր է լինել տեղեկացված՝ ինչպես լրացնել համապատասխան դիմումը, և ինչպիսիք են հետևյալ քայլերը:
- Վերանայեք ձեր հարկային պարտավորությունները: Դա ներառում է բոլոր կանխատեսվող և արդեն իսկ կրած պարտավորությունները:
- Խորհուրդներ ստացեք: Ուրախ կլինեք ուշադիր ուսումնասիրել բոլոր փաստաթղթերը, և անհրաժեշտության դեպքում օգտվել մասնագետի օգնությունից:
Դիմումի ընթացքը և սպասվող արդյունքները
Դիմումի ներկայացումից հետո կարևոր է սպասել համապատասխան ընթացքին, որը կարող է տևել որոշակի ժամանակ:
- Դիմման ստացում: Հարկային ծառայությունը ստանում է ձեր դիմումը:
- Ստուգում: Հավելյալ ստուգումներ կարող են իրականացվել:
- Նշանակումը: Հարակից փաստաթղթերի անհրաժեշտության դեպքում, դուք ստանում եք համապատասխան տեղեկություններ:
Այսպիսով, ՀՀ ՊԵԿ-ի 608-Ա որոշումն ունի մի շարք կարևոր դրվագներ, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորություններին: Ֆիզիկական անձիք, ովքեր չեն կատարում իրենց պարտավորությունները, պետք է տեղեկացված լինեն, որ այս որոշումը վերաբերում է իրենց և կարող է ազդել նրանց ֆինանսական վիճակի վրա: Առանց համապատասխան պարտավորությունների կատարելու, հաշվի առնելով ներկայիս օրենսդրությունը, նրանք կարող են դիմակայել լուրջ խնդիրների:
Իրավաբանական վարչության որոշման կենսունակությունը և իր ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 10.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 608-Ա որոշումը հատկանշական է, քանի որ այն փաստացի կարգավորում է այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Այս որոշումը նպատակ ունի ապահովել հարկային արդարությունը և հիմնավորել, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին և լիարժեք:
Այս որոշման կենսունակությունը մի շարք կարևոր կողմեր ունի: Նախ, այն ընդգծում է ֆիզիկական անձանց նկատմամբ գոյություն ունեցող իրավական պարտավորությունները: Երկրորդ, որոշումը նախատեսում է հարկային պարտավորությունների կատարումն ապահովող մեխանիզմներ, որոնք կօգնեն պետական բյուջեի մուտքերը պահպանել անհրաժեշտ մակարդակում:
Հարկային պարտավորությունների գանձումը պահանջում է մի շարք վարչական ընթացակարգեր, որոնց շրջանակներում կարող են կիրառվել նաև վարչական պատիժներ: Այսպիսով, որոշման ուժով, քաղաքացիները պարտավոր են կնքել հարկային պարտավորությունները, իսկ դրանց չկատարումը կարող է հանգեցնել իրավական պատասխանատվության:
Որոշման հիմքերը և իրավական ուժը
Որոշման իրավական հիմքերը ուսուցանվում են ՀՀ հարկային օրենսդրությամբ, հատկապես վարչական ընթացակարգերի վերաբերյալ: Այդ ընթացքում անհրաժեշտ է նկատի ունենալ, որ հարկային պարտավորությունների դիմաց կայացած որոշումները ենթակա են քննության և բողոքարկման: Այսպիսով, ֆիզիկական անձինք, որոնք չեն համաձայնվում իրենց հարկային պարտավորությունների նկատմամբ կայացված որոշումների հետ, ունեն իրավական հնարավորություն բողոքարկելու այդ որոշումները համապատասխան վարչական մարմիններում:
Որոշման իրավական ուժը սահմանվում է ինչպես Հարկային օրենսդրությամբ, այնպես էլ ՀՀ վարչական օրենսգրքով: Ընդհանուր առմամբ, այն սահմանում է ֆիզիկական անձանց նկատմամբ պարտավորությունների կատարման ձևը և կարգը, ինչպես նաև վարչական գործառույթների իրականացման նախապայմանները:
Ըստ այդմ, հարկային մարմինները պարտավոր են հետևել որոշման պահանջներին և իրականացնել հարկային պարտավորությունների գանձումը համապատասխան ընթացակարգերով, ինչը միևնույն ժամանակ նպաստում է օրենքի գերակայությանը:
Հարկային պարտավորությունների գանձման ընթացակարգը և բնակիչների պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության 608-Ա որոշման շրջանակներում, հարկային պարտավորությունների գանձումը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն ինչպես հարկային մարմինների, այնպես էլ հարկ վճարողների կողմից: Նախ, հարկ վճարողները պետք է իրազեկ լինեն իրենց պարտավորություններին և ժամանակին կատարեն դրանք:
Հարկային պարտավորությունների գանձման գործընթացը կարող է սկսվել, երբ հարկ վճարողը չի կատարում իր պարտավորությունները սահմանված ժամկետներում: Այդ դեպքում, հարկային մարմինները կարող են դիմել արտադրված միջոցների կիրառմանը, որոնք կարող են ներառել՝ վարչական տուգանքներ, պարտաճանաչություն և այլն:
Բնակիչները պետք է ունենան գիտակցություն այն մասին, որ հարկային պարտավորությունները չեն կարող խուսափել, և դրանց չկատարումը կարող է հանգեցնել իրավական հետեւանքների: Սա ընդգծում է անհրաժեշտությունը, որ յուրաքանչյուր քաղաքացին պետք է փնտրի հարկային խորհրդատվություն և անհրաժեշտության դեպքում համագործակցի հարկային մարմինների հետ: