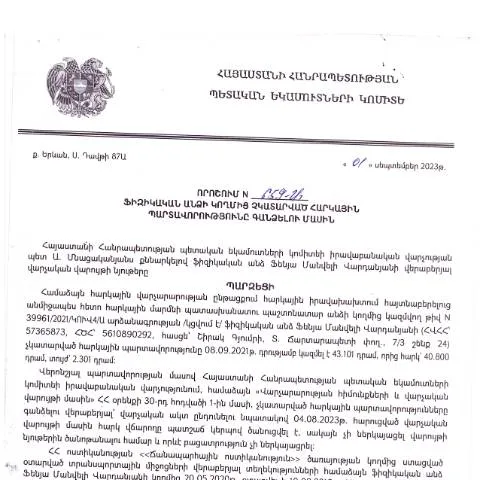
Ծրագրի տակ ընկած պաշտոնական որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից համարվում է կարևոր փաստաթուղթ, որը կարգավորում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը, որը հրապարակվել է 11․10․2023 թ․, նախատեսում է իրավական հիմքերը հարկային պարտավորությունների գանձման համար, ինչը քննարկվում է օրենքներին համապատասխան:
Փաստաթղթի դերը հարկային գործընթացում
Այս որոշումը սահմանում է պարտավորությունները, որոնք ունեն ֆիզիկական անձինք, և վերահսկում է հարկային մարմինների կողմից կատարվող գործողությունները։ Այդ գործում կարևոր է հասկանալ, թե ինչու և ինչպես պետք է լրացնել և ներկայացնել համապատասխան փաստաթղթերը:
Հարկային պարտավորությունների գանձման հիմքեր
- Պարտքերի ծավալը և ժամկետները
- Հարկային մարմինների իրավասությունները
- Իրավական պաշտպանությունը՝ ֆիզիկական անձանց համար
Նոր որոշման շրջանակներում իրավաբանական պահանջները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք իրավաբանական պահանջներ, որոնք անհրաժեշտ են ապահովելու համար, որ բոլոր կողմերը կատարեն իրենց պարտավորությունները:
Նորացված փաստաթղթերի պահանջները
Այս որոշումը ներառում է մի շարք նոր պահանջներ, որոնք վերաբերում են փաստաթղթերի լրացման ընթացքին:
- Հարկային պարտավորությունների ամփոփագիր
- Ուշադրություն յուրաքանչյուր մասնավոր դեպքի նկատմամբ
- Հնարավոր իրավական ուղիներ՝ վիճարկման համար
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Երբ դուք պատրաստ եք ներկայացնելու ձեր փաստաթուղթը, անհրաժեշտ է մանրակրկիտ ուսումնասիրել այն բոլոր պահանջները, որոնք նշված են այս որոշման մեջ:
Լրացման քայլերը
- Պատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել համապատասխան ֆորմաները:
- Ներկայացնել փաստաթղթերը հարկային մարմիններին:
Եզրակացություն՝ գործընթացի ավարտը
Ընկալվում է, որ ընդունված որոշումը կիրականացնի հարկային պարտավորությունների գանձման գործընթացը՝ ապահովելով հարկային օրենքների կիրառումը:
Ամփոփում
Հայաստանի Հանրապետությունում իրականացված նոր որոշումները նպաստում են հարկային համակարգի բարելավմանը՝ ապահովելով արդարություն և թափանցիկություն:
Իրավաբանական վարչության որոշման բովանդակությունը
2023 թ. սեպտեմբերի 1-ին կայացված ՀՀ ՊԵԿ իրավաբանական վարչության կողմից «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 659-Ա որոշումը առաջնային ուշադրության կենտրոնում է դնում հարկային պարտավորությունների չկատարման հետևանքները: Այդ որոշմամբ սահմանվում են այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվում, ինչպես նաև ներկայացվում են համապատասխան ապացույցները, որոնք կարող են նպաստել հարկային մարմինների գործողություններին:
Այս որոշման շրջանակներում նշված են նաև այն իրավական հիմքերը, որոնց վրա հիմնված են հարկային մարմինների պահանջները, այդ թվում՝ օրենքների, կարգադրությունների և վարչական ընթացակարգերի հիման վրա ճշգրտված օրենքների մասը: Զգալի նշանակություն ունի նաև այն, որ որոշումն ընդգրկում է բնական անձանց և նրանց իրավունքները՝ կապված հարկային պարտավորությունների կատարելու անհրաժեշտության հետ:
Զննարկվող վճիռների ազդեցություն հարկային ենթակառուցվածքների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության 659-Ա որոշումը կարող է ունենալ զգալի ազդեցություն երկրի հարկային ենթակառուցվածքների վրա: Այսպիսով, հարկային մարմինները, վկայակոչելով այդ որոշումը, կարող են ավելի արդյունավետ կերպով իրականացնել հարկային վերահսկողություն, ինչպես նաև գործողությունների ծրագրեր մշակել հարկային պարտավորությունների կատարումը խթանելու նպատակով:
Այնուամենայնիվ, պետք է նկատի ունենալ, որ որոշման գործնական կիրառման ընթացքում կարող են առաջանալ մի շարք խնդիրներ, որոնք վերաբերում են հարկ վճարողների իրավունքներին և պարտականություններին: Կարևոր է, որպեսզի հարկ վճարողները չզգան, որ իրենց իրավունքները ոտնահարվում են, և նրանց հարկային պարտավորությունների իրականացմանը նպաստելու նպատակով ստեղծվեն համապատասխան պայմաններ:
Որոշման իրավազորությունը կարող է նաև ազդեցություն ունենալ լրացուցիչ հարկային կարգավորումների զարգացման վրա, որոնք կարող են ներառել նոր ծրագրեր և նախաձեռնություններ՝ ուղղված հարկային մշակույթի բարձրացմանը և քաղաքացիների իրազեկվածությանը:
Հարկային պարտավորությունների կատարումը և իրավական խորհրդատվությունը
Հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի համար պարտադիր է, և դրանց կատարումը հաճախ կարող է առաջացնել իրավական հարցեր, որոնք պահանջում են մասնագիտական խորհրդատվություն: Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, սերտորեն կապված է նաև իրավաբանական խորհրդատվության մատուցման կարևորության հետ:
Հարկ վճարողները կարող են դիմել իրավաբանական մասնագետների, որոնք կօգնեն հասկանալ իրենց իրավունքներն ու պարտականությունները, ինչպես նաև կտրամադրեն աջակցություն հարկային մարմիններին դիմելու գործընթացում: Իրավաբանական խորհրդատվության միջոցով հնարավոր կլինի նաև հիմնավորել հարկ վճարողի դիրքորոշումը, ինչպես նաև պահանջել հարկային մարմինների կողմից ընդունված որոշումների վերանայում:
Այսպիսով, հարկային պարտավորությունների կատարումը չի սահմանափակվում միայն հարկային մարմիններին վճարելու գործընթացով, այլ նաև պահանջում է համապատասխան իրավական պաշտպանության ապահովում, որպեսզի հարկ վճարողները կարողանան պաշտպանել իրենց իրավունքները և շահերը: