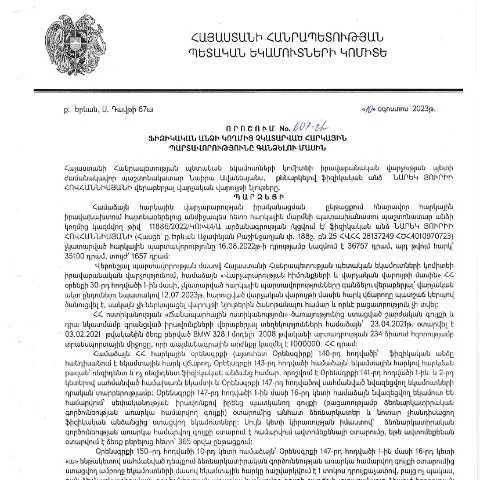
Նոր որոշում` հարկային պարտավորությունների մասին
2023 թվականի օգոստոսի 10-ին Կառավարության կողմից ընդունվեց որոշում, որն ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Նարեկ Յուրիի Հովհաննիսյանի կողմից հաստատված 607-Ա որոշումը հրապարակվել է օգոստոսի 25-ին և զգալի ազդեցություն կունենա հարկային համակարգում:
Որոշման շրջանակը՝ ինչի համար է նախատեսված
Այս որոշումը սահմանում է ուղղակի գործողություններ, որոնք պետք է իրականացվեն այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն ընդգրկում է տարբեր իրավիճակներ, ինչպես օրինակ՝ հարկային պարտավորությունների ամբողջական կամ մասնակի չկատարում, ինչպես նաև ժամկետների խախտում:
Հարկային պարտավորությունների կարգը
- Բարձրագույն մարմինների որոշումներ; Կառավարության և հարկային մարմինների կողմից ընդունված որոշումները, որոնք վերաբերում են հարկերի հավաքագրմանը:
- Ամփոփ տեղեկություններ; Հարկային մարմինները պետք է ունենան ամբողջական և ժամանակին տեղեկություններ հարկատուների պարտավորությունների մասին:
Ովքեր են պատասխանատու այս փաստաթղթի ներկայացման համար
Սույն որոշման շրջանակներում ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, ենթակա են ներկայացնելու համապատասխան փաստաթղթեր: Կարևոր է, որ բոլոր զեկուցումները կատարվեն օրենքի պահանջներին համապատասխան:
Գործողություններին մասնակցող կողմերը
- Ընտրություն: Ֆիզիկական անձինք կարող են ընտրել իրենց հարկային պարտավորությունները կատարելու ձևը:
- Ներկայացման կարգը: Հարկային մարմինները պետք է ներկայացնեն զեկուցումներ մինչ ամսվա վերջին օրը:
Դեպոզիտ և լրացման գործընթացը
Ֆիզիկական անձինք պարտավոր են լրացնել և ներկայացնել հարկային ձևեր, որոնք նախատեսված են Կառավարության կողմից: Դա կարող է իրականացվել թե՛ առցանց, թե՛ տնտեսական հաստատություններում:
Առցանց մուտքի տարբերակներ
- Առցանց համակարգեր; Ֆիզիկական անձինք կարող են օգտվել հարկային մարմինների առցանց ծառայություններից:
- Էլեկտրոնային ստորագրություններ; Պարտավորությունները կատարելու համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
Փաստաթղթերի պատրաստման մանրամասները
Հարկային պարտավորությունները լրացնելու համար անհրաժեշտ է նախապատրաստել մի շարք փաստաթղթեր ու տեղեկություններ:
Պահանջվող փաստաթղթերը
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Ամբողջական տեղեկություններ հարկային պարտավորությունների մասին: |
| Անձնագրային տվյալներ | Անձնագրի կամ նույնականացման քարտի տեղեկությունները: |
Իրավաբանական հիմնավորումները և պատմությունը
Այս որոշման ընդունումը բխում է ՀՀ վարչական իրավունքի և հարկային օրենսդրության ընդհանուր ռեգուլյացիայից: Սրանք կարևոր փաստաթղթեր են, որոնք ունեն երկար պատմություն և ստեղծված են հարկային համակարգը կարգավորելու նպատակով:
Երկարաժամկետ ծրագրեր
- Հարկային քաղաքականության շարունակական զարգացում; Կառավարությունն ի մի է բերել նորագույն մոտեցումները հարկերի գանձմանը:
- Վարչական կարգավորման բարեփոխումներ; Նպատակն է պարզեցնել հարկային համակարգը:
Դեպքերի հատուկ կարգերը
Փաստաթղթերի ներկայացման ընթացակարգը տարբերվում է որոշակի դեպքերում, ինչպիսիք են արտասահմանից վերադարձած անձինք, անչափահասները, կամ այլ բարդ իրավիճակներ:
Արտասահմանից վերադարձած անձինք
Եթե դուք վերադարձել եք երկիր և ունեք հարկային պարտավորություններ, ապա պետք է լրացնել հատուկ ձևեր, որոնք նախատեսված են արտասահմանում բնակվող քաղաքացիների համար:
Արձակվելու կարգը
Եթե հարկային պարտավորությունները անհապաղ պետք է կատարվեն, ապա հարկային մարմինները կարող են ներկայացնել մեղմագույն միջոցներ, որոնք թույլ կտան համարժեք միջոցներ ձեռնարկել:
Ժամկետները և հետագա գործողությունները
Հարկային պարտավորության կատարման համար նախատեսված ժամկետները խիստ են և հետևաբար կարևոր է պահպանել դրանք:
Ժամկետների տեղեկություն
- Ներկայացման վերջնաժամկետ; 2023 թվականի դեկտեմբերի 31-ը:
- Հետագայում իրականացվող գործողություններ; Հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթաց:
Վերահսկողություն և փաստաթղթերի հաջորդականություն
Օգտագործելով հարկային մարմինների թվային համակարգերը, դուք կարող եք հետևել ձեր ներկայացրած փաստաթղթերի ընթացքին:
Անվտանգություն և հաշվետվություն
- Տվյալների գաղտնիություն; Ֆիզիկական անձանց տվյալները պետք է պահպանվեն գաղտնի և անվտանգ:
- Հարկային մարմինների պատասխանատվություն; Նրանք պարտավոր են տրամադրել ժամանակին հաշվետվություն:
Նախատեսված գործընթացները և վերջին որոշումները կարևոր դեր են խաղում հարկային համակարգի արդյունավետության բարձրացման գործում:
Ովքեր են պատասխանատու որոշման կատարելու համար և ինչ հետևանքներ կարող են առաջանալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 10.08.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 607-Ա որոշումն ունի կարևոր հետևանքներ ոչ միայն այն անձանց համար, որոնց հարկային պարտավորությունները չեն կատարվել, այլ նաև այլ քաղաքացիների ու իրավաբանական անձանց համար, որոնք ցանկանում են ծանոթանալ հարկային խախտումների հետևանքներին:
Հարկային պարտավորությունների կատարումը պարտադիր է, և որոշման անհնարինությունը կարող է բերել ֆինանսական տույժերի, որը սահմանվում է ՀՀ հարկային օրենսդրությամբ: Այսպիսով, ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է հաշվի առնեն, որ կարող են ենթարկվել վարչական պատասխանատվության:
Եվս մեկ կարևոր ասպեկտ է, որ որոշման ընդունումից հետո, ֆիզիկական անձինք հնարավորություն ունեն դիմելու հարկային վարչություններ՝ իրենց պարտավորությունները կատարելու և հնարավոր տույժերից խուսափելու համար: Դիմումը պետք է ներկայացվի համապատասխան ձևով, որը կարող են գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Ինչպիսի փաստաթղթեր են պահանջվում հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ կողմից կայացված 607-Ա որոշման արդյունքում հարկային պարտավորությունների գանձման գործընթացը մտնում է իրականացման փուլ: Այդ կարգավիճակում կարևոր է, որ քաղաքացիները պատրաստ լինեն ներկայացնելու համապատասխան փաստաթղթեր, որոնք կարող են ներառել, սակայն չեն սահմանափակվում, հետևյալներով:
- Հարկային հաշվետվություններ, որոնք բնութագրում են տվյալ ֆիզիկական անձի եկամուտները և ծախսերը:
- Նախկինում առկա հարկային պարտավորությունների տեղեկանքները, որոնք կարող են հաստատել պարտավորությունների չկատարման փաստը:
- Առկա ֆինանսական տեղեկություններ, որոնք կարող են օգնել ապացուցել եկամուտների աղբյուրները:
Ակնհայտ է, որ առանց համապատասխան փաստաթղթերի ներկայացնելու, դժվար կլինի փաստելու, որ հարկային պարտավորությունները չեն կատարվել կամ, հակառակը, որ դրանք կատարվել են:
Հարկային պարտավորությունների կատարման գործընթացը և վերջին սխալի ուղղման հնարավորություն
Մանրամասն ուսումնասիրելով 607-Ա որոշումը, կարելի է նկատել, որ ՀՀ ՊԵԿ-ն նաև նախատեսել է օրենքով սահմանված կարգով մինչև որոշման ուժի մեջ մտնելը, քաղաքացիներին հնարավորություն տալ ուղղելու իրենց նախկին սխալները:
Սա նշանակում է, որ անձինք, որոնք հասկանալու կամ այլ պատճառներով չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել հարկային մարմիններ` ուղղելու բոլոր առկա թերությունները: Հարկային մարմինները պարտավոր են ապահովել համապատասխան խորհրդատվություն և աջակցություն, որպեսզի քաղաքացիները կարողանան հասկանալ իրենց իրավական հնարավորությունները:
Որպեսզի հաջողությամբ իրականացվի սխալների ուղղման գործընթացը, քաղաքացիները պետք է պատրաստեն մանրամասն տեղեկություններ իրենց ֆինանսական վիճակի մասին, ներառյալ բոլոր հարկային հաշվետվությունները և փաստաթղթերը, որոնք ապացուցում են հարկային վճարումները: