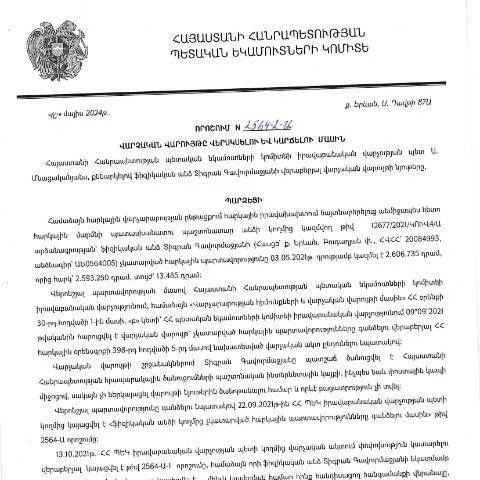
Սահմանադրական արձագանք՝ հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչությունն արձանագրում է հարկային պարտավորությունների չկատարման փաստը, որի վերաբերյալ կայացվում է Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշում: Այս որոշումը, որը տրվել է 2024 թվականի մայիսի 10-ին, ունի հիմնարար նշանակություն հարկային կարգավիճակի և պարտավորությունների կանոնակարգման գործում:
Աարդյունավետ բյուրոկրատիկ գործընթաց
Որոշումը նշանակում է, որ տվյալ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչի արդյունքում պետական բյուջեին պատկանող գումարները պահանջվում են: Այս գործընթացը սկսվում է հարկային մարմինների կողմից, որոնք ափսոսում են հարկային պարտավորություններ չունեցող անձանց նկատմամբ:
Հարկային պարտավորությունների ֆոն
ՀՀ օրենքների համաձայն, յուրաքանչյուր ֆիզիկական անձ պետք է կատարի իր հարկային պարտավորությունները ՀՀ ՊԵԿ-ին: Հարկային պարտավորությունների չկատարումը կարող է բերել որոշակի հետեւանքների:
- Ֆինանսական պատասխանատվություն: Պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տույժերի:
- Անձնական միջոցառումներ: Հարկային մարմինները կարող են ձեռնարկել միջոցներ պարտավորությունների կատարման ապահովման համար:
Դիմումի ներկայացման գործընթացը
Դիմումը ներկայացնելու գործընթացը ներառում է որոշակի քայլեր. յուրաքանչյուր դիմում պետք է լրացվի ըստ ՀՀ ՊԵԿ-ի սահմանած նորմերի:
- Փաստաթղթերի հավաքում: Դիմողը պետք է պատրաստի բոլոր անհրաժեշտ փաստաթղթերը:
- Դիմումի լրացում: Հարկային մարմինը տրամադրում է համապատասխան ձև, որն անհրաժեշտ է լրացնել:
- Դիմումի ներկայացում: Ներկայացվում է առցանց կամ անձամբ:
Հարկային պարտավորությունների չկատարումը՝ իրավաբանական տեսանկյունից
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավական հարցերի, որոնց լուծումը պահանջում է պրոֆեսիոնալ իրավաբանական աջակցություն:
- Իրավական քննչական գործողություններ: Տեղի է ունենում հարկային մարմնի կողմից:
- Դատական գործընթաց: Եթե հարկային մարմինը ցանկանում է պահանջել պարտավորությունները:
Դիմումի հնարավոր խոչընդոտները
Դիմի ներկայացման ընթացքում կարող են ծագել որոշակի խոչընդոտներ, որոնք կարող են ազդել գործընթացի վրա:
Հնարավոր խնդիրներ
- Պատասխանատու անձի բացակայությունը: Եթե անձը գտնվում է այլ երկրում:
- Փաստաթղթերի անբավարարություն: Եթե ներկայացվող փաստաթղթերը լիարժեք չեն:
Թարմացման և դիմումի վերանայման ընթացակարգեր
Եթե դիմումը մերժվում է կամ լրացված տեղեկատվությունը սխալ է, դիմողը կարող է դիմել վերանայման:
- Դիմումից հետո: Մերժման դեպքում հարկադիր շտկումները կարող են իրականացվել:
- Փաստաթղթերի կրկին ներկայացում: Նոր փաստաթղթերը ներկայացվում են համապատասխան մարմնին:
Հատուկ դեպքեր և բացառություններ
Որոշ դեպքերում, որոշ ֆիզիկական անձինք կարող են դիմել առանձնահատուկ կարգավորումներով:
- Մեդիա և մշակույթի ներկայացուցիչներ: Կարող են ունենալ հատուկ պայմանագրեր:
- Մայրեր և հիմնարկներ, որոնք խնամում են անչափահասներին: Նրանք կարող են դիմել լրացուցիչ աջակցություն:
Հայտարարության սոցիալական ազդեցությունը
Այս որոշումը նաեւ քննարկում է հարկային պարտավորությունների կատարումը որպես հասարակական պատասխանատվություն:
Դիմումի նպատակն է բարձրացնել հասարակության գիտակցությունը հարկային պարտավորությունների նկատմամբ, ինչը կարող է հանգեցնել դրական սոցիալական փոփոխությունների:
Վերջնական նկատառումներ
ՀՀ ՊԵԿ-ի որոշումը, որը վերաբերում է հարկային պարտավորություններին, անհրաժեշտ քայլ է հասարակության համար՝ ապահովելու արդյունավետ հարկային համակարգ: Ամբողջ գործընթացը պահանջում է մեծ պատասխանատվություն բոլոր կողմերից:
Վստահության և համագործակցության հիման վրա պետք է կառուցել առողջ հարկային քաղաքականություն, որը կպաշտպանի ինչպես պետական, այնպես էլ քաղաքացիների շահերը:
Ce document HTML est conçu pour fournir un aperçu complet et détaillé des procédures administratives liées à la décision du gouvernement arménien concernant les obligations fiscales des individus. Les sections sont organisées de manière à offrir des informations claires et pratiques, sans recourir à des ouvertures ou à des résumés stéréotypés.