Հասկանալի և արդյունավետ լրացման ուղեցույց
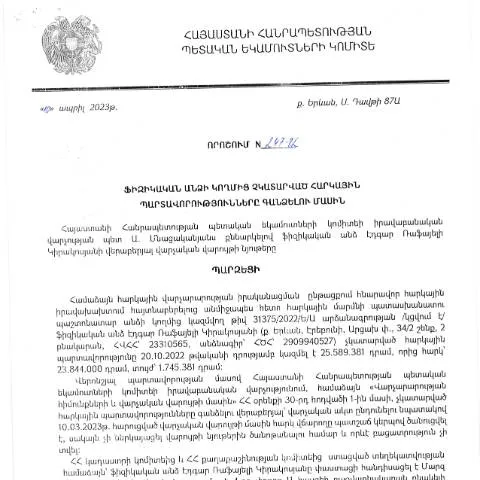
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.04.2023թ․ հայեցակարգը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը: Այդ պատճառով, կարևոր է հասկանալ, թե որտեղ, երբ և ինչպես կարելի է լրացնել և ներկայացնել համապատասխան փաստաթուղթ:
Փաստաթղթի նշանակությունը և կարգը
Այս փաստաթուղթը հանդիսանում է ինչպես հարկային վարչության, այնպես էլ քաղաքացիների համար կենսական նշանակություն ունեցող իրավական հիմք, որը վեր է գործել հարկային պարտավորությունների գանձման գործընթացում: Այն նաև հիմնարար է հստակեցնելու համար, թե ինչպես են վճարումները և պարտավորությունները ձևավորված:
Դեպոզիտի ալիքներ և դրանց տարբերությունները
ՀՀ հարկային վարչությունը հնարավորություն է տալիս թե՛ էլեկտրոնային, թե՛ թղթային ձևաչափով ներկայացնելու համար:
Էլեկտրոնային ներկայացում
- Որտեղ: ՊԵԿ պաշտոնական կայքում
- Անհրաժեշտություն: Տվյալ հիմք ունեցող ID քարտ և էլեկտրոնային ստորագրություն:
- Հնարավորություններ: Արագ և արդյունավետ ձևով, փաստաթուղթը ստացվում է անմիջապես:
Թղթային ներկայացում
- Որտեղ: Հարկային վարչության տեղամասային գրասենյակ:
- Պահանջվող փաստաթղթեր: Լրացված ձևաթուղթ և անհրաժեշտ լրացուցիչ փաստաթղթեր:
- Առաջարկվող ժամկետ: ՀՀ օրենսդրությամբ սահմանված ժամկետները:
Մասնակիցների պրոֆիլները՝ գործառնության շրջանակներում
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններն ընդգրկում են տարբեր խմբեր՝ սկսած անհատ ձեռնարկատերերից մինչև սովորական քաղաքացիներ:
Անհատ ձեռնարկատերեր
Նրանք, ովքեր իրականացրել են տնտեսական գործունեություն, սակայն չեն կատարել հարկային վճարումներ:
Անձնական եկամուտ ունեցող մարդիկ
Սովորական քաղաքացիներն էլ կարող են հայտնվել չկատարված պարտավորությունների մեջ, եթե չեն հավաստել իրենց եկամուտները:
Վճարման գործընթացում սխալներ կամ թույլատրելի փաստաթղթերի բացակայության դեպքում
Եթե ներկայացված փաստաթղթում կան սխալներ կամ բացակայում են որոշ փաստաթղթեր, հարկային վարչությունը կարող է մերժել դիմումը:
Ինչ անել մերժման դեպքում
- Սխալների ուղղում: Գործընթացը պետք է վերահսկվի՝ ենթադրելով, որ սխալները ուղղվում են համապատասխան բաժնում:
- Դիմումի վերահասել: Հարցը պետք է կրկին ներկայացվի, իսկ նախկին սխալները պետք է շտկվեն:
Արժեքավոր փաստաթղթեր և պատրաստություն
Պարտավորությունների գանձման գործընթացում կարող են պահանջվել որոշակի փաստաթղթեր:
Պահանջվող փաստաթղթերը
- Լրացված ձևաթուղթ
- Հարկային վճարումների ապացույցներ (թղթադրամներ, հաշիվներ)
- Նրանց անձնագրի կամ նույնականացման քարտի պատճեն:
Հաշվարկման ժամանակացույցը
Արդյունավետության համար կարևոր է հետևել ժամկետներին:
Ժամկետի սահմանում
Հարկային պարտավորությունների կատարումը պետք է իրականացվի օրենսդրությամբ սահմանված ժամկետներին:
| Հրապարակման ամսաթիվ | Ներկայացման վերջնական ժամկետ | Գործողությունների սկսման ամսաթիվ |
|---|---|---|
| 16․06․2023 | 30 օր | 01․07․2023 |
Անհրաժեշտ քայլեր իրավական պարտավորությունների կատարման համար
Փաստաթղթի ընդունումը և գանձումը կարող են բացել բազմաթիվ իրավունքներ, բայց նաև պատասխանատվություն:
Իրավունքների և պարտավորությունների բացահայտում
- Իրավունքներ: Պարտավորությունների կատարման դեպքում՝ հայտերի ընդունում և հարկային արտոնություններ:
- Պարտավորություններ: Հարկային վճարումների իրականացման ժամկետների պահպանման անհրաժեշտությունը:
Փաստաթղթի տեղակայումը լայն գործընթացում
Այս փաստաթուղթը կարևոր մասն է կազմում հարակից բազմաթիվ գործընթացների:
Կառավարության քաղաքականություն և հարկային ադապտացում
Հարկային վարչության գործունեությունը անդառնալի է թափանցիկության և հաշվետվողականության նկատառումներով, իսկ այս փաստաթուղթը գործում է որպես հիմնարար գործիք:
Հարկային պարտավորությունների համալիր համակարգը և համապատասխան գործունեությունը պահանջում են զգոնություն և պատասխանատվություն:
Հարկային պարտավորությունների գանձման պրոցեսի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 10.04.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 247-Ա որոշումը դրական զարգացում է, որը նպատակ دارد արդյունավետություն բերել հարկային վարչարարությանը։ Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք փուլեր, որոնք ունեն իրենց առանձնահատկությունները:
Առաջին փուլը խորքային ուսումնասիրությունն է, որտեղ ՊԵԿ-ը վերլուծում է տվյալ ֆիզիկական անձի հարկային պարտավորությունները։ Սա ներառում է անցյալի հարկային հայտարարագրերի ուսումնասիրություն, վճարումների հետևում մնում արեցինք ժամանակահատվածների և հարկային պարտավորությունների գնահատումը։ Այս փուլում կարևոր է նաև ֆիզիկական անձի կապը պետական դաշտի հետ, ինչի արդյունքում որոշվում է, թե ինչ քայլեր պետք է ձեռնարկվեն:
Երկրորդ փուլը հաղորդագրությունների ուղարկումն է, որտեղ մշակվում են տեղեկություններ հարկատուի մասին, և նրան տրվում են համապատասխան уведомления։ Հարկային մարմինը պարտական է ապահովել, որ հարկատուն ստանա բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են իր պարտավորություններին։ Ի տարբերություն նախկինների, այժմ առավելապես օգտագործվում են էլեկտրոնային հաղորդագրությունները, ինչը մեծացնում է տեղեկատվության հասանելիությունը:
Վերջին փուլը համարվում է հարկային պարտավորությունների գանձման գործընթացը իրավաբանական միջոցառումների միջոցով։ Եթե հարկատուն չի արձագանքում, ապա պետությունը կարող է գործադրել հարկային վարույթ և վարույթներ։ Համաձայն՝ վարչական օրենսդրության, հարկային պարտավորությունները կարող են կատարվել դատարանի միջոցով, ինչը կարող է պահանջել լրացուցիչ ժամանակ և ռեսուրսներ:
Տեղեկատվական համակարգերի դերարկղը
Այս որոշման կիրառման շրջանակներում ՀՀ ՊԵԿ-ն օգտագործում է ժամանակակից տեղեկատվական տեխնոլոգիաներ, որոնք հնարավորություն են տալիս միավորել տվյալները տարբեր պետական մարմինների միջև և արագ արձագանքել հարկային պարտավորությունների կատարման գործընթացներին։ Հարկային պարտավորությունների կառավարման համակարգը, որը աշխատանքային պլանավորում է իրականացվում, հնարավորություն է տալիս իրական ժամանակում հետևել ֆիզիկական անձանց պարտավորություններին:
Տվյալ համակարգը նաև ներառում է էլեկտրոնային ստորագրություններով ապահովված հաղորդագրություններ, որոնք թույլ են տալիս պարզեցնել հաղորդակցման գործընթացները։ ՀՀ ՊԵԿ-ը մշտապես արդիականացնում է իր տեղեկատվական համակարգերը, որպեսզի նվազեցնի մարդկային սխալները և հետապնդի բարձր մակարդակով ծառայություններ մատուցել:
Միաժամանակ, տեղեկատվական համակարգերը թույլ են տալիս հավաքել հարկային պարտավորությունների վերաբերյալ տվյալները, տվյալների վերլուծություն իրականացնել և վարել հարկային վարչարարության արդյունավետություն բարձրացնելու գործընթացները։ Այսկերպ, ՀՀ ՊԵԿ-ը կարող է ավելի արագ և արդյունավետ կերպով արձագանքել հարկային պարտավորություններին և հարկային պարտավորությունների կատարմանը:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ծանր հետևանքների, որոնք կարող են ազդել ինչպես անհատական, այնպես էլ սոցիալ-տնտեսական մակարդակում։ Առաջին հերթին, յուրաքանչյուր չկատարված հարկային պարտավորություն կարող է բերել որոշակի տուգանքներ, որոնք սահմանված են ՀՀ հարկային օրենսդրությամբ:
Այնուհետև, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավաբանական քայլերի, ներառյալ միջոցներ, որոնք ուղղված են պարտավորությունների գանձմանը։ Տարբերակի իրավական սահմանափակումերը կարող են ազդել անհատների ակտիվների վրա, ինչպիսիք են բանկային հաշվի զննման և կալանքի դրումը, որը կարող է հանգեցնել ֆինանսական ռիսկեր:
Հարկային պարտավորությունների չկատարումը նաև կարող է ազդել սոցիալական բեռի վրա, քանի որ պետությունը ստիպված է ապահովել հասարակական ծառայություններ, որոնք ֆինանսավորվում են հարկերից։ Ուստի, հարկատուների կողմից պարտավորությունների կատարումը ոչ միայն անհատական պատասխանատվություն է, այլև համայնքային դիմադրություն: