Նոր կարգավորում՝ հարկային պարտավորությունների գանձման մասին
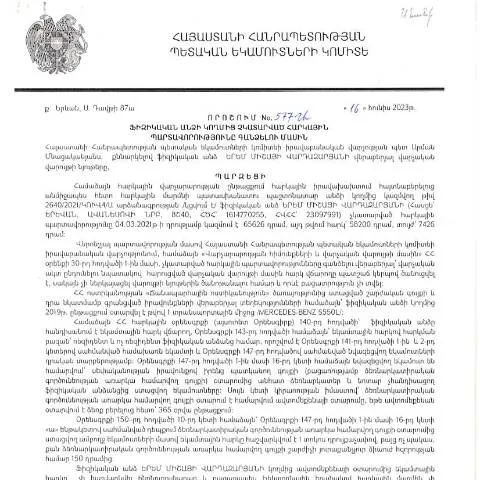
2023թ. հունիսի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 577-Ա որոշումը կարևոր ազդեցություն ունի ոչ միայն հարկային վրա, այլ նաև ՀՀ-ի տնտեսության կայունության վրա։ Այս որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը և ապահովել քաղաքացիների և իրավաբանական անձանց համար ավելի հստակ և հասկանալի քայլեր:
Ովքեր են ենթակա այս նոր կարգավորման
Այս կարգավորումը վերաբերում է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել սահմանված ժամկետներում։ Քաղաքացիները, ովքեր ունեն համայնքային կամ պետական հարկեր՝ չկատարված, պետք է ներկայացնեն որոշակի փաստաթղթեր, որոնք կհանգեցնեն հարկային պարտավորությունների գանձմանը:
Ենթակա իրավիճակների տրամաբանական դասակարգում
- Հարկային պարտավորություններ, որոնք չեն վճարվել սահմանված ժամկետներում:
- Հարկերի մարման համար քաղաքացու կողմից ներկայացված բողոքներ:
- Նոր հարկային պարտավորությունների ձևավորումը:
Մանրամասները՝ անհրաժեշտ փաստաթղթերի և լրացումների մասին
Դիմողները պետք է պատրաստեն և ներկայացնեն որոշակի փաստաթղթեր, որոնք նշանակալից են պարտավորությունների կատարման համար:
- Անձնական տվյալները հաստատող փաստաթուղթ (քանոնավոր անձանց համար):
- Քաղաքացիների հարկային պարտավորությունների վերաբերյալ տեղեկություն:
- Անհրաժեշտ դիմումները՝ համապատասխան ձևերով:
Փաստաթղթերի պատրաստման համար կարևոր խորհուրդներ
Փաստաթղթերի պատրաստման գործընթացում կարևոր է, որ դիմողները ուշադրություն դարձնեն որոշակի կետերի վրա:
- Փաստաթղթերի լրացումը պետք է իրականացվի անշեղ և ճշգրիտ:
- Առկա տեղեկությունները պետք է համընկնեն հարկային գրանցման հետ:
- Որպեսզի դիմումը ընդունվի, անհրաժեշտ է ներկայացնել բոլոր պահանջվող փաստաթղթերը:
Հարկային պարտավորությունների գանձման գործընթացը
Այս գործընթացը տեղի է ունենում համապատասխան մարմինների կողմից՝ ՀՀ ՊԵԿ-ի կողմից, որը պատասխանատու է հարկային պարտավորությունների գանձման համար:
- Դիմումը ներկայացնելուց հետո, հարկային մարմինները հետաքննում են ներկայացված փաստաթղթերը:
- Եթե փաստաթղթերը բավարար են, գործընթացը շարունակվում է՝ հարկային պարտավորությունների գանձմամբ:
- Մինչ որոշման կայացումը, հարկային մարմինները կարող են լրացուցիչ փաստաթղթեր պահանջել:
Գումարային պարտավորությունների հավելյալ ակնարկ
Եթե քաղաքացիները չկատարեն իրենց պարտավորությունները, ապա նրանց կարող են հասցնել լրացուցիչ վճարներ, որոնք առկա են օրենքով:
Հարկային մարմինները պարտավոր են տրամադրել տեղեկություններ քաղաքացիներին՝ իրենց պարտավորությունների մասին:
Այլ փաստաթղթեր և դրանց առանձնահատկությունները
Նոր կարգավորումը նշանակում է, որ դիմողները պետք է նաև տեղեկացված լինեն այլ հնարավոր փաստաթղթերի մասին, որոնք կարող են անհրաժեշտ լինել:
| Փաստաթուղթ | Նպատակ | Նկարագրություն |
|---|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների չկատարման մասին | Այս փաստաթուղթը ապացուցում է քաղաքացիների պարտավորությունների վերաբերյալ իրենց պարտավորությունները: |
| Անձնագրային տվյալներ | Հարկային մարմինների կողմից ստուգման համար | Վարչական գործընթացի համար անհրաժեշտ է ներկայացնել անձի տվյալները: |
Գործընթացի առանձնահատկությունները՝ տվյալները ստուգելու համար
Գործընթացի իրականացումը ենթադրում է տվյալների ստուգում, որը կարևոր է դիմողի իրավասությունների ու պարտավորությունների որոշման համար:
- Այս գործընթացում, հարկային մարմինները իրականացնելու են անհրաժեշտ ստուգումներ:
- Անհրաժեշտ է, որ դիմողը գրավոր տեղեկություն տրամադրի իր տվյալների վերաբերյալ:
- Բոլոր փաստաթղթերը պետք է մատչելի լինեն հարկային մարմիններին:
Նոր կարգավորումների ազդեցությունը քաղաքացիների վրա
Նոր կարգավորումը կարող է ունենալ տարբեր ազդեցություններ քաղաքացիների վրա:
- Այն կարող է բարելավել հարկային պարտավորությունների իրականացումը:
- Քաղաքացիները կարող են ավելի հեշտ հասնել իրենց իրավունքներին:
- Դիմումի գործընթացը կարող է պարզվել:
Արտասահմանցի քաղաքացիների իրավիճակը
Արտասահմանում բնակվող ՀՀ քաղաքացիները պետք է հաշվի առնեն, որ հարկային պարտավորությունները գանձվում են նաև նրանց նկատմամբ:
- Նրանք պետք է կապվեն ՀՀ ՊԵԿ-ի հետ՝ ճշտելու համար իրենց պարտավորությունները:
- Արտասահմանցիները կարող են դիմել առցանց, եթե ունեն համապատասխան օգտահաշիվ:
Հարկային պարտավորությունների գանձման գործընթացի ավարտը
Հարկային պարտավորությունների գանձման գործընթացը ավարտվում է, երբ վճարումները կատարվում են:
- Եթե քաղաքացիները կատարեն իրենց պարտավորությունները, ապա գործընթացը կհամարվի ավարտված:
- Եթե չեն կատարում, ապա հարկային մարմինները կարող են ձեռնարկել լրացուցիչ միջոցներ:
Դիմելու գործընթացի մանրամասներ
Դիմելու ընթացքում կարևոր է, որ քաղաքացիները հստակ հետևեն բոլոր քայլերին:
- Նրանք պետք է լրացնեն դիմումը ճիշտ ձևով:
- Ապահովեն բոլոր անհրաժեշտ փաստաթղթերը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության 16.06.2023թ․ կայացած 577-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին։ Այս որոշման համատեքստում կարևոր է հասկանալ, թե ինչպես է իրականացվում հարկային պարտավորությունների գանձման գործընթացը, ինչպիսիք են դրա ձևաչափը և ընթացակարգերը։ Նախ, հարկային պարտավորությունները գանձելու գործընթացը սկսվում է հարկ վճարողի նկատմամբ հարկային պարտավորությունների ձևավորման պահից։ Այս պահին հարկային մարմինը պետք է իրականացնի համապատասխան հաշվետվություններ և ծանուցումներ՝ պահանջելով ֆիզիկական անձից վճարել overdue (չվճարված) հարկերը։
Հարկային մարմինը կարող է օգտվել էլեկտրոնային ծառայություններից՝ հարկ վճարողը կապելու համար, որը կարող է ներառել SMS և էլեկտրոնային փոստի ծանուցումներ։ Այդ խորհրդատվությունը կարող է տեղի ունենալ ինչպես հեռախոսով, այնպես էլ առցանց։ Ֆիզիկական անձը պարտավոր է տրամադրել իր հարկային նույնականացման համարը (ՀՎՀՀ) և կարող է օգտվել էլեկտրոնային ստորագրման միջոցով։ Հարկային մարմինը, իր հերթին, ունի պարտավորություն ապահովելու այս գործընթացի թափանցիկությունը և հակամարդության դեպքում ներկայացնելու փաստաթղթերի ամբողջականությունը։
Հարկային պարտավորությունների գանձման իրավական հիմքերը
577-Ա որոշման իրավական հիմքերը բավականին կարևոր են, քանի որ դրանք սահմանում են հարկային պարտավորությունների գանձման շրջանակներ և մեթոդաբանություն։ Այս որոշման հիմքում դրված են Հայաստանի Հանրապետության օրենքները, որոնք կարգավորում են հարկային համակարգը, մասնավորապես ՀՀ հարկային օրենսգիրքն ու վարչական ընթացակարգերի օրենսգիրքը (HO-139-N)։ Այս օրենսդրությունը նախատեսում է, որ հարկային մարմինները կարող են կիրառում օրենքի շեշտադրումները՝ այդ թվում մասնավոր և պետական շահերի հավասարակշռությունը պահպանելու համար։
Հարկային պարտավորությունների գանձման գործընթացը կարող է ընթանալ վարչական դատարաններում, եթե ֆիզիկական անձը դեմ է ներկայացված պահանջներին։ Նա կարող է ներկայացնել բողոք՝ հիմնվելով իր իրավական շահերի պաշտպանության վրա, ինչն էլ ավելի է բարդացնում գործընթացը։ Նման դեպքերում հարկային մարմինը պարտավոր է ներկայացնել հիմնավորումները, թե ինչու է հարկային պարտավորությունները վարկաբեկող կամ ճշգրտող։
Ելք այլ միջոցառումների միջոցով
Ֆիզիկական անձիք, որոնք չեն կարողանում հոգալ իրենց հարկային պարտավորությունները, պետք է հաշվի առնեն այլ միջոցներ, որոնք կարող են լինել։ Օրինակ, նրանք կարող են դիմել պետական աջակցության ծրագրերի՝ բարձրացնելով իրենց ֆինանսական վիճակը, ինչպես նաև համագործակցել մասնավոր ֆինանսական խորհրդատուների հետ՝ գտնելու հնարավոր լուծումներ։ ՀՀ ՊԵԿ-ն իր հերթին կարող է առաջարկել տարբեր ծրագրեր, որոնք ուղղակիորեն կապված են հարկային պարտավորությունների կատարման հետ։
Եվս մեկ կարևոր ասպեկտ է, որ ֆիզիկական անձինք կարող են դիմել զրոյական կամ նվազեցված հարկային պարտավորությունների տրամադրման ուղղությամբ։ Գործի ընթացքում հնարավոր է քննարկել նաև վճարման ժամկետների երկարաձգման խնդիրը, որը կարող է լինել ժամանակավոր կարգավիճակում։