Որոնք են հարկային պարտավորությունները և ինչպես են դրանք գնահատվում
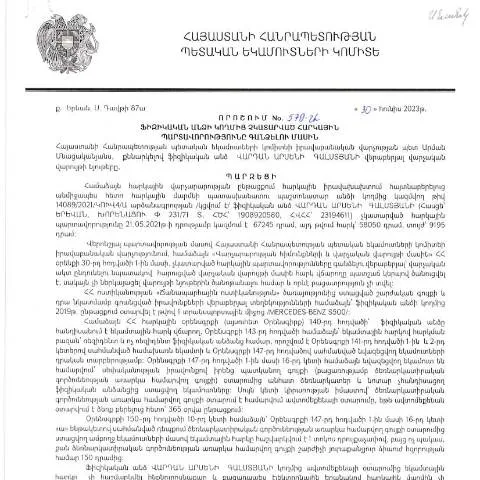
Հարկային պարտավորությունները ներկայացնում են ֆիզիկական անձանց կողմից պետությանը վճարվող հարկերը: Հայաստանի Հանրապետությունում հարկային համակարգը հիմնված է օրենքների և Կառավարության որոշումների վրա, որոնք սահմանում են հարկերի հավաքագրման կանոնները և գործընթացները: 2023 թվականի հունիսի 30-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 579-Ա որոշմամբ նախատեսվում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կպարտադրվեն դրանք կատարել: Այս որոշումը կարևոր է հարկային իրավունքի շրջանակներում, քանի որ այն ապահովում է պետության ֆինանսական կայունությունը և քաղաքացիների արդարացիության սկզբունքները:
Հարկային պարտավորություններն ու դրանց ազդեցությունը
Հարկային պարտավորությունները կարող են տարբեր լինել: Որոշ քաղաքացիներ կարող են ունենալ եկամտային հարկ, անշարժ գույքի հարկ, կամ այլ հարկային պարտավորություններ: Փաստացի, յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունները կախված են նրա եկամուտի աղբյուրներից, ծավալներից և այլ հանգամանքներից: Եթե քաղաքացին չի կատարում իր պարտավորությունները, դա կարող է հանգեցնել վարչական պատասխանատվության և նույնիսկ դատական գործընթացների:
Դասակարգում և նախապատրաստում` հարկային պարտավորությունների համար
Հարկային պարտավորությունների շրջանակներում քաղաքացիները պետք է նախապատրաստեն և ներկայացնեն մի շարք փաստաթղթեր: Դրանց շարքում են:
- Հարկային հաշվետվությունների պատճեններ
- Կրպակի և այլ գործարքների տեղեկություններ
- Անձնագրային տվյալների պատճեններ
Այս փաստաթղթերի տրամադրումը կարևոր է, քանի որ դրանք թույլ են տալիս վարչական մարմիններին գնահատել հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների գնահատման գործընթացը
Հարկային պարտավորությունները գնահատվում են մի քանի փուլով:
- Հարկային հայտարարագրերի ստացումը
- Հարկային պարտավորությունների գնահատումը
- Հարկային պարտավորությունների հաշվարկը
Այս գործընթացը թույլ է տալիս ապահովել, որ բոլոր քաղաքացիները հավասար պայմաններում կատարեն իրենց պարտավորությունները:
Որտեղ և ինչպես ներկայացնել հարկային պարտավորությունների մասին հայտարարությունները
Հարկային պարտավորությունների մասին հայտարարությունները կարող են ներկայացվել ինչպես էլեկտրոնային, այնպես էլ գրավոր ձևով:
- Էլեկտրոնային ձևով: ՀՀ ՊԵԿ պաշտոնական կայքում ստեղծված հաշվի միջոցով: Այս ծրագիրը թույլ է տալիս քաղաքացիներին արագ և հեշտությամբ ներկայացնել բոլոր անհրաժեշտ փաստաթղթերն:
- Գրավոր ձևով: Հարկային մարմիններին պաշտոնապես ներկայացնելով՝ անհրաժեշտ փաստաթղթերի պատճեններով:
Մասնավորապես, հարկային պարտավորությունների վերաբերյալ տեղեկությունները, որոնք արտացոլում են ֆիզիկական անձի ծանրաբեռնվածությունը, պետք է ներկայացվեն ժամանակին, որպեսզի խուսափեն տուգանքներից:
Ի՞նչ անել, եթե հարկային պարտավորությունները չկատարվեն
Եթե ֆիզիկական անձը չի կարողանում կատարել իր հարկային պարտավորությունները, կարևոր է անմիջապես դիմել համապատասխան մարմիններին:
- Ներկայացնել ապացույցներ, որոնք հիմնավորում են ֆինանսական դժվարությունները:
- Դիմել ՀՀ ՊԵԿ համար բացատրել զգացվող խնդիրները:
- Ցանկության դեպքում խնդրել հարկային պարտավորությունների մարման կամ վճարման ժամկետների երկարացման մասին:
Այս քայլերը կարող են օգնել քաղաքացիներին նվազեցնել հարկային պարտավորությունների հետևանքները:
Ինչպես իրականացնել դժգոհություն կամ բողոքարկում
Այս գործընթացը ենթադրում է ևս մեկ քայլ պահանջում, որտեղ քաղաքացին կարող է դիմել բողոքարկման դիմում:
Դիմումը պետք է պարունակի հետևյալ տվյալները:
- Անուն և ազգանուն
- Հեռախոսահամար և էլեկտրոնային հասցե
- Բողոքարկման հիմքեր
Բողոքարկման գործընթացը կարող է տևել 30 օր, սակայն պետք է նկատի ունենալ, որ որոշումները կարող են լինել այսօրվա իրավիճակից կախված:
Կառավարության որոշումը և դրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 579-Ա որոշումը, որը տեղի ունեցավ 2023 թվականի հունիսի 30-ին, խաղում է կարևոր դեր պարտավորությունների կատարումն ապահովելու գործում: Դա կընդգրկի իրավունքի և ֆինանսների կայունությունը: Այսպիսի որոշումները անհրաժեշտ են հասարակությանը ժամանակին տեղեկացնելու համար, թե ինչից են կախված նրանց պարտավորությունները:
Անհրաժեշտ գործընթացների ճանաչում
Այս որոշման հետ կապված, արժեքավոր է հասկանալ, որ հարկային պարտավորությունները բավարարելու համար ոչ միայն պետք է հետևել օրենքներին, այլև ժամանակին ներկայացնել բոլոր հարկային հայտարարագրերը:
Հարկային պարտավորությունները ոչ միայն արտահայտում են քաղաքացիների պարտավորությունները, այլև նրանց իրավունքները, որոնք վերաբերում են հարկային համակարգին:
Հարկային պարտավորությունների վերաբերյալ խորհրդատվություն
Եթե դուք դեռ ունեք հարցեր կամ երկմտություններ հարկային պարտավորությունների վերաբերյալ, խորհուրդ է տրվում դիմել մասնագետների, որոնք կարող են ձեզ տրամադրել համապատասխան տեղեկատվություն: Դրանք ներառում են:
- Հարկային խորհրդատուներ
- Օրենքի մասնագետներ
- Գրասենյակներ, որոնք հատուկ զբաղվում են հարկային հարցերով
Այսպիսի խորհրդատվությունները կարող են օգնել ձեզ որակյալ և իրավացի տեղեկություններ ստանալ:
Վերջնական դիտարկումներ
Քանի որ հարկային պարտավորությունները վճարելու գործընթացը կարևոր է, Հայաստանի Հանրապետությունում պետք է լինի ակտիվ համագործակցություն քաղաքացիների և պետական մարմինների միջև: Օգտակար է նաև հետևել բոլոր փոփոխություններին և կարգավորումներին, որոնք վերաբերում են հարկային համակարգին:
Այդ իսկ պատճառով, անհրաժեշտ է հետևել ոչ միայն սեփական պարտավորություններին, այլ նաև բոլոր ընթացակարգերին, որոնք կարող են ունենալ ազդեցություն ձեր ֆինանսական իրավիճակի վրա:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման բովանդակությունը և ազդեցությունը
2023 թվականի հունիսի 30-ին ՀՀ պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից կայացված 579-Ա որոշումը անդրադառնում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս որոշումը, ըստ էության, մշակված է հարկային պարտավորությունների ճշգրտման և գանձման գործընթացը կարգավորելու նպատակով, ինչը ենթադրում է, որ պետական մարմինները պետք է ավելի ակտիվ և արդյունավետ կերպով իրականացնեն վերահսկողություն:
Նշված որոշման հիմքում ընկած է հարկային օրենսդրության բոլոր չափանիշների և երաշխիքների պահպանումը, ինչը նշանակում է, որ ֆիզիկական անձինք պետք է ավելի ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ: Ըստ որոշման, յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունները, որոնք չեն կատարվել, պետք է հայտնաբերվեն և գանձվեն օրենքի սահմաններում:
Ավելի ուշադիր լինելու անհրաժեշտությունը պայմանավորված է ոչ միայն պետական եկամուտների ավելացմամբ, այլև հարկային համակարգի արդյունավետության բարձրացմամբ: Սա նշանակում է, որ հարկային մարմինները պետք է իրականացնեն գրագետ ուսումնասիրվել և արդիականացված վերահսկողություն, որպեսզի հնարավոր լինի նվազեցնել հարկային խախտումների տոկոսը:
Ընդունելիության չափանիշները և գործընթացը
Նախքան 579-Ա որոշման համաձայն հարկային պարտավորությունների գանձումը, հարկային մարմինները պետք է կատարել ստուգումներ և վերլուծություններ, որոնք կհամապատասխանեն օրենսդրության պահանջներին: Այս նպատակով հարկային մարմինները կարող են կիրառել տարբեր մեթոդներ, ինչպիսիք են հարկային դիտարկումները, ստուգումներ և այլ վերահսկողական միջոցառումներ:
Ընդունելիության չափանիշները ներառում են, սակայն չեն սահմանափակվում, հետևյալով. ֆիզիկական անձի հարկային պարտավորությունների առկայությունը, դրանց չափը, ինչպես նաև պարտավորությունների չկատարումը, որը կարող է ունենալ իր հետևանքները: Այնուամենայնիվ, ֆիզիկական անձիք, ովքեր շահագործում են կարգավորող շրջանակներ, կարող են դիմել հարկային մարմիններին՝ պարզաբանումներ ստանալու և խնդիրը լուծելու նպատակով:
Այս գործընթացում կարևոր է նաև, որ ֆիզիկական անձինք ունենան համապատասխան փաստաթղթեր, որոնք կհաստատեն իրենց հարկային պարտավորությունները: Ավելին, հարկային մարմինները կարող են պահանջել նաև լրացուցիչ տեղեկություններ, որոնք կարող են անհրաժեշտ լինել փաստաթղթաբանության հաստատման նպատակով:
Հարկային պարտավորությունների գանձման դեպքերը և բացառությունները
579-Ա որոշման կիրառման շրջանակներում հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր դեպքերում: Քաղաքացիների համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են կիրառվել վարչական պատասխանատվություն, ինչը կպահանջի լրացուցիչ միջոցների կիրառություն և վարչական գործընթացների մեկնարկ:
Այնուամենայնիվ, որոշակի բացառություններ կարող են կիրառվել, մասնավորապես այն ֆիզիկական անձանց համար, ովքեր ունեն հիմնավոր պատճառներ, ինչպիսիք են ընտանեկան բարդությունները, առողջական խնդիրները կամ այլ ուժ majeure իրավիճակներ: Այսպիսով, հարկային մարմինները պետք է ունենան ճկուն մոտեցում՝ հաշվի առնելով յուրաքանչյուր անհատի իրավիճակը:
Ծառայությունների մատչելիությունը և բարձր մակարդակի արդյունավետությունը պահանջում են, որ պետական մարմիններն իրականացնեն ավելի խորը վերլուծություններ՝ հասկանալու համար, թե ինչ գործոններ են նպաստել հարկային պարտավորությունների չկատարմանը և ինչպես կարելի է խուսափել նմանատիպ իրավիճակներից ապագայում: