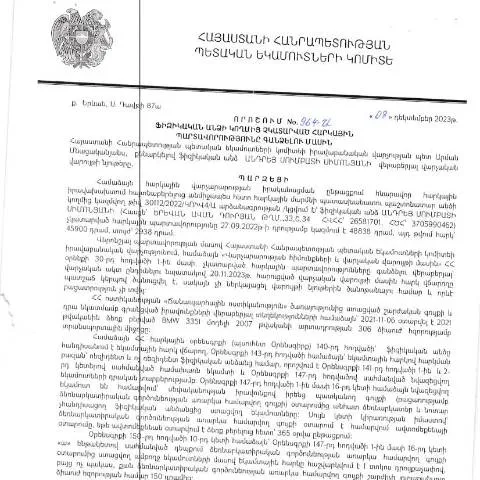
Նոր կարգավորումները՝ 2023-ի Դեկտեմբերի 8-ի որոշման շրջանակներում
2023 թվականի դեկտեմբերի 8-ին ՀՀ կառավարության կողմից ընդունվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը՝ ի դեմս 964-Ա։ Այս փաստաթուղթը ներկայացնում է նոր մոտեցումներ, որոնց նպատակն է հարկերի հավաքագրման գործընթացը առավել արդյունավետ դարձնել։ Այս օրենքի հիման վրա, հարկային պարտավորությունները չկատարած անձինք ենթարկվում են համապատասխան կարգավորումների, որոնք նախատեսում են վճարումների կատարման համար տարբեր մեխանիզմներ։
Իրավական շրջանակի պատմություն
ՀՀ հարկային օրենսդրությունը մշտապես ենթարկվում է փոփոխությունների և լրացումների՝ նպատակ ունենալով բարելավել հարկային վարչարարությունը և ապահովել պետական բյուջեի եկամուտները։ 2023-ի դեկտեմբերի 8-ին ընդունված որոշումը միտված է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ներկայումս կիրառվող համակարգի շրջանակներում։ Համաձայն ՀՀ վարչական ընթացակարգերի կարգի, այս որոշման ընդունումը հիմնված է նախորդ տարիների փորձի և առկա խնդիրների վերլուծության վրա։
Թիրախային խմբերի առանձնահատկությունները
Այս որոշումն ուղղված է հիմնականում ֆիզիկական անձանց, ովքեր որևէ կերպ պարտավորվել են կատարել հարկային վճարումներ, սակայն տարբեր պատճառներով այդ պարտավորությունները չեն կատարել։ Ուժի մեջ մտած որոշման ենթակայությամբ առկա են մի շարք կարևոր առանձնահատկություններ․
- Հարկային պարտավորությունները չկատարած անձինք: բոլոր հարկային ոլորտներում պարտադիր վճարումները չկատարած անձանց համար լինելու է նախատեսված պատասխանատվություն։
- Գործունեություն իրականացնող անձինք: որոշումը նաև վերաբերում է այն անձանց, ովքեր են զբաղվում ձեռնարկատիրական գործունեությամբ, բայց չեն ներկայացրել հարկային հայտարարագրեր։
- Բացառություններ: կան դեպքեր, երբ որոշումը չի կիրառվում, օրինակ՝ եթե անձը մահացել է կամ ճանաչվել է անաշխատունակ։
Անձնական տվյալների ներկայացման կարգը
Հարկային պարտավորություններին համապատասխան անձինք պետք է լրացնեն որոշակի ձևաթղթեր՝ ըստ հաստատված նորմերի։ Կառավարության որոշման շրջանակներում տրամադրվում են հատուկ ձևաթղթեր, որոնք պետք է լրացվեն և ներկայացվեն համապատասխան մարմիններին։
Դիմումի ձևակերպման քայլերը
- Նախ տեղի ունեցող էլեկտրոնային գրանցում: հարկային մարմնում գրանցվելը թույլ է տալիս ստանալ անձնական քարտի թվային տարբերակը։
- Լրացնել համապատասխան դիմումի ձևաթուղթը՝ հետևելով պաշտոնական ցուցումներին։
- Առաջադրել անհրաժեշտ փաստաթղթերը, որոնք կարող են ներառել՝ եկամուտների հայտարարագրեր, ֆինանսական խնայողություններ, և այլն։
- Ներկայացնել դիմումը և փաստաթղթերը հարկային մարմնում՝ հետևելով ծրագրված ժամկետներին։
Փաստաթղթերի ստուգման գործընթացը
Դիմումները և ներկայացված փաստաթղթերը կստուգվեն համապատասխան մարմնի կողմից։ ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը պատասխանատու է փաստաթղթերի գնահատման և վճարումների պարտավորությունների կիրառման համար։
Հետագա քայլեր դիմումի ներկայացումից հետո
Վարչական մարմնի կողմից դիմումը ընդունվելուց հետո, գործընթացը շարունակվում է հետևյալ քայլերով՝
- Հետադարձ կապ: հարկային մարմինը կապ կհաստատի դիմող անձի հետ՝ տեղեկացնելով գործընթացի ընթացքի մասին։
- Վճարման ենթակա գումարի հաշվարկ: համապատասխան մարմնից կստացված կլինի հարկային պարտավորությունների ճշգրտված հաշվարկը։
- Վճարումների կատարում: որոշումը տրամադրելուց հետո անձը պարտավոր է կատարել վճարումները նախատեսված ժամկետներում։
Առանձնահատկություններ՝ արտասահմանի քաղաքացիների համար
2023 թվականի դեկտեմբերի 8-ի որոշումը միտված է նաև արտասահմանից հայաստանյան հարկային հարկավորություններ ունեցող անձանց։ Արտասահմանում բնակվող քաղաքացիները պետք է առավել ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ՝ հաշվի առնելով միջազգային հարկային օրենսդրության նրբությունները։
Որպեսզի գործընթացը հեշտացվի, արտասահմանյան քաղաքացիները պետք է իրենց հարկային պարտավորությունները կատարեն հետևյալ կերպ
- Ստանալ հարկային նույնականացման համար (TIN)՝ ՀՀ ՊԵԿ-ից։
- Լրացնել դիմել են հատուկ ձևաթուղթ՝ հաշվի առնելով արտասահմանում բնակելու հանգամանքը։
- Ստրատեգիան համադրել՝ հարկային պարտավորությունները կատարելու համար, ինչը կարող է պահանջել իրավաբանական և ֆինանսական խորհրդատվություն։
Անձանց իրավունքներն ու պարտականությունները
Հայաստանի Հանրապետության օրենքները առկա են մարդու իրավունքների պաշտպանության և սոցիալական արդարության ապահովման համար։ ՀՀ հարկային օրենսդրությունն նաև նախատեսում է, որ հարկատուները ունեն իրավունքներ և պարտականություններ, որոնք պետք է պահպանվեն:
Հարկային պարտքներ ունեցող անձանց իրավունքները
- Տեղեկացվածություն՝ հարկային պարտավորությունների մասին, այդ թվում՝ ծանուցումներ և հաշվարկներ։
- Վիճակագրական և իրավաբանական աջակցություն հարկային վճարումների հարցերով։
- Հնարավորություն՝ դիմել հարկային մարմին՝ ցանկացած հարցի շուրջ, որը վերաբերում է հարկային պարտավորություններին։
Պարտավորվածություններ
Հարկային պարտավորությունների տակ գտնվող անձինքը պարտավոր է.
- Հաճախակի ու ճիշտ ներկայացնել հարկային հայտարարագրեր։
- Վճարել հարկերը ժամանակին՝ ըստ նախատեսված ժամկետների։
- Հետևել ցանկացած նոր կարգավորումների, որոնք կարող են ազդել իրենց հարկային պարտավորությունների վրա։
Վիճակագրական տեղեկատվություն և վերահսկողության մեխանիզմները
ՀՀ հարկային մարմինները վերահսկում են հարկային պարտավորությունների կատարման գործընթացը՝ ապահովելով համապատասխան վիճակագրական տվյալների հավաքագրում։ Այս տվյալները կարևոր են հարկային համակարգի արդյունավետությունը գնահատելու համար:
Վիճակագրության կարևորագույն աղբյուրները
| Տարեթիվ | Հարկային պարտավորությունների քանակ | Վճարված գումար |
|---|---|---|
| 2021 | 10000 | 5000000 դրամ |
| 2022 | 12000 | 6000000 դրամ |
| 2023 | 15000 | 8000000 դրամ |
Հարկային մարմինները գնահատում են տվյալները, որպեսզի կարողանան գնահատել հարկային պարտավորությունների կատարման մակարդակը։ Այս տվյալները կարևոր են նաև հարկային համակարգի բարելավման և նոր նախաձեռնությունների մշակման համար:
Հետագա նախաձեռնություններ՝ հարկային պարտավորությունների կատարման խթանման համար
ՀՀ կառավարությունը մշտապես աշխատում է նոր միջոցառումների մշակման ուղղությամբ, որոնք կխթանեն հարկային պարտավորությունների կատարման գործընթացը։ 964-Ա որոշումը պարզապես մեկնարկային քայլ է, որը նախատեսում է նաև երկարաժամկետ ռազմավարություններ՝ կապված հարկային կարգավորումների բարելավման հետ:
Նորարարական մոտեցումներ
- Էլեկտրոնային համակարգերի ներդրում՝ հարկային հայտարարագրերի ու վճարումների ավելի հեշտ և հասանելի դարձնելու համար։
- Ավելի ակտիվ տեղեկատվական արշավներ՝ հանրության հետ կապերի ամրապնդման համար։
- Հարկային խորհրդատվական ծառայությունների ընդլայնում՝ քաղաքացիներին աջակցելու համար հարկային պատասխանատվությունների վերաբերյալ։
Այս նախաձեռնությունները նպատակ ունեն բարելավել ու արդյունավետացնել հարկային վարչարարությունն ու քաղաքացիների հագեցվածությունը հարկային համակարգով:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 964-Ա որոշումը նախատեսում է ոչ միայն հարկային պարտավորությունների գանձման ընթացակարգեր, այլև նաև այն իրավիճակները, երբ հարկ վճարողները կարող են դիմել արտոնությունների կամ հետաձգումների:
Նախ, հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն դեպքում, երբ ֆիզիկական անձն իրեն պարտավորված է զգում հարկային պարտավորությունները կատարել, սակայն ինչ-ինչ պատճառներով չի կարողանում դրանք վճարել։ Այդպիսի դեպքերու համար օրենքում նախատեսված են հատուկ կարգավորումներ, որոնք թույլ են տալիս մարզային հարկային մարմիններին ճանաչել հարկ վճարողի ֆինանսական վիճակը և ապահովել նրա կողմից պարտականությունների կատարումը:
Եթե հարկ վճարողը ունի ֆինանսական խնդիրներ, նա կարող է ներկայացնել կատարողական հայց՝ իրավաբանական վարչությանը, որպեսզի ստանա արտոնություն կամ հարկային պարտավորությունների հետաձգում։ Օրինակ, եթե ֆիզիկական անձը ունի ծանր հիվանդություն, ապա նա կարող է ապացուցել իր վիճակը և ստանալ հարկային մարմնի կողմից հեթանոսություն:
Դիտարկումներ և գույքագրում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման հետևանքով առաջանում են նաև զուգահեռ գործընթացներ, որոնք կապված են գույքի և ակտիվների գույքագրի իրականացման հետ։ Տեղական հարկային մարմինները պարտավոր են կատարել մանրակրկիտ ուսումնասիրություն և գնահատում՝ ստուգելով, թե որքանով են ֆիզիկական անձի ակտիվները կարող են կիրառվել հարկային պարտավորությունների կատարումը ապահովելու համար:
Այս գործընթացի ընթացքում, հարկային մարմինները կարող են կատարել բազմաթիվ գործողություններ, որոնց շրջանակներում կարող է իրականացվել ֆիզիկական անձի ունեցվածքի գնահատում և գնահատման արդյունքների հիման վրա՝ որոշումների կայացում, որոնք կարող են ներառել գույքի վաճառք կամ հարկային պարտավորությունների կատարում:
Նույնը վերաբերում է նաև՝ պարտավորությունների չկատարման պատճառով ֆիզիկական անձի կողմից հնարավոր ֆինանսական առաջադրանքներին, որոնք կարող են առաջանալ հարկային մարմինների կողմից ձեռնարկված գործողությունների արդյունքում:
Հարկային պարտավորությունների գանձման իրավասությունն ու դրանց վերահսկողությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ինչպես նաև թեև այլ պետական մարմիններ, պատասխանատու են հարկային պարտավորությունների կատարումը վերահսկելու համար: Սա նշանակում է, որ նրանք իրավունք ունեն իրականացնել հատուկ ստուգումներ, ինչպես նաև վերլուծել և գնահատել հարկ վճարողների նախագծերը:
Արժեքավոր է, որ հարկային պարտավորությունների գանձման գործընթացում, պետական մարմինները պետք է պահպանեն օրենքի պահանջները և ապահովեն հարկ վճարողների իրավունքների պաշտպանությունը: Դա նշանակում է, որ հարկ վճարողները միշտ պետք է կարողանան դիմել հանրային ծառայություններին իրենց իրավունքները պաշտպանելու համար:
ՀՀ ՊԵԿ իրավաբանական վարչության գործունեությունը կառուցված է հետևյալ սկզբունքների վրա՝ թափանցիկություն, հանրային հաշվետվողություն և իրավական կարգապահություն: Նրանք պարտավորվում են տրամադրել հարկ վճարողներին լրացուցիչ տեղեկատվություն և աջակցություն՝ նպաստելով նրանց պարտավորությունների կատարումը: