Անցնել բովանդակությանը
Հարկեր և հարկային քաղաքականություն

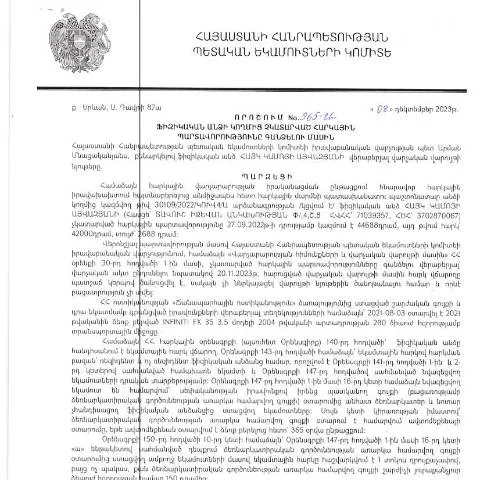
Ֆիզիկական անձանց հարկային պարտավորությունների կարգավորումը 965-Ա

Պաշտոնական փաստաթուղթՀարկեր և հարկային քաղաքականություն
ՆախադիտումDocument preview: Ֆիզիկական անձանց հարկային պարտավորությունների կարգավորումը 965-Ա — Հարկեր և հարկային քաղաքականություն
Պաշտոնական փաստաթուղթ

Ի՞նչ կցանկանայիք անել։

Լրացրեք դաշտերը, ստորագրեք, ապա ներբեռնեք:

Պատահական հարկային պարտավորությունների կառավարումը

Թույլ տվեք անդրադառնալ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի դեկտեմբերի 8-ին հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 965-Ա որոշմանը, որը հայտարարվել է 2024 թվականի փետրվարի 12-ին։ Այս որոշումը կարևոր դեր է խաղում ֆիզիկական անձանց հարկային պարտավորությունների կարգավորման գործում, ուստի արժե մանրամասն ուսումնասիրել դրա կիրառման կարգն ու ընթացակարգը:

Ծրագրային շրջանակը և կիրառման անհրաժեշտությունը

Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որն ունի նպատակ հարկային պարտավորությունների կատարումը ապահովել և հարկային վարչարարությունը կարգավորելու համար անհրաժեշտ իրավական հիմքեր ստեղծել։ Հարկային պարտավորությունները ֆիզիկական անձանց վրա ի հայտ են գալիս բնակության վայրի, եկամուտների և այլ գործոնների հիման վրա:

Հարկային պարտավորությունների առաջացման հիմնական պատճառները

  • Եկամուտների ձեռքբերում;
  • Հարկային արտոնությունների կիրառություն;
  • Ժամանակին հարկային декларацийերի չներկայացում:

Այլ կերպ ասած, որոշումն անհրաժեշտ է, որպեսզի բացառվեն «սև» հարկման երևույթները և ապահովվի հարկային կայունություն:

Ովքեր են պարտավոր ներկայացնել այս որոշման շրջանակներում պահանջվող փաստաթղթերը

Այս որոշմանը ենթակա են բոլոր ֆիզիկական անձինք, որոնք ունեն ստացված եկամուտներ, բայց չեն իրականացնում իրենց հարկային պարտավորությունները։ Նրանցից են, օրինակ, արտերկրում աշխատող նրանք, ովքեր չեն ներկայացնում իրենց եկամտային հարկային հաշվետվությունները:

Կարգավորումների շրջանակը

  1. Փաստաթղթերի ներկայացումը պետք է կատարվի մինչև նշանակված ժամկետները;
  2. Հարկաբյուջետային հիմնարկները հետևում են ներկայացված փաստաթղթերին;
  3. Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական պատասխանատվություններ:

Վճարման գործընթացի մանրամասները

Հարկային պարտավորությունների կատարումը կարող է իրականացվել փուլային տարբերակով, համապատասխանաբար՝ հիմնված ցուցաբերված տեղեկատվության և փաստաթղթերի վրա:

Ընդունելի փաստաթղթերը

Հարկային պարտավորությունների կատարումը կարող է պահանջել հետևյալ փաստաթղթերի ներկայացում՝

  • Հարկային հաշվետվություն;
  • Իրավաբանական փաստաթղթեր, որոնք հաստատում են պարտավորությունների առկայությունը;
  • Դրամական գերազանցումներ կամ եկամտի աղբյուրներ;

Քայլ առ քայլ ընթացակարգը

Նախքան փաստաթղթերի ներկայացումը, հարկ է հետևել որոշակի քայլերի, որոնք օգնում են կարգավորել գործընթացը:

Կիրառման փուլեր

  1. Պատրաստում: Նախ պետք է ստուգել բոլոր անհրաժեշտ փաստաթղթերը;
  2. Ներկայացում: Հայտնաբերել հարկային մարմնում համապատասխան մարմինը;
  3. Ավարտ: Հետևել արձագանքներին և մոնիթորինգ իրականացնել հաշվետվությունների վիճակի մասին:

Դժվարությունների կառավարման մեթոդները

Որպեսզի գործընթացը չկարգավորվի, հարկային մարմնի կողմից կարող Է իրականացվել վարչական պատասխանատվություն:

Անհնարին իրավիճակներ

  • Հետաձգված հայտեր;
  • Միավորում փաստաթղթերի բացակայություն;
  • Փաստաթղթերի ոչ հաստատված բնույթ:

Այս խնդիրները կարող են հանգեցնել ոչ ցանկալի հետևանքների, այդ իսկ պատճառով խորհուրդ է տրվում անմիջապես կապ հաստատել հարկային մարմնի հետ:

Ինչ անել մերժման դեպքում

Եթե ձեր հայտը մերժվում է, հարկ է իմանալ նաև, որ դուք ունեք իրավունք՝ դիմելու վերածնված որոշման մասին:

Վերադարձի գործընթացը

  • Մերժման պատճառների ուսումնասիրություն;
  • Փաստաթղթերի լրացում;
  • Նոր հայտով դիմում:

Հարկային մարմնի կողմից տրամադրվող բոլոր տեղեկությունները պետք է ուշադիր ուսումնասիրվեն, որպեսզի հնարավորինս արագ իրականացնել անհրաժեշտ գործողությունները:

Վերջին խորհուրդներ

Դիմումային գործընթացը պահանջում է անհատական մոտեցում և պահանջում է մանրամասն ուշադրություն: Հարկերի վճարմանը և հարկային հաշվետվությունների ներկայացման ընթացակարգերին առնչվող բոլոր հարցերը կարելի է լուծել բջջային կամ էլեկտրոնային ծրագրերի միջոցով:

Այս ամենը հաշվի առնելով, հարկային պարտավորությունների կատարումը ձեր գործարար գործունեության հաջողության գրավականն է:

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված պահանջների մանրամասները

ՀՀ ՊԵԿ իրավաբանական վարչության պետ Հայկ Կամո Այվազյանի կողմից 2023 թվականի դեկտեմբերի 8-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 965-Ա որոշումը հանդիսանում է կարևոր իրավական ակտ, որը նախատեսում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման պահանջը։ Այս որոշումն արտացոլում է պետական կառույցների մոտեցումը հարկային պարտավորությունների կատարման նկատմամբ, և դրա նշանակությունը Հայաստանում հարկային համակարգի բարելավման գործում՝ հատկապես հարկ վճարողների իրավունքի պաշտպանության տեսանկյունից։ Մասնավորապես, որոշման մեջ նշվում են այն պայմանները, որոնց դեպքում կարող է իրականացվել հարկային պարտավորությունների գանձումը։ Սա ներառում է նաև այն դեպքերը, երբ հարկ վճարողը չի կատարել իր պարտավորությունները ժամանակին, ինչի արդյունքում առաջանում են տուգանքներ ու պակասի վճարումներ։ Այս գործընթացը ենթադրում է, որ հարկ վճարողը պետք է պատրաստ լինի ներկայացնել փաստաթղթերն ու անհրաժեշտ ապացույցները, որոնք կսատարեն նրա հանգամանքները։

Հարկային պարտավորությունների գանձման գործընթացի քայլերը

Հարկային պարտավորությունների գանձումը իրականացվում է որոշակի քայլեր ու գործընթացներ՝ սկսած համապատասխան տեղեկությունների հավաքումից մինչև հարկային պարտավորությունների իրականացման վերահսկողություն։ Նախնական փուլը Հայաստանում ենթադրում է հարկ վճարողի հանդեպ հաղորդագրությունների ուղարկում՝ պարտավորությունների վերաբերյալ։ Երբ հարկ վճարողը չի արձագանքում կամ չի կատարում պարտավորությունները, պետական մարմիններն անցնում են հաջորդ քայլերին։ Առաջին հերթին, հարկ վճարողին պետք է ուղարկվի պաշտոնական ծանուցագիր, որտեղ մանրամասն նկարագրվում են պարտավորությունները և համապատասխան ժամկետները։ Մանրամասնությունը կարևոր է, քանի որ այն տալիս է հարկ վճարողին հնարավորություն՝ իր պարտավորությունները կատարելու համար մոտեցված ժամանակահատվածում։ Եթե հարկ վճարողը չի կատարում պարտավորությունները տվյալ ժամկետում, ապա կարող է կիրառվել հարկային պարտավորությունների գանձման մի շարք լրացուցիչ միջոցներ, որոնք են՝ հաշվետվությունների ստուգումներ, գանձման պահանջներ, որոնք կարող են մոտեցվել նաև իրավաբանական վարչության կողմից։

ՀՀ ՊԵԿ 965-Ա որոշման ազդեցությունը հարկ վճարողների նկատմամբ

965-Ա որոշման ազդեցությունը, ըստ էության, կտրուկ փոխում է հարկ վճարողների պարտավորությունների կատարման մթնոլորտը։ Այս որոշումը, իր մեջ ներառելով հարկային պարտավորությունների գանձման գործընթացները, նաև ենթադրում է, որ հետագայում հարկ վճարողները պետք է ավելի զգոն լինեն իրենց հարկային պարտավորությունների կատարման հարցում։ ՀՀ ՊԵԿ-ի աշխատանքային մոտեցումները և օրենքները, որոնք ուղղված են հարկ վճարողների իրավունքի պաշտպանությանը, ներկայումս ավելի համակարգված են։ Այնուամենայնիվ, հարկ վճարողները պետք է գիտակցեն, որ իրենց պարտավորությունների ժամանակին կատարումը գործում է որպես պաշտպանական մեխանիզմ՝ կանխելու համար հնարավոր իրավաբանական խնդիրներ կամ տուգանքներ։ Միաժամանակ, հարկային պարտավորությունների գանձման գործընթացը կարող է ստեղծել որոշակի անորոշություններ, որոնք կապված են տարբեր պարտավորությունների իրականացման ժամկետների և պայմանների հետ։ Այդ իսկ պատճառով հարկ վճարողներին խորհուրդ է տրվում ակտիվորեն համագործակցել ՀՀ ՊԵԿ-ի հետ, ինչպես նաև ժամանակին ստանալ թարմացվող տեղեկություններ իրենց հարկային պարտավորությունների մասին։

Հաճախ տրվող հարցեր

Ինչ է 965-Ա որոշումը?

Դա ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված որոշում է, որը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորություններին:

Երբ է հրապարակվել 965-Ա որոշումը?

Որոշումը հրապարակվել է 2024 թվականի փետրվարի 12-ին:

Որո՞նք են որոշման հիմնական նպատակները:

Որոշման նպատակն է կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների գանձումը:

Ինչպե՞ս է իրականացվում որոշման կիրառումը:

Կիրառումը հիմնված է ՀՀ հարկային օրենսդրության վրա և նախատեսում է համապատասխան ընթացակարգեր:

Նման փաստաթղթեր

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3169-Ա որոշում (Լիլիթ Այվազյան) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 07.02.2023թ.)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1009-Ա որոշում (Վահե Հրաչյայի Այվազյան, ՀՎՀՀ՝ 49785194, ՀԾՀ՝ 1514460130) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 12․02․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.02.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշում (Հայկ Մուսեյան) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 14.04.2023թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 958-Ա որոշում (Միհրան Հրանտի Ազարումյան, ՀՎՀՀ՝ 79810838, ՀԾՀ՝ 3607810214) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 12․02․2024թ․)

Հարկեր և հարկային քաղաքականություն