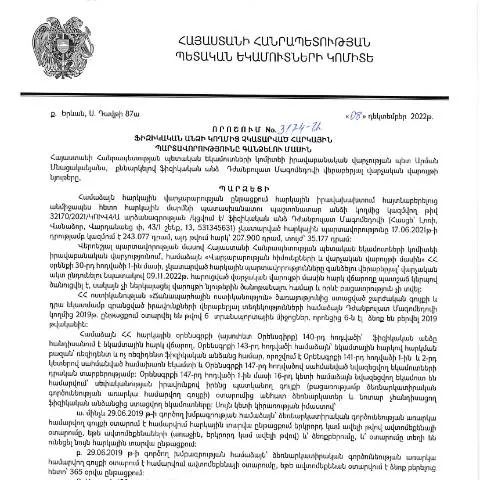
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման նպատակն ու նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3174-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարումը:
Այս որոշման հիմքում ընկած է հարկային պարտավորությունների կատարման խթանման անհրաժեշտությունը, հատկապես այն անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Կառավարությունը կարևորում է այն հանգամանքը, որ հարկերի գանձումը ուղղված է պետական բյուջեի համալրմանը և հանպատրաստ՝ սոցիալական ծրագրերի իրականացմանը:
Ովքեր են obliged ներկայացնել այս որոշման համապատասխան պահանջները
Այս որոշման շրջանակներում հարկային պարտավորությունները կատարելու անհրաժեշտությունը կարող է առաջանալ՝ հաշվի առնելով տարբեր անձանց իրավունքները և պարտականությունները:
- Ֆիզիկական անձինք՝ որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Հասարակական կազմակերպությունները, որոնք ունեն հարկային պարտավորություններ:
- Անձինք, որոնց նկատմամբ իրականացվում են հարկային պարտավորությունների գանձման միջոցառումներ:
Որոշման կիրառման ժամանակահատվածը ու կարևոր հանգամանքները
Այդ որոշման ուժի մեջ մտնելու ամսաթիվը 07.02.2023-ն է, իսկ դրա կիրառման ժամանակահատվածը առանձնահատուկ ուշադրություն է պահանջում:
Հարկային պարտավորությունների կատարումը հնարավոր է իրականացնել հաջորդող ամիսների ընթացքում, իսկ անհրաժեշտության դեպքում՝ օրենքով նախատեսված ժամկետները ևս կարող են երկարաձգվել:
Հարկային պարտավորությունների կատարումը սկսելու ժամկետը
Հարկային պարտավորությունների կատարումը պետք է սկսվի որոշման ուժի մեջ մտնելուց հետո, և հարկային մարմինը իր կարգապահական գործելակերպով սահմանում է համապատասխան ժամանակային շրջանակ:
Հարկային պարտավորությունների կատարելու ընթացքը
Հարկային պարտավորությունների կատարելու գործընթացը, ըստ որոշման, ենթադրում է մի քանի քայլերի հետևողական կատարում:
- Հարկային մարմնին դիմում ուղարկելը՝ հարկային պարտավորությունների կատարումը շահագրգիռ անձից:
- Հարկային մարմնի կողմից ներկայացված տվյալների ստուգումը՝ հարկային պարտավորությունների իրականությունը հաստատելու նպատակով:
- Նշված պարտավորությունների կատարումը՝ հիմնվելով դատարանի և հարկային մարմնի որոշումների վրա:
Հարկային պարտավորությունների վճարման ձևերն ու մեթոդները
Հարկային պարտավորությունները կարող են կատարվել տարբեր ձևերով, ներառյալ, բայց չսահմանափակվելով՝ դրամական վճարներով, բանկային փոխանցումներով կամ էլեկտրոնային եղանակով:
| Վճարման ձևը | Նկարագրություն |
|---|---|
| Դրամական վճարում | Նախատեսված է անմիջական վճարումների համար, որոնք կատարվում են պետական բյուջե: |
| Բանկային փոխանցում | Հարկային մարմինների կողմից ընդունված վճարումների ձև, որը իրականացվում է բանկային համակարգի միջոցով: |
| Էլեկտրոնային վճարումներ | Իրավունք է տալիս բոլոր քաղաքացիներին կատարել վճարումները առցանց, ապահովելով արագություն և հարմարավետություն: |
Տվյալների պատրաստման և հավաքագրման գործընթացը
Հարկային պարտավորությունների կատարմանը նախորդում է տվյալների վերանայման և հավաքագրումի գործընթացը, որը պահանջում է հետևյալ փաստաթղթերի տրամադրում:
- Հարկային հաշվետվություններ՝ վերջին 3 տարվա համար:
- Անձնագիր կամ նույնականացման քարտ:
- Հարկային մարմնի կողմից տրամադրված տեղեկանքներ:
Որոնք են բացառությունները և իրավիճակային հանգամանքները
ԿCertain cases may require special attention and exceptions, such as:
- Արտասահմանյան քաղաքացիներ, որոնք չունեն Հայաստանի Հանրապետության բնակության կամ մշտական բնակության իրավունք:
- Մանրահատակ հաշմանդամություն ունեցող անձինք, որոնք ունեն հարկային արտոնություններ:
- Իրավաբանորեն անբավարար պատասխանի դեպքում, որտեղ հարկային մարմինը կարող է դադարեցնել ընթացքը:
Այժմից հետո սպասվող քայլերը
Հարկային պարտավորությունների վճարումից հետո, քաղաքացիները կարող են ակնկալել հետևյալ գործողությունները:
- Հարկային մարմինը կստուգի տվյալները:
- Առաջնորդող տեղեկանք կստանան՝ հարկային պարտավորությունների կատարելու մասին:
- Հարկային պարտավորությունների կատարումը ավտոմատ կերպով կգրանցվի համակարգում:
Այսպիսով, յուրաքանչյուր ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է ուշադրություն դարձնեն այս որոշման շրջանակներում ներկայացված պահանջներին, որպեսզի խուսափեն պատժամիջոցներից և ապահովեն իրենց իրավունքները:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 08.12.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3174-Ա որոշումը նախատեսում է մի շարք կարևոր քայլեր և ընթացակարգեր, որոնք նախատեսված են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը ապահովելու համար: Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել մի քանի փուլեր, որոնք հստակեցված են վարչական ընթացակարգերի օրենսգրքում:
Առաջին հերթին, հարկային մարմինը պարտավոր է իրականացնել պարտավորությունների ճշտումներ, նախքան գանձման գործընթացի մեկնարկը: Սա նշանակում է, որ պետք է գոյություն ունենա հաշվեհամար, որտեղ նշված են պարտավորությունների ստույգ ինքնությունը և գումարը: Ապա, եթե հարկատուն չի կատարվել իր պարտավորությունները, ՊԵԿ-ը կդիմի սանկցիաների կիրառմանն ու գանձման միջոցներին:
Որոշումն իր մեջ ընդգրկում է նաև ծանուցման պարտավորություն, որի շրջանակներում հարկատուն պետք է տեղեկացվի իր պարտավորությունների մասին: Այս ծանուցումը տրվում է գրավոր և կարող է ուղարկվել նաև էլեկտրոնային տարբերակով, եթե դրա համար բացվել է համապատասխան հաշիվ:
Ուսումնասիրություն պահանջների և իրավական հիմքերի
Երբ խոսում ենք «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3174-Ա որոշման մասին, կարևոր է ընդգծել, որ այդ փաստաթուղթը հիմնված է ՀՀ առկա հարկային օրենսդրության վրա: Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարումը և նպաստել պետական եկամուտների խթանմանը:
Դժանբուլատ Մագոմեդովի կողմից կայացված որոշման հիմքում ընկած են ՀՀ հարկային օրենսդրության և վարչական ընթացակարգերի կանոնները: Սա ներառում է հարկային կոմիտեի իրավասությունները, որոնք նախատեսված են ՀՀ Հարկային օրենսգրի 15-րդ հոդվածով:
Ուսումնասիրություն պետք է կատարել նաև այն հարցերի շուրջ, թե ինչպես է իրականացվում յուրաքանչյուր պարագայում պարտավորությունների կատարումը կամ չկատարումը, ինչպիսին են պատժամիջոցները, և ինչպիսի քայլեր կարող են ձեռնարկվել հարկատուի կողմից՝ հարկային մարմինների հետ հարաբերություններում:
Նոր տեխնոլոգիաների ներդրման ազդեցությունը հարկային կարգապահության վրա
ՀՀ ՊԵԿ-ն վերջին տարիներին ակտիվորեն ներդնում է նոր տեխնոլոգիաներ՝ նպատակ ունենալով բարելավել հարկային կարգապահությունը և հեշտացնել հարկատուների համար գործընթացները: Հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր ունեն էլեկտրոնային ստորագրությունները և հեռահար ծառայությունները:
Այս տեխնոլոգիաների շնորհիվ, հարկատուները կարող են հեշտությամբ վերահսկել իրենց հարկային պարտավորությունները և ստանալ անհրաժեշտ տեղեկություններ իրենց իրավիճակի մասին: Օրինակ, էլեկտրոնային ծառայությունների միջոցով հասանելի է հարկային տեղեկատվություն, անլրացված հայտերի վիճակ և այլ կարևոր տվյալներ:
Ավելին, QR-кոդերի և թվային ղեկավարության օգտագործումը թույլ է տալիս արագ և արդյունավետ միջոցներ իրականացնել հարկային պարտավորությունների կատարումը ստուգելու համար՝ ապահովելով, որպեսզի հարկային մարմինները կարողանան արագ արձագանքել ցանկացած խնդրի կամ մերժման: