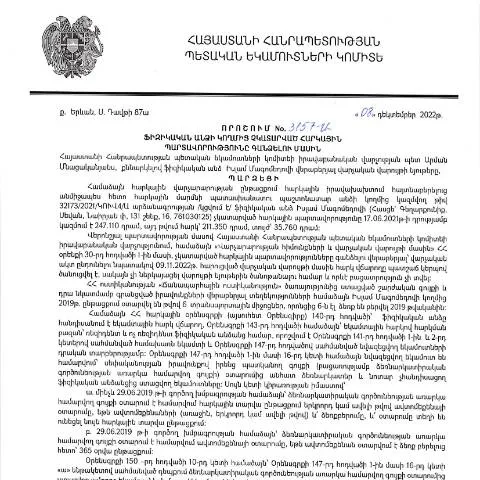
Հարկային պարտավորությունների գանձման գործընթացի մեկնարկը
2022 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3157-Ա որոշումը հանդիսանում է կարևոր քայլ, որը բացատրում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը սահմանում է այն միջոցները, որոնք պետք է ձեռնարկվեն, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները:
Որոնք են որոշման հիմնական նպատակները
- Հարկային պարտավորությունների վերլուծություն և գնահատում
- Ուղղակի միջոցառումներ հարկերի գանձման համար
- Նոր կարգավորումներ հարկային պարտավորությունների հետ կապված
Ովքեր են դիմում ներկայացնողները
Ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, պետք է ծանոթանան տվյալ որոշմանը և անհրաժեշտ քայլեր ձեռնարկեն: Այս դեպքում կարևոր է հասկանալ, որ դիմումը պետք է ներկայացվի միայն այն անձանց կողմից, ովքեր ունեն ենթակա հարկային պարտավորություններ:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացն իրականացվում է հետևյալ կերպ:
- Հարկային պարտավորությունների երկարաձգում: Առաջինը, հարկային մարմինները որոշում են, թե արդյոք պարտավորությունները երկարաձգելու անհրաժեշտություն կա:
- Հարկային մարմինների կողմից իրականացված գործողություններ: Հարկային մարմինները անցկացնում են պարտավորությունների ուսումնասիրություն:
- Նոր որոշումների կայացում: Եթե պարտավորությունները չեք կատարում, հարկային մարմինները կարող են ստիպողական միջոցներ կիրառել:
Ինչպես լրացնել դիմումը
Դիմումը լրացնելու համար անհրաժեշտ է հետևել որոշակի քայլերին:
- Ընտրել համապատասխան ձևը՝ «Ֆիզիկական անձի դիմում» (Դիմում N3157):
- Լրացնել պահանջվող տեղեկությունները, որոնք ներառում են անձնական տվյալներ և հարկային պարտավորությունների մանրամասները:
- Գրավոր ձևով տրամադրել անհրաժեշտ ապացույցներ, որոնք կնշեն պարտավորությունների չկատարման պատճառները:
Դիմման ձևի կետերը
Հարկային դիմումը բաղկացած է մի շարք հիմնական կետերից, որոնք պետք է լրացվեն զգուշությամբ:
| Կետ | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Լրացնել անհրաժեշտ տեղեկությունները՝ ըստ անձնագրի: |
| Հեռախոսահամար | Նշել այն հեռախոսահամարը, որը կարելի է օգտագործել կապվելու համար: |
| Հարկային պարտավորության տեսակը | Առանձնացնել, թե որ հարկեր չեն վճարվել: |
Դիմումը ներկայացնելու եղանակները
Դիմումը կարող եք ներկայացնել հետևյալ եղանակներով:
- Էլեկտրոնային եղանակով: Օգտագործելով առցանց ծառայությունները, անհրաժեշտ փաստաթղթերը ուղարկեք ՊԵԿ-ի կայքում:
- Այցելելով համապատասխան մարմին: Անհրաժեշտ բոլոր փաստաթղթերի հետ անձամբ դիմել հարկային բաժին:
Դիմումի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո հարկային մարմինները իրականացնելու են հետևյալ քայլերը:
- Դիմումի ստացվելը: Կառավարության որոշման համաձայն, դիմումը ընդունվում է և գրանցվում:
- Ստուգում: Հարկային մարմինները ստուգում են ներկայացված տեղեկությունները և փաստաթղթերը:
- Սահմանված ժամկետ: Նշված ժամկետում դիմումի վերաբերյալ որոշում է կայացվում:
Ի՞նչ հետևանքներ կարող են լինել
Եթե դիմումը հաջողությամբ հաստատվի, ապա ֆիզիկական անձը կարող է օգտվել այլ արտոնություններից:
- Որքան հնարավոր է, հարկային պարտավորությունները կարող են կրճատվել կամ երկարաձգվել:
- Նոր պայմաններ կարող են սահմանվել, ինչը կնպաստի ֆինանսական կայունությանը:
Անձանց իրավունքներն ու պարտականությունները
Ֆիզիկական անձը, ով ներկայացնում է դիմումը, պետք է իմանա իր իրավունքներն ու պարտականությունները:
- Իրավունքներ: Հրաժարվել պարտավորություններից՝ ըստ օրենքի:
- Պարտականություններ: Կատարել ներկայացված տեղեկությունների ճշգրտությունը:
Դիմումն ուսումնասիրելու ընթացակարգը
Եթե դիմումը մերժվի, ֆիզիկական անձը կարող է դիմել վերաքննության:
- Հնարավորություններ՝ դիմելի վերաքննության ստանալու համար:
- Հարցումների ուղարկում և պատասխան ստանալու կարգ:
Տեղեկատվության մատչելիությունը
Հարկային պարտավորությունների գանձման գործընթացի մասին լրացուցիչ տեղեկություններ կարելի է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքում:
Ինձ վրա գործում են տեղեկություններ, որոնք պետք է կրել, որպեսզի դիմումները ներկայացնելիս անհանգստություն չունենաք:
Արտոնությունների տրամադրումը և հարկային պարտավորությունների կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թվանշանով որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է նաև արտոնությունների տրամադրումը նպատակ ունենալով գնահատել, թե ինչպես կարող են հարկ վճարողները, որոնք անցնում են որոշակի տնտեսական դժվարությունների, օգտվել աջակցությունից։ Արտոնություններ կարող են տրամադրվել այնպիսի անձանց, ովքեր ապացուցում են, որ նրանց եկամուտները իջել են 30%-ից ավելի, կամ առկա են հատուկ պայմաններ, ինչպիսիք են առողջական խնդիրները կամ ընտանիքի սոցիալ-տնտեսական վիճակը:
Այս կարգը շատ կարևոր է, քանի որ այն հնարավորություն է տալիս հարկ վճարողներին դիմել ներմուծված արտոնությունների տրամադրման համար, մինչև նրանց պարտավորությունները կատարելու ակնկալիքները կարգավորվեն։ Արտոնությունների տրամադրումը թույլ է տալիս նվազեցնել հարկային պարտավորությունների հարաբերակցությունը, ինչը կարող է մեծապես օգնել ֆինանսական ծանրության մեջ գտնվող ֆիզիկական անձանց:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
ՀՀ ՊԵԿ ընդունած որոշման իրավական հիմքերը թելադրված են՝ ղեկավարվելով ՀՀ հարկային օրենսդրությամբ, մասնավորապես՝ հարկային գործընթացների լիազորությունների և պարտավորությունների կանոնակարգով։ Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկ վճարողի պարտավորությունները չեն կատարվել՝ համաձայն օրենսդրության։ Երրորդ անձանց կողմից հարկային պարտավորությունների կատարումը հնարավոր է միայն օրենքով սահմանված դեպքերում, ինչը ենթադրում է, որ հարկային վարչության համապատասխան մարմինները պարտավոր են կատարել վճարումը միայն օրենքով նախատեսված պայմաններում:
Տվյալ որոշումը նաև նկատի ունի հարկային պարտավորությունների գանձման ոլորտում ձևավորված պրակտիկան՝ հնարավորություն ստեղծելով կարգավորելու այն իրավիճակները, որոնցում հարկ վճարողը կարող է դիմել բողոքների համար։ Այսպիսով, հարկային պարտավորությունների գանձումներն ու դրանց իրավական հիմքերը հիմնված են ինչպես մասնավոր, այնպես էլ հանրային իրավունքի վրա՝ ապահովելով հստակ և հստակ ընթացակարգեր:
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման մեթոդներ
Հարկային պարտավորությունների գանձման գործընթացը ֆիզիկական անձանց համար կարող է իրականացվել մի շարք տարբեր մեթոդներով։ Մեկը՝ հարկային վարչությունը կարող է կիրառել վարչական կարգով պարտավորությունների գանձումը, ինչը նշանակում է, որ որոշումը կարող է ընդունվել առանց դատարանային գործընթացի։ Ավելին, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ստանալ ծանուցումներ, որոնք մատնանշում են, թե ինչ է սպասվում նրանց՝ եթե նրանք չեն կատարում իրենց պարտավորությունները:
Այնուամենայնիվ, հարկ վճարողը ունի իրավունք պաշտպանել իր իրավունքները և իր շահերը՝ դիմելով համապատասխան մարմիններին՝ հայտ ներկայացնելով՝ բողոքարկելու որոշման դեմ։ Տվյալ գործընթացը նախատեսում է, որ հարկ վճարողը կարող է ներկայացնել իր փաստարկները և ապացուցող փաստաթղթերը, որոնք հիմնավորում են, ինչու է հարկային պարտավորությունը չկատարվել։ Ի վերջո, հարկային վարչության որոշումները պետք է լինել հիմնավորված և համապատասխան օրենքներին: