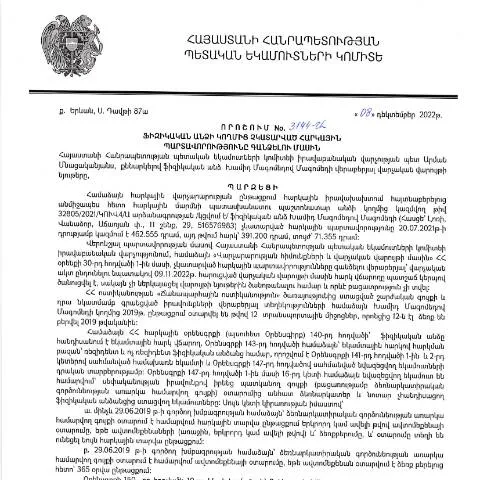
Արգելված հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3144-Ա որոշումը (Խամիդ Մագոմեդով) հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարման գործընթացները:
Բովանդակության համառոտ դիտարկում
Դիտարկված որոշումը նախատեսում է այն ընթացակարգերը, որոնց միջոցով ՀՀ ՊԵԿ-ը կարող է գանձել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները: Արձագանքելով պարտավորությունների կատարման հետ կապված խնդիրներին, որոշումը սահմանում է կարգավորող հիմքեր, կիրառվող միջոցները և համապատասխան գործընթացները:
Ովքեր կարող են ներկայացնել փաստաթուղթը
Հարկային պարտավորություններն իրագործելուց հրաժարվող ֆիզիկական անձիք կարող են դիմել նշված փաստաթղթին: Հարկային պարտավորությունների չկատարման դեպքում, նշված անձինք ենթադրվում են պատասխանատվության:
- Ֆիզիկական անձիք, ովքեր ունեն հարկային պարտավորություններ:
- Ունենան իրավական մրցակցություն՝ պարտավորությունները կատարելու համար:
Իրավունքներ և պարտավորություններ
Հարկային պարտավորությունների գանձման գործընթացում յուրաքանչյուր ֆիզիկական անձ ունի իր իրավունքներն ու պարտավորությունները:
- Իրավունքներ:
- Ստանալ հաշիվ-ապրանքագիր և տեղեկություններ հարկային պարտավորությունների վերաբերյալ:
- Դիմել վերաքննիչ մարմին՝ որոշման դեմ:
- Պարտավորություններ:
- Կատարել հարկային պարտավորությունները սահմանված ժամկետներում:
- Մատակարարել անհրաժեշտ փաստաթղթերը՝ պարտավորությունների կատարման վերաբերյալ:
Փաստաթղթերի պատրաստում
Հարկային պարտավորությունների գանձման գործընթացը նախնական փուլում պահանջում է պատվիրատուից համապատասխան փաստաթղթերի պատրաստում:
- Հարկային հայտարարագիր (Dimum Dzev N1):
- Ինտերնետում ստացված հաշիվ-ապրանքագիր:
- Ֆիզիկական անձի անձնագրի պատճեն:
Պատասխանատվության միջոցները
Այն անվճարելուց հետո, եթե պարտավորությունները չեն կատարվում, կարող են կիրառվել պատասխանատվության միջոցներ:
- Անձնական միջոցների բռնագանձում:
- Կառավարական մարմինների կողմից պահանջների ներկայացում:
- Հարկային կարգապահության միջոցների կիրառություն:
Պատասխանատվության առանձնահատկությունները
Հարկային պարտավորությունների գանձումը կարող է ունենալ տարբեր առանձնահատկություններ՝ կախված այն բանից, թե արդյոք դիմորդը ֆիզիկական անձ է, արդյոք նա ունի գործող ընթացակարգեր, կամ հատուկ իրավիճակներ:
- Պարտավորությունների ուշացման պայմաններում: սահմանվել են բացառիկ միջոցառումներ:
- Եթէ դիմողը արտասահմանցի է: պետք է կապ հաստատի ՀՀ ՊԵԿ-ի հետ:
Մանրամասներ փեղկերում
| Պարտավորության տեսակը | Նկարագրություն | Ժամկետ |
|---|---|---|
| Հարկային հայտարարագիր | Պարտավորությունների հայտ ներկայացնել | 30 օր |
| Վճարում | Հարկային պարտավորությունների գանձում | 15 օր |
Գործընթացը սկսելու կարգը
Երբ գործընթացը սկսվում է, առաջինը անհրաժեշտ է լրացնել համապատասխան հայտերը և ներկայացնել հարկային մարմիններին:
Ընդհանուր գործընթացը ներառում է.
- Հայտի լրացում:
- Վճարման կատարում:
- Վճարման հաստատում:
- Նոր հայտի ներկայացում:
Հնարավոր հետևանքներ
Եթե պարտավորությունները չեն կատարվում, կարելի է դիմել իրավական մարմիններին:
Խախտումներից կարող են առաջանալ տարբեր հետևանքներ, ինչպիսիք են՝
- Տուգանքների սահմանում:
- Անկատելի լուծումներ:
- Վճարների ավելացում:
Կորուստներից խուսափելու համար կարևոր է հետևել կարգերին և հասնել պարտավորությունների կատարմանը:
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3144-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման վերահսկողության գործում: Դիմումի հիման վրա, ՊԵԿ-ը ունի իրավունքը համակարգել հարկային պարտավորությունների կատարման գործընթացը, առավելապես այն անձանց համար, ովքեր խախտել են իրենց հարկային պարտավորությունները:
Այս գործընթացը ներառում է մի շարք փուլեր, որոնք սկսվում են նախազգուշացումներից և կարող են ավարտվել հարկային պարտավորությունների գանձմամբ: Նախ՝ հարկ վճարողին ներկայացվում է գրավոր ծանուցում, որտեղ նշվում են չկատարված պարտավորությունների չափը, փուլային վերջնաժամկետները և անհրաժեշտ գործողությունները, որոնք հարկ է իրականացնել: Խախտման դեպքը փաստելուց հետո, հարկ վճարողը կարող է դիմել հաշվարկային վերանայման կամ արդարացման գործընթացներին:
Օնլայն ծառայությունների և էլեկտրոնային ստորագրությունների ազդեցությունը հարկային գործընթացներում
Ներկայումս, ՀՀ ՊԵԿ-ը ակտիվորեն աջակցում է մարքեթինգի և տեխնոլոգիաների զարգացմանը, որի արդյունքում էլեկտրոնային ծառայությունների եւ էլեկտրոնային ստորագրությունների օգտագործումը դարձել է պարտադիր է շատ հարկային գործընթացներում: Այս նորարարությունները հնարավորություն են տալիս քաղաքացիներին և ձեռնարկություններին իրականացնել հարկային գործողություններ արագ, արդյունավետ և անվտանգ:
Օրինակ, քաղաքացիները կարող են լրացնել հարկային հայտերը, ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին և կատարել վճարումները առանց պետական կառույցների այցելության: Սա հատկապես կարևոր է այն հարկ վճարողների համար, ովքեր բնակվում են գյուղական շրջաններում, որտեղ պետական ծառայությունների հասանելիությունը սահմանափակ է:
Բացի այդ, էլեկտրոնային ստորագրությունները ապահովում են տվյալների անվտանգությունը և հարցաթերթիկների անվիճարկելիությունը, ինչը նվազեցնում է վարչական տհաճությունները: ՀՀ ՊԵԿ-ի կողմից թողարկված էլեկտրոնային ստորագրությունները հաստատում են հարկ վճարողների ինքնությունը և ապահովում են իրավական ուժ ունեցող փաստաթղթերի մշակման հնարավորությունը:
Իրավական իրողությունները և պատասխանատվությունը հարկային պարտավորությունները չկատարելու դեպքում
ՀՀ օրենսդրությունը, ներառյալ վարչական գործընթացների օրենսգրքը, նախատեսում է հարկային պարտավորությունների չկատարելու համար մի շարք իրավական հետևանքներ: Հարկ վճարողը, ով չի կատարում իր պարտականությունները, կարող է ենթարկվել վարչական պատասխանատվության, որի շրջանակներում կարող են կիրառվել վարչական տուգանքներ, հարկային պարտավորությունների ավելացում և նույնիսկ քրեական պատասխանատվություն, կախված սանկցիայի լրջությունից:
Դրա համար, հարկ վճարողները պարտավոր են ուշադրություն դարձնել իրենց հարկային հաշվետվություններին և կարգապահություն պահպանել հարկային պարտավորությունների կատարման հարցում: ՀՀ ՊԵԿ-ը, իրականացնելով քննություններ և նորություններ, մշտապես վերահսկում է հարկային պարտավորությունների կատարումը, ինչը նշանակում է, որ յուրաքանչյուր հարկ վճարող պետք է լինի տեղեկացված իր իրավունքների և պարտականությունների մասին:
Հարկային իրավահարաբերությունների շատ կարևոր կողմ է նաև հարկ վճարողների իրավունքը դիմել դատարան՝ վարչական ակտերի դեմ, որտեղ նրանք կարող են ներկայացնել իրենց հիմնավորումները և պաշտպանել իրենց շահերը: Այս հանգամանքը կարևոր է իրավական պաշտպանության մեխանիզմների ապահովման համար, որպեսզի քաղաքացիները կարողանան պաշտպանել իրենց իրավունքներն ու օրինական շահերը: