Բյուրոկրատական գործընթացի կարևորությունը
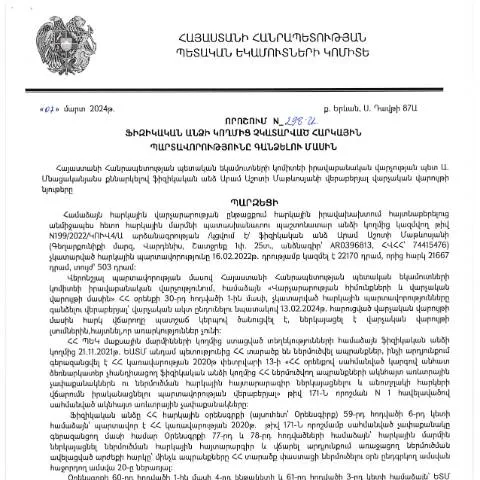
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը հանդիսանում է պետական քաղաքականության կարևոր բաղադրիչներից մեկը։ 2024 թվականի մարտի 7-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 298-Ա որոշումը տրամադրում է ընթացակարգեր, որոնք նախատեսում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը։ Այս որոշումը նպատակ ունի բարձրացնել հարկային գիտակցությունը, կանխել հարկային խախտումները և ապահովել պետական բյուջեի կայունությունը։
Ովքե՞ր են պատասխանատու որոշման ուժի տակ
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել ժամանակին։ Հարկային պարտավորությունները կարող են լինել անհատ ձեռնարկատերերի, սովորական քաղաքացիների, իսկ որոշ դեպքերում՝ նաև իրավաբանական անձանց նկատմամբ։ Ի տարբերություն մյուս օրենքների, այս որոշումն ունի ընդլայնված կիրառելիություն, ինչը նշանակում է, որ այն ուժի մեջ է մտնելու ոչ միայն արդեն գոյություն ունեցող պարտավորությունների, այլև ապագա պարտավորությունների համար։
Դրույթների մանրամասները
Այս որոշման շրջանակներում ընդգրկված են մի շարք կարևոր դրույթներ։ Դրանք ներառում են, բայց չեն սահմանափակվում՝ փոփոխական հարկային դրույքաչափերով, գանձումների ընթացակարգերով և մատչելի ընթացակարգերով։ Ստորև ներկայացվում են որոշման ամենաբարձր նշանակություն ունեցող դրույթները.
- Առաջարկվող ժամկետները: Հարկային պարտավորությունների կատարումը պետք է իրականացվի որոշման ընդունումից հետո ֆիքսված ժամկետներում՝ կախված յուրաքանչյուր անձի հարկային կարգավիճակից:
- Նախագահական գործառույթների իրականացում: ՊԵԿ-ը պատասխանատու է պարտավորությունների գանձման գործընթացի համար, որով կներդրվեն նոր մեխանիզմներ։
- Հարկային տեղեկատվության տրամադրում: Ապահովվում է հարկային տվյալների տրամադրում բոլոր հարցումների դեպքում, ինչը նպաստում է ավելի բարձր թափանցիկության:
Լրացման գործընթացի առանձնահատկությունները
Ֆիզիկական անձինք պետք է լրացնեն և ներկայացնեն համապատասխան հայտը, որը բաղկացած է տարբեր բաժիններից։ Յուրաքանչյուր բաժին ունի իր առանձնահատուկ պահանջները, և հաշվի առնելով, որ սխալ լրացումը կարող է հանգեցնել մերժման, պետք է մեծ ուշադրություն դարձնել լրացման գործընթացին։
Հայտի բաժինները
- Անձնական տվյալներ: Նմանատիպ բաժիններում պետք է գրանցվեն բոլոր անձնական տվյալները, ներառյալ ազգանունը, անունը, ծննդյան ամսաթիվը, ինչպես նաև սոցիալական ապահովության համարը:
- Հարկային պարտավորություն: Տեղեկություններ հարկային պարտավորությունների վերաբերյալ պետք է լինեն ճշգրիտ և ամբողջական:
- Հարկային վճարումների ապացույցները: Ներառում է բոլոր փաստաթղթերը, որոնք կամ պետք է ներկայացվեն, կամ պետք է նշվեն:
Հայտերի ներկայացման տարբերակները
Հայտերի ներկայացման առումով Հայաստանի Հանրապետության օրենքները թույլ են տալիս մի քանի տարբերակներ՝ ինչպես էլեկտրոնային, այնպես էլ տպագիր տարբերակներով։ Յուրաքանչյուր տարբերակի առանձնահատկությունները ներկայացված են ստորև:
| Նմանակ | Հատակագիծ | Առանձնահատկություն |
|---|---|---|
| Էլեկտրոնային կերպով | Շահառուի անձնական հաշվի միջոցով | Անվտանգություն, արագություն, առկա է 24/7 |
| Տպագիր ձևով | ՊԵԿ-ի գրասենյակներում | Ժամանակատար, անհրաժեշտ նախապատրաստում |
Որոնք են քայլերը, եթե հայտը մերժվի
Եթե հայտը մերժվում է, դիմողը պարտավոր է կատարել հետևյալ քայլերը՝
- Սովորաբար, դիմողը պետք է ստանա հաղորդագրություն մերժման պատճառների վերաբերյալ:
- Եթե մերժումը սխալ է, դիմողը կարող է ներկայացնել գրավոր բողոք:
- Բողոքները ներկայացվում են վարչական դատարան, իսկ անհրաժեշտության դեպքում՝ ետադարձ գործընթացներով:
Հաստատող փաստաթղթերի հավաքագրում
Հայտի հետ միասին ներկայացվող փաստաթղթերը կարող են մեծ նշանակություն ունենալ գործընթացի արագացման և հաջողության համար։ Ներքևում ներկայացված են հիմնական փաստաթղթերը, որոնք անհրաժեշտ են ներկայացնելու համար.
- Սոցիալական ապահովագրության վկայագիրը: Պահանջվում է, որպեսզի հաստատվի անձի իրավասությունը:
- Հարկային հաշվետվությունները: Հարկային պարտավորությունները կատարելու փաստը հաստատող փաստաթղթեր:
- Նվազագույն պահանջների փաստաթղթեր: Յուրաքանչյուր իրավիճակի համար տարբեր փաստաթղթեր կարող են պահանջվել:
Հարկային պարտավորությունների կատարումն ու հետևանքները
Այս որոշման ընդունումը որոշիչ դեր է խաղում պետության հարկային քաղաքականության կայունության և արդյունավետության ապահովման գործում։ Ֆիզիկական անձանց կողմից պարտավորությունների կատարումը կամ չկատարումը կարող է ունենալ տարբեր հետևանքներ, որոնք կարող են ազդել թե ֆինանսական, թե իրավաբանական ոլորտում:
- Ֆինանսական հետևանքներ: Չկատարված պարտավորությունները կարող են հանգեցնել ֆինանսական տուգանքների, իսկապես բարձրացված տոկոսադրույքների:
- Իրավաբանական հետևանքներ: Չկատարված պարտավորությունները կարող են հանգեցնել իրավաբանական քայլերի, որոնք կարող են ներառել բռնագանձումներ:
Դիմելու գործընթացը
Հայտը ներկայացնելուց հետո, դիմողը պետք է սպասի պատասխանին, որը կհայտնվի նշված ժամկետներում։ Այդ ընթացքում, դիմողը կարող է ստանալ լրացուցիչ հարցումներ ՊԵԿ-ից, ինչի պատասխանները նույնպես կարևոր են գործընթացի արդյունավետության ապահովման համար։ Նշված ժամկետները պետք է ուշադիր դիտարկել, քանի որ դրանց չպահպանման դեպքում հնարավոր են բացասական հետևանքներ։
Հայտի մշակման վերջնական քայլերը
Հայտի մշակման ավարտից հետո, ՊԵԿ-ը պարտավոր է տրամադրել համապատասխան տեղեկություն հարցի վերաբերյալ։ Այս կապակցությամբ, դիմողը պետք է պատրաստ լինի նաև մասնակցել հարցման կամ լրացուցիչ փաստաթղթերի տրամադրմանը:
Այսպիսով, 2024 թվականի մարտի 7-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության 298-Ա որոշումը ասում է, որ հարկային պարտավորությունների կատարումն ունի կարևոր նշանակություն պետության հարկային քաղաքականության մեջ, և յուրաքանչյուր ֆիզիկական անձ պետք է ունենա գիտելիքներ այս գործընթացի մասին:
Հարկային պարտավորությունների կատարման մեթոդներ և իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.03.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 298-Ա որոշումն բերում է հարկային պարտավորությունների կատարման մի շարք մեթոդների, որոնք նախատեսված են օրենքով և կրճատում են հարկային պարտավորությունների նկատմամբ անհետաձգելի գործողությունների իրականացման անհրաժեշտությունը: Դրանք ներառում են հարկային պարտավորությունների կատարումը դրամական միջոցների միջոցով, ինչպես նաև սեփականությունն ու ակտիվները վաճառելու միջոցով:
Այս մեթոդների կիրառումը կախված է ֆիզիկական անձի տնտեսական վիճակից և բիզնես գործունեությունից, իսկ հարկային մարմինները պարտավոր են հաշվի առնել ֆինանսական ծանրաբեռնվածությունը, երբ որոշում են հարկային պարտավորությունների գանձման մեթոդը:
Դիմումի գործընթացը և անհրաժեշտ փաստաթղթերը
Դիմելու գործընթացը, որը նախատեսված է 298-Ա որոշման շրջանակներում, ենթադրում է, որ ֆիզիկական անձը պետք է ներկայացնի մի շարք փաստաթղթեր, որոնք ապացուցում են հարկային պարտավորությունների չկատարմանը հանգեցնող հանգամանքները: Դիմումն իրականացվում է ինքնուրույն կամ իրավաբաններ/խորհրդատուների միջոցով:
Նախկինում ներկայացված դիմումի ձևը, որը հայտնի է որպես Դիմում N2 (ձև `Dimum Dzev N2`), պետք է ներառի հետևյալ տարրերը՝ ֆիզիկական անձի տվյալները, պարտավորությունների ընդհանուր գումարը, ինչպես նաև ուրվագծված պատճառները, որոնք հիմք են հանդիսանում պայմանները պարզելու համար:
Հարկային մարմինները պարտավոր են ուսումնասիրել յուրաքանչյուր դիմում և նախապատրաստել պատասխան՝ չանցնելով օրենքում նախատեսված ժամկետները:
Հարկային պարտավորությունների կատարումը և կարգավորումները
Հարկային պարտավորությունների կատարումը ենթադրում է, որ ֆիզիկական անձը պետք է լինի տեղեկացված իր իրավունքների և պարտականությունների մասին: 298-Ա որոշման շրջանակներում նախատեսված կարգավորումների հիմնական նպատակն է ապահովել հարկային պարտավորությունների արդար և արդյունավետ կատարման մեխանիզմ:
Այս կարգավորումները ենթադրում են, որ հարկային մարմինները պետք է իրականացնեն պարտավորությունների գանձում ներգրավված ամենատարբեր միջոցառումներ, և եթե հարկ վճարողը չի կատարում իր պարտավորությունները, կարող են կիրառել հարկային պարտավորությունների պարտապանային համակարգ:
Նմանատիպ մեթոդները ներառում են նաև հարկային պարտավորությունների բավարարումը որոշակի ժամանակահատվածում, որը նախատեսված է օրենքում: Անհրաժեշտ է նշել, որ օրենքի համաձայն, հարկային մարմինները պարտավոր են նախապես տեղեկացնել պարտավորությունների չկատարման մասին: