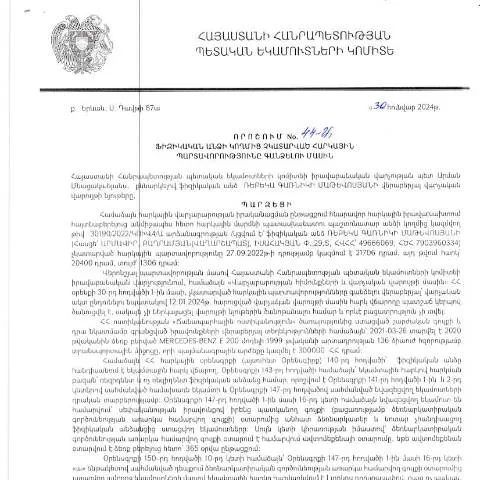
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 44-Ա որոշման առանձնահատկությունները
2024 թվականի հունվարի 30-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 44-Ա որոշումը, որը հրապարակվել է 2024 թվականի ապրիլի 29-ին ՀՀ ՊԵԿ պաշտոնական կայքում, կարևոր փաստաթուղթ է, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Դրա նշանակությունը վերին մակարդակում է, քանի որ այն ուղղված է հարկային պարտավորությունների կատարումն ապահովելուն՝ լինելով իր տեսակով եզակի:
Հասկանալի միջավայրում փաստաթղթի անհրաժեշտությունը
Տվյալ որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Անրաժեշտ է նշել, որ այս որոշումն ունի իր առանձնահատկությունները համեմատած այլ նմանատիպ փաստաթղթերի հետ, ինչպիսիք են հարկային հայտարարագրերը կամ հարկային վճարները. այն ներկայացնում է որոշակի գործընթաց, որը նախատեսում է պարտավորությունների գանձում:
- Հատուկ ուղղվածություն. Այս որոշումը նախատեսված է բացառապես ֆիզիկական անձանց համար, մինչդեռ այլ փաստաթղթեր կարող են վերաբերվել իրավաբանական անձանց:
- Գանձման ընթացակարգ. Դրա շրջանակներում պարզեցված են ընթացակարգերը, որոնք պետք է իրականացվեն պարտավորությունների գանձման նպատակով:
- Սահմանափակ ժամանակահատված. Պարտավորությունների գանձման գործընթացը սահմանափակված է որոշակի ժամանակահատվածներով, ինչը պետք է հաշվի առնել:
Պատմական և օրենսդրական հիմք
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս փաստաթուղթը մշակվել է «Հայաստանի Հանրապետության հարկային օրենսգիրք»-ի հիմնադրույթների հիման վրա: Սա կարևոր քայլ է, որն ուղղված է հարկային վարչարարության բարելավմանը:
Հարկային պարտավորությունները գանձելու գործընթացն իրականացվում է ըստ ՀՀ վարչական գործընթացների օրենսդրության (HO-139-N, փոփոխություններ 2025թ.), որտեղ մանրամասն կերպով սահմանվում են պարտավորությունները, իրավունքները և համապատասխան գործընթացները:
Օրենսդրական փոփոխությունների դերն
2025 թվականին նախատեսվող փոփոխությունները կարող են ազդել որոշման կիրառմանը, քանի որ դրանք կարող են փոխել հարկային պարտավորությունների կատարումը և վերահսկման գործընթացը:
Ֆորմայի լրացման փուլեր
Այս որոշման շրջանակներում ֆիզիկական անձինք պետք է լրացնեն հատուկ ձևաչափ, որը ենթադրում է մի շարք փուլեր:
- Ֆորման կարելի է ձեռք բերել առցանց կամ ՀՀ ՊԵԿ գրասենյակներից:
- Լրացնելիս պետք է նշել անձնական տվյալները՝ անուն, ազգանուն, ազգությունը և այլն:
- Ընդգծել հարկային պարտավորությունների մերժված կամ չկատարված մուտքերը:
- Պահանջվող տվյալների ճշտությունը կարևոր է, ինչի պատճառով անհրաժեշտ է ուշադիր լրացնել բոլոր դաշտերը:
Շրջանառվող դաշտերի մանրամասները
Ֆորմայի յուրաքանչյուր դաշտ ունի իր կարևորությունը, հետևաբար, ներկայացնենք դրանց մանրամասները:
| Դաշտի անվանում | Նկարագրություն | Խորհուրդ |
|---|---|---|
| Անուն, ազգանուն | Քաղաքացիի լրիվ անվանումը | Ուշադրություն: Սխալ լրացումը կարող է պատճառել հետագա խնդիրներ: |
| Տեղեկատվություն հարկային պարտավորությունների մասին | Պարտավորությունների տեսակը և գումարը | Խորհուրդ է տրվում ստուգել բոլոր տեղեկությունները: |
| Հեռախոսահամար | Հետագա հաղորդակցությունների համար | Սխալներ այստեղ կարող են դժվարացնել կապը: |
Ապացուցող փաստաթղթեր և նախապատրաստություն
Այս գործընթացում, անհրաժեշտ է նախապատրաստել մի քանի փաստաթղթեր, որոնք ապացուցում են հարկային պարտավորությունների բացակայությունը կամ դրանց չկատարումը:
- Անձնական նույնականացման փաստաթուղթ (паспорт):
- Անցած հարկային շրջանների տեղեկություններ:
- Ուղղակի պարտավորությունների դիմաց ներկայացված փաստաթղթեր:
Պատրաստման փուլեր
Որպեսզի այս փաստաթղթերի պատրաստումը լինի արդյունավետ, կարևոր է կատարել հետևյալ քայլերը:
- Տեղեկություններ հավաքել՝ հարկային տվյալների բազայից:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը ժամկետից առաջ:
- Ստուգել փաստաթղթերի ամբողջականությունն ու ճիշտությունը:
Այս գործընթացում օգտվողի իրավունքներն ու պարտավորությունները
Ֆիզիկական անձինք, որոնք մասնակցում են այս գործընթացին, ունեն ինչպես իրավունքներ, այնպես էլ պարտավորություններ:
- Իրավունքներ: Նրանք իրավունք ունեն դիմել իրենց հարկային պարտավորությունների գանձման վիճակը պարզելու համար:
- Պարտավորություններ: Պարտավորություն ունեն ներկայացնել ճշգրիտ տեղեկություններ, ինչպես նաև կատարել պարտավորությունները սահմանված ժամկետներում:
Անհրաժեշտ հետևանքները
Եթե պարտավորությունները ժամանակին չեն կատարվում, դա կարող է բերել ֆինանսական տույժերի կամ նույնիսկ քրեական պատասխանատվության:
Ընդհանուր գործընթացի շրջանակներում այս փաստաթղթի դերը
Այս որոշումը հանդիսանում է կարևոր ինստիտուտ՝ որպես հարկային պարտավորությունների իրականացման և վերահսկման միջոց: Սա հնարավորություն է տալիս պետությանը վերահսկել հարկային մուտքերը և ապահովել, որ բոլոր քաղաքացիները կատարեն իրենց պարտավորությունները:
Կարծիքներ և գնահատականներ
Շատ մասնագետներ նշում են, որ այս որոշումը բարելավում է հարկային վարչարարության ոլորտը, սակայն միաժամանակ պահանջում է քաղաքացիների ակտիվ մասնակցություն:
Հետագա քայլեր և արձագանք
Որպես վերջնական քայլ, որոշումը պետք է դիտարկել որպես ընթացակարգային գործիք, որը կոչված է կարգավորելու հարկային պարտավորությունների գանձումը: Այսպիսով, քաղաքացիները պետք է ուշադիր հետևեն գործընթացին, որպեսզի իրենց իրավունքները պաշտպանված լինեն:
Միաժամանակ, հարկավոր է նշել, որ դիմումները պետք է ներկայացվեն ժամանակին, որպեսզի կանխարգելի որևէ խնդիր:
Ուղղություններ եւ մանրամասներ հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ
Նախքան գնալը հարկային պարտավորությունների գանձման գործընթացի մանրամասներին, կարևոր է հասկանալ, թե ինչու է պետական հարկային մարմինը, հատկապես ՀՀ ՊԵԿ-ը, գործում նման որոշում ընդունելու անհրաժեշտություն: Այս գործընթացը օրինակ է այն մասին, թե ինչպես կարող են պետական մարմինները վերահսկել հարկային պարտավորությունները և ապահովել հասարակական հարթակից ստացված ֆինանսական միջոցների պատշաճ օգտագործումը:
Կառավարության համապատասխան աշխատակազմը այսպիսի որոշումների ընդունման ժամանակ կիրառում է վարչական ընթացակարգերի օրենսգիրքը՝ կարգավորվող կապերի և պարտավորությունների առկայության դեպքում: Օրինակ, եթե ֆիզիկական անձը, ինչպիսին է ներկայացված գործը, չի կատարել իր հարկային պարտավորությունները, ապա ՀՀ ՊԵԿ-ը կարող է կիրառել հարկային պարտավորությունների գանձման միջոցներ:
Այս գործընթացի շրջանակներում, հարկային մարմինը պետք է պարզաբանել, թե ինչպես են հաշվարկվում պարտքերի գումարները, ինչ է պահանջվում ֆիզիկական անձից, և ովքեր են իրավունք ունենում մասնակցել գործընթացին: Կարծում ենք, որ տեղեկատվության հասանելիությունը և դրա ճիշտ ներկայացումը կարևորագույն գործոններից մեկն են, որոնք կխթանեն քաղաքացիների վստահությունը պետական համակարգի նկատմամբ:
Նախարարության միջնորդությամբ առաջացած բողոքարկման եղանակները
Ինչպես նշվում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 44-Ա որոշման մեջ, քաղաքացիները կարող են բողոքարկել որոշումը, եթե նրանց կարծիքով այն չի համապատասխանում օրենքին կամ փաստական տվյալներին: Այս գործընթացը իրականացվում է համապատասխան պետական մարմինների միջոցով, ինչը կարևոր է, որպեսզի քաղաքացիները կարողանան պաշտպանել իրենց իրավունքները:
Բողոքարկման գործընթացը կարող է ներառել տարբեր փուլեր: Նախ, հարկավոր է ներկայացնել 100% փաստաթղթեր, որոնք ապացուցում են հակառակ տեսակետը, ինչպես նաև ներկայացնել առկա փաստարկները: Բողոքարկման դիմումը պետք է լինի գրավոր, հասցեագրված համապատասխան գերատեսչությանը, և պետք է ուղեկցվի անհրաժեշտ փաստաթղթերով:
Պետական մարմինը պարտավոր է որոշում ընդունել բողոքարկման մեջ մինչև 30 օր ժամկետում, սակայն այս ժամկետը կարող է երկարաձգվել, եթե պահանջվում է լրացուցիչ տեղեկատվություն կամ փաստաթղթեր: Քաղաքացիական իրավունքները և օրենքների համապատասխանությունը պահպանելը պարտադիր է, որպեսզի քաղաքացիներն ունենան արդարացված հնարավորություն պաշտպանել իրենց շահերը:
Տեղեկատվական համակարգերի դերը հարկային պարտավորությունների գանձման գործընթացում
Այսօր, երբ տեխնոլոգիաներն արագ զարգանում են, հարկային մարմինները սկսել են ակտիվորեն օգտագործել տեղեկատվական համակարգեր պետության և քաղաքացիների միջև կապերը առավել արդյունավետ դարձնելու համար: ՀՀ ՊԵԿ-ը իրականացնում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին ստանալ անհրաժեշտ տեղեկատվությունը և կատարել հարկային պարտավորությունները հենց ինտերնետում:
Այս համատեքստում, հարկային պարտավորությունների գանձման գործընթացը նույնպես շահում է տեղեկատվական տեխնոլոգիաների ներդրմամբ: Օրինակ, քաղաքացիները կարող են ստանալ տեղեկություններ իրենց հաշվարկված հարկերի, հարկային պարտավորությունների և փոխադարձ հարաբերությունների մասին անմիջապես համակարգի միջոցով: Սա նվազեցնում է ժամանակի ծախսը և կրճատում է մարդկային սխալների հնարավորությունները:
Մեր երկիրը շարժվում է դեպի թվային տնտեսություն, ուստի հարկային մարմինների աշխատակիցները պետք է մշտապես կատարելագործվեն տեղեկատվական համակարգերի օգտագործման մեջ, որպեսզի կարողանան արդյունավետորեն իրականացնել իրենց պարտականությունները և ծառայությունները քաղաքացիներին: