Վիճակագրություն և առկա խնդիրներ
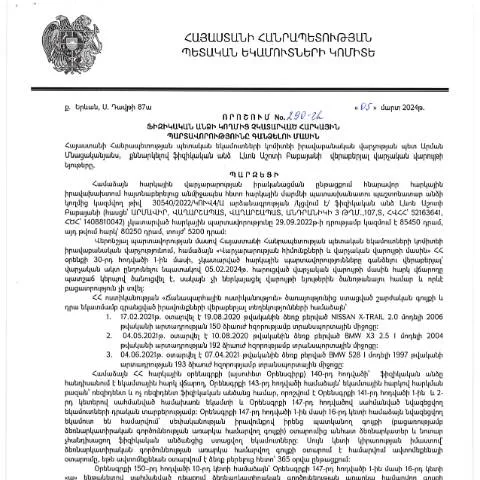
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.03.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 290-Ա որոշումը ստեղծվել է հարկային պարտավորությունների ժամանակին և արդյունավետ կատարման նպատակով։ Այս որոշման նպատակն է ապահովել հարկային օրենքների պատշաճ կիրառումը և մասշտաբային հարկային խախտումների կանխումը:
Հայաստանում հարկային պարտավորությունները չկատարելու երևույթը, ցավոք, դեռևս տարածված խնդիր է, որի արդյունքում պետությունը կորցնում է զգալի միջոցներ։ Այս փաստը պատճառ է հանդիսանում, որպեսզի կառավարությունը մշտապես վերանայի և բարելավի իր քաղաքականությունը, հատկապես հարկային վարչարարության ոլորտում:
Ովքեր պետք է լրացնեն այս ձևաթուղթը
Այս որոշման շրջանակներում ձևաթուղթը լրացնելու պարտավորություն ունեն ֆիզիկական անձինք, ովքեր չունեն հարկային պարտավորություններ կամ նրանց պարտավորությունները չեն կատարվել։ Ահա մի քանի կարևոր կատեգորիաներ, ովքեր կարող են հայտնվել նման իրավիճակում:
- Անձինք, ովքեր չունեն մշտական եկամուտներ։ Վճարային պարտավորությունների ձևավորման դեպքում, հարկային մարմինները կարող են հնարավորություն տալ անհատներին միաժամանակ լրացնել և ներկայացնել հարկային պարտավորությունները:
- Անհատ ձեռնարկատերեր՝ ովքեր չեն հաշվարկում հարկային պարտավորությունները։ Նրանք պետք է առանձին ուշադրություն դարձնեն իրենց հարկային կարգավիճակին:
- Պետական կազմակերպությունների աշխատակիցներ՝ ովքեր պետական բյուջեից չեն ստանում վճարումներ, բայց ունեն հարկային պարտավորություններ:
Լրացման ընթացակարգը և պահանջվող տեղեկությունները
Այս ձևաթուղթը լրացնելու համար անհրաժեշտ է ստանալ որոշակի տեղեկություններ, որոնք վերաբերում են պարտավորությունների հանդիսացող հարկերին, դրանց չափերին և ժամկետներին:
Քայլ 1: Տեղեկությունների հավաքում
Այս փուլում հարկավոր է հավաքել հետևյալ տվյալները:
- Հարկային պարտավորության տեսակներ (օրինակ՝ եկամտային հարկ, հարկային տուրք և այլն):
- Պարտավորությունների չափերը և ժամկետները:
- Անձնական տվյալներ, այդ թվում՝ անուն, ազգանուն, ազգություն և անձնագրի տվյալներ:
Քայլ 2: Առցանց լրացում
Ֆորման լրացնելու գործընթացը հնարավոր է իրականացնել առցանց՝ Կառավարության պաշտոնական կայքում։ Անձը պետք է ունենա էլեկտրոնային ստորագրություն (E-signature) կամ նույնականացման քարտ:
Ծրագրի միջոցով կարելի է աստիճանաբար լրացնել ձևաթուղթը և ստանալ QR-կոդ, որը հաստատում է տեղեկությունների ներկայացման ժամանակը:
Դոկումենտի ներկայացման ընթացքը
Ֆորման լրացնելուց հետո անհրաժեշտ է այն ներկայացնել օրենսդրական պահանջների շրջանակներում:
- Ներկայացում առցանց՝ ՊԵԿ-ի առցանց համակարգի միջոցով:
- Ներկայացում անձամբ՝ հարկային վարչության տեղամասերում:
Ներկայացման գործընթացի ավարտից հետո՝ քաղաքացին կարող է ստանալ բողոքարկման և վերահսկման իրավունքի վերաբերյալ անունավոր փաստաթուղթ, որտեղ նշված են ներկայացված տեղեկությունները:
Արդյունքները և հնարավոր հետևանքները
Ֆորմայի ներկայացման արդյունքում հարկային մարմինները կգնահատեն ներկայացված տեղեկությունները և կհաստատեն պարտավորությունների կատարման իրավունքը:
Այս գործընթացի արդյունքում կարող են լինել մի քանի տարբերակներ:
- Հաստատում՝ եթե պարտավորությունները ճիշտ են ներկայացվել, քաղաքացին կստանա միայն տեղեկատվական փաստաթուղթ:
- Նախապատրաստում՝ եթե պարտավորությունները չեն կատարվել, ապա հարկային մարմինները կսկսեն հարկային պարտավորությունները գանձելու գործընթաց:
Ինչ անել, եթե տեղի ունենան բացթողումներ կամ սխալներ
Եթե քաղաքացին նկատի ունենա, որ իր ներկայացրած տեղեկություններում եղել են սխալներ, ապա նա պարտավոր է անհապաղ տեղեկացնել հարկային մարմիններին:
Անհրաժեշտ քայլերը
Սխալների ուղղումը կամ բացթողումների լրացումը կարելի է իրականացնել հետևյալ կերպ:
- Ուղարկել իրազեկման գրություն՝ բացահայտելով տվյալները, որոնք սխալ են ներկայացված:
- Ներկայացնել վերանայված տեղեկությունները՝ ձևաթղթի նոր տարբերակով:
Այս գործընթացը կարող է օգնել քաղաքացիների պաշտպանմանը, ինչպես նաև նվազեցնել օրենքի խախտումները:
Ովքե՞ր կարող են օգտվել որոշումից և ինչ իրավունքներ ունեն
Այս որոշման շրջանակներում իրավունքը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ։ Մասնավորապես, նրանք ունեն հետևյալ իրավունքները:
- Իրավունք տեղեկանալու բոլոր պարտավորությունների մասին:
- Իրավունք մասնակցելու հանձնաժողովների նիստերին, որում քննարկվում են հարկային հարցերը:
- Իրավունք դիմել բողոքարկման կարգով՝ եթե կա հարկային մարմինների գործողություններում խնդիր:
Մասնավորապես՝ դեպքեր, որոնք պահանջում են հատուկ մոտեցում
Որոշ դեպքեր կարող են պահանջել հատուկ մոտեցումներ, օրինակ՝ արտաքին քաղաքացիների համար կամ երեխաների հասցեագրումներ:
Հետագայում ներկայացված դեպքեր
| Դեպք | Ներքին պահանջները | Հնարավորություն |
|---|---|---|
| Արտասահմանում բնակվող անձ | Կարող է ներկայացնել տեղեկությունները առցանց | Պետք է ունի էլեկտրոնային անձնագիր |
| Մանկական հարկային պարտավորություններ | Հեռավոր ծնողները պետք է հաղորդեն | Ներկայացնում են տեղեկությունները երեխայի անունով |
Վերահսկման և վերահսկման գործընթաց
Կառավարության որոշման շրջանակներում վերահսկման գործընթացը պահանջում է, որ հարկային մարմինները չակերտե շրջանցեն հարկային պարտավորությունները:
Այս վերահսկման գործընթացը կարող է իրականացվել ինչպես մինչև հարկային պարտավորությունների ընդունումը, այնպես էլ հետո:
Եթե քաղաքացին չի կատարում հանձնարարականները կամ չի ներկայացնում ժամանակին տեղեկությունները, ապա հարկային մարմինները կարող են սկսել հարկային պարտավորության ճանաչման գործընթացը:
Ներկայացված փաստաթղթերի անորակությունը և բողոքարկման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 290-Ա որոշումը, որն ընդգրկում է հարկային պարտավորությունների կատարումը, կարող է առաջացնել բողոքարկման անհրաժեշտություն: Ի վերջո, յուրաքանչյուր ֆիզիկական անձ ունի իրավունք բողոքելու այն որոշումների դեմ, որոնք նրան համարում են հարկային պարտավորությունների խախտող: Այս գործընթացում կարևոր է խստորեն հետևել վարչական գործընթացի օրենսդրությամբ նախատեսված ժամկետներին:
Բողոքարկման գործընթացը սկսվում է փաստաթղթերի նախապատրաստումից: Բողոքարկման դիմումը պետք է ներկայացվի նախքան 30 օր ժամկետը, սկսած որոշման հրապարակման օրվանից (այդ դեպքում՝ 01․04․2024թ․): Դիմումում պետք է ընդգրկվեն հետևյալ տեղեկությունները՝ դիմողի անուն և ազգանուն, ՀՎՀՀ, կապի միջոցներ և պատճառները, թե ինչու է դիմում ներկայացվում: Դիմումը կարելի է ներկայացնել էլեկտրոնային եղանակով կամ անձամբ՝ ՀՀ ՊԵԿ իրավաբանական վարչությանը:
Հարկային պարտավորությունների ոչ կատարումը և դրա պատճառները
Հարկային պարտավորությունների չեն կատարելը կարող է առաջանալ տարբեր պատճառների բերում: Այս համատեքստում կարևոր է հասկանալ, թե ինչու են որոշ հարկ վճարողներ հայտնվում նման իրավիճակում: Շատ հաճախ, պատճառները կարող են լինել մասնագիտական հմտությունների բացակայությունը, ֆինանսական դժվարությունները կամ հարկային օրենսդրության բարդությունը:
Այլ դեպքերում, կարող են լինել նաև վարչական սխալներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների ի հայտ գալուն: Այդպիսի դեպքերում հարկ վճարողները պետք է պետք է վստահ լինեն, որ կարող են դիմել համապատասխան մարմիններին՝ իրենց իրավունքների պաշտպանման համար: ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը պարտավոր է տնօրինել նման բողոքները և տրամադրել արդյունավետ լուծումներ:
Հարկային պարտավորությունների կատարումը և դրանց վերահսկումը
Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն ֆիզիկական անձի, այլև երկրի տնտեսության համար: ՀՀ ՊԵԿ-ը մշտապես իրականացնում է հարկային վերահսկողություն՝ նպատակ ունենալով ապահովել հարկային պարտավորությունների կատարումը: Վերահսկողության գործընթացը ներառում է նաև ստուգումներ, որոնք կարող են իրականացնել տարբեր մարմիններ:
Հարկային պարտավորությունների կատարումը նաև ենթադրում է, որ ֆիզիկական անձը պետք է ունենա որոշակի գիտելիքներ հարկային օրենսդրության վերաբերյալ: Դա պոտենցիալ հարկ վճարողներին կարող է օգնել խուսափել հարկային պարտավորությունների չկատարումից: ՀՀ ՊԵԿ-ը նաև տրամադրում է ուսուցողական միջոցառումներ և տեղեկատվություն, որպեսզի քաղաքացիները տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին: