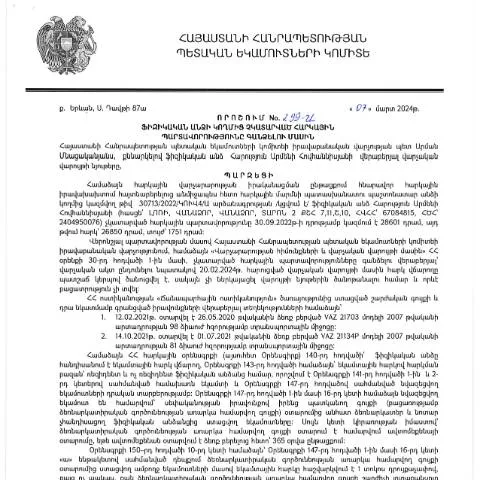
Ներդրումը և նրա կարևորությունը հարկային գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.03.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 299-Ա որոշումը հանդիսանում է կարեւորագույն փաստաթուղթ, որը ազդում է ֆիզիկական անձանց հարկային պարտավորությունների կատարողության վրա: Այդ որոշումն ունի զգալի ազդեցություն նաև այն անձանց վրա, ովքեր որոշակի ժամկետներում չեն կատարել իրենց հարկային պարտավորությունները:
Ովքեր են ենթակա նման հիմնարար կարգավորման
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, որոնց հարկային պարտավորությունները չեն կատարվել, ինչպիսիք են:
- Ֆիզիկական անձինք, ովքեր զբաղվում են ինքնատեղեկատվությամբ:
- Անձինք, ովքեր ունեն երկարատև հարկային պարտավորություններ:
- Այդ թվում նաև այն անձինք, ովքեր չունեն հարկային հաշվառում:
Որ փորձաքննությունն է պահանջվում
Անհրաժեշտ է, որ դիմողը ներկայացնի փաստաթղթեր, որոնք ապացուցում են, որ իր կողմից հարկային պարտավորությունները չեն կատարվել: Դրանք կարող են ներառել:
- Հարկային հաշվեկշիռներ:
- Պաշտոնական տեղեկանքներ ՀՀ ՊԵԿ-ից:
- Այլ համապատասխան փաստաթղթեր:
Ինչպես լրացնել ու ներկայացնել փաստաթուղթը
Լրացման հրահանգներ
Պետք է ուշադիր լրացնել փաստաթուղթը, հետևելով նշված առաջադրանքներին երեխայի ժամանակ:
- Նշել դիմողի տվյալները՝ անվանում, ազգանուն, ծննդյան ամսաթիվ:
- Սույն թվականի հարկային պարտավորությունները:
- Հարկային պարտավորությունների տեղեկանքները:
Ամփոփելով, անհրաժեշտ է, որ փաստաթղթում ներառվի նաև հնարավոր մեղադրանքների ամբողջական ցանկ:
Ներկայացման ընթացակարգ
Ծրագրերի համակարգը պահանջում է, որ փաստաթուղթն ուղարկվի ՀՀ ՊԵԿ ավելի հեշտ ու արագ գործընթացի համար: Դիմումը կարելի է ուղարկել էլեկտրոնային տարբերակով, օգտագործելով էլեկտրոնային ստորագրություն:
Ժամկետները և ընթացակարգը
Այս փաստաթղթի ներկայացման ժամկետը հեռացնում է դիմողի պարտավորություններն ու պահանջները:
- Դիմումը պետք է ներկայացվի 30 օրվա ընթացքում:
- Ամփոփելուց հետո, հարկային վարչությունը պետք է որոշի, թե արդյոք ընդունել դիմումը:
Ի՞նչ անել մերժման դեպքում
Եթե դիմումը մերժվի, դիմողը կարող է ներկայացնել բողոք, որը պետք է ներկայացվի 10 օրվա ընթացքում:
Բողոքում պետք է նշվի, թե ինչու եք կարծում, որ մերժումը անհիմն է:
Հարկային պարտավորությունների ներելն ու վերականգնումը
Եթե դիմողը չկարողանա իր պարտավորությունները կատարել, կարող է դիմում ներկայացնել հարկային վարչության ղեկավարին՝ դիմելով հարկային պարտավորությունների ներելու կամ վերականգնելու համար:
Հայաստանում կան որոշ բացառություններ, որոնք հնարավորություն են տալիս որոշ ֆիզիկական անձանց ազատվել որոշակի պարտավորություններից:
Դիմումների բոլոր փուլերը
Այս գործընթացը բաղկացած է մի շարք փուլերից, որոնք պետք է տրվեն՝
| Քայլ | Նկարագրություն | Ժամկետ |
|---|---|---|
| Փաստաթղթի լրացում | Լրացնել պահանջվող տվյալներով | 1 օր |
| Փաստաթղթի ներկայացում | Ուղարկել ՀՀ ՊԵԿ | 30 օր |
| Որոշման սպասում | Որոշման ընդունում | 10 օր |
| Մերժման պարագայում բողոք | Պատասխան ներկայացնել | 10 օր |
Հարկային պարտավորությունների վերականգնման հնարավորությունները
Եթե դիմողը չի կարողանում կատարել իր պարտավորությունները, նա կարող է դիմել ՀՀ ՊԵԿ մասնագիտացված բաժիններին՝ հարկային պարտավորությունների վերականգնման համար:
Կան որոշ կարգեր, որոնք պահանջվում են հարկային պարտավորությունները վերականգնելու համար:
- Տեղեկություն ներկայացնել անցյալում ունեցած պարտավորությունների վերաբերյալ:
- Ծանոթանալ հարկային վարչության առաջարկներին:
Եզրակացություն
Այս փաստաթուղթը հանդիսանում է կարևոր գործիք, որը օգնում է ֆիզիկական անձանց վերաբերվել իրենց հարկային պարտավորություններին: Դիմողի պետք է ուշադիր լինեն, որպեսզի լրացնեն բոլոր պահանջվող տեղեկությունները, ուստի, անհրաժեշտ է լինել զգույշ և հետևել բոլոր ընթացակարգերին:
Հարկային պարտավորությունների կատարումը. հեռանկարներ և լուծումներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 07.03.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 299-Ա որոշումը կարևորագույն քայլ է երկրի հարկային համակարգի արդյունավետության բարձրացման ուղղությամբ։ Սակայն հարկերի պարտավորությունների չկատարման պատճառները բազմազան են, և դրանց ուսումնասիրությունը կարող է օգնել գտնել լուծումներ։ Այս հոդվածում կքննարկենք մի քանի հիմնական գործոններ, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը, ինչպիսիք են ֆինանսական դժվարությունները, իրավական անգիտությունը և հարկային օրենսդրության փոփոխությունների անտեղյակությունը։
Ավելի քան 70%-ը քաղաքացիների, ովքեր ունեն հարկային պարտավորություններ, հաճախորդներ են՝ օրվա ընթացքում կառավարական մարմինների հետ աշխատելու փորձով։ Սակայն շատերը չեն ողջամտորեն գնահատում իրենց պարտավորությունները կամ չեն հասկանում, թե ինչպես պետք է կատարեն դրանք։ Այստեղ կարևոր է ուշադրություն դարձնել արհեստականորեն ստեղծված ձևակերպումների և հարկային իրազեկության բացակայության վրա։ Այսպիսով, հարկային մարմինների կողմից իրականացվող ուսուցողական ծրագրերն ու տեղեկատվական արշավները կարող են մեծապես նպաստել պարտավորությունների կատարմանը՝ բազմապատկելով հարկային եկամուտները և նվազեցնելով պարտքերն ու տուգանքները։
Հարկային օրենսդրության փոփոխությունները և դրանց ազդեցությունը
ՀՀ հարկային օրենսդրության փոփոխությունները, հատկապես վերջին տարիներին, նկատելիորեն փոփոխվել են՝ ի պատասխան տնտեսական իրավիճակի և միջազգային պարտավորությունների։ 299-Ա որոշման մուտքը ուժի մեջ, ի թիվս այլ՝ նոր փոփոխություններով, ենթադրում է նաև պարտավորությունների կատարման կարգավորման նոր մոտեցումներ։ Այս փոփոխությունների հիմնական նպատակը հարկային համակարգի բարեփոխումն է, որը կբարձրացնի հարկային հոգատարության մակարդակը և կոռուպցիայի դեմ պայքարի արդյունավետությունը։
Օրինակ, պետք է ուշադրություն դարձնել այն պահերին, երբ կատարվում են հարկային տեղեկանքների առցանց վերակենդանացման գործընթացները՝ նպատակ ունենալով ապահովել թափանցիկություն և հաշվետվողականություն։ Հարկային մարմինները, օգտվելով էլեկտրոնային ծառայություններից և կառավարման համակարգերից, կարող են արդյունավետորեն վերահսկել հարկային պարտավորությունների կատարման գործընթացը և անմիջապես արձագանքել խախտումներին։ Դա հատկապես կարևոր է այնպիսի քաղաքացու համար, ով առաջին անգամ է դիմում հարկային մարմիններին կամ ում համար հարկային համակարգը հարազատ չէ։
Տուգանքներ և վարչական պատասխանատվություն
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տուգանքների և վարչական պատասխանատվության։ 299-Ա որոշման շրջանակներում նախատեսվում են կոնկրետ պատիժներ՝ հաշվի առնելով պարտավորությունների ծանրությունը և ժամանակահատվածը, որի ընթացքում դրանք չեն կատարվել։ Քանի որ յուրաքանչյուր դեպք պետք է դիտարկվի առանձին, հարկային մարմինները պետք է լինեն շատ զգուշավոր՝ որոշումներ կայացնելիս։
Հարկային պարտավորությունների չկատարումը կարող է առաջացնել ոչ միայն ֆինանսական տուգանքներ, այլև իրավական հետևանքներ, որոնք կապվում են քաղաքացու կամ իրավաբանական անձի գործունեության հետ։ Այսպիսով, հարկային մարմինները պետք է մանրամասն ուսումնասիրեն բոլոր գործառույթները և հաշվի առնեն նաև տնտեսավարողների անձնական հանգամանքները, ինչպիսիք են ֆինանսական իրավիճակը, գործարար գործունեության բնույթը և այլ գործոններ, որոնք կարող են ազդել պարտավորությունների կատարմանը։ Հետևաբար՝ հարկային վարչությունը պետք է լինի նաև ճկուն և պատրաստակամ՝ առաջարկելու լուծումներ ոչ միայն տուգանքներ և պատիժներ կիրառելով, այլև հարկային ռազմավարություններ մշակելով, որոնք կմեծացնեն քաղաքացիների իրազեկվածությունը և կնպաստեն նրանց հարկային պարտավորությունների կատարմանը։