Պատմություն և իրավական կարգավորում
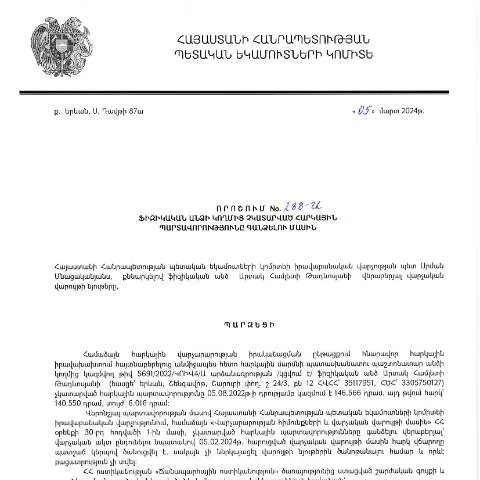
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.03.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 288-Ա որոշումը ունի կարևոր դեր Հայաստանի Հանրապետության հարկային համակարգում։ Այս փաստաթուղթը սահմանում է այն ընթացակարգը, որով պետական մարմինները կարող են հարկային պարտավորություններ չունեցող ֆիզիկական անձանց նկատմամբ գործողություններ կատարել։
Այս որոշումը հիմնված է ՀՀ վարչական գործընթացների օրենսդրության վրա (HO-139-N, փոփոխված 2025թ․), որը պարզեցված ընթացակարգեր է սահմանում հարկային պարտավորությունների կատարման համար։ Դիմումի ներկայացումը և ընթացակարգերի արագացումը ապահովում են Հայաստանի պետական եկամուտների կոմիտեի (ՊԵԿ) և այլ պետական մարմինների արդյունավետությունը։
Ում է վերաբերում տվյալ փաստաթուղթը
Այս որոշումը կիրառելի է ֆիզիկական անձանց համար, որոնք չունեն վճարված հարկային պարտավորություններ։ Դրանք կարող են լինել ինչպես մշտական բնակիչներ, այնպես էլ օտարերկրյա քաղաքացիներ, ովքեր Հայաստանում զբաղվում են տնտեսական գործունեությամբ։
Վճարումից ազատված կարող են լինել որոշակի անձանց խմբեր, օրինակ՝ մարտական գործողությունների մասնակիցները, հաշմանդամությունը ունեցող անձինք, և այլ սոցիալապես անապահով խմբեր։
Փաստաթղթի նշանակությունը և գործառույթը
Այս փաստաթուղթը հանդիսանում է կարևոր գործիք, որը ապահովում է հարկային պարտավորությունների կատարման մեծացումը և պետության ֆինանսական կայունությունը։ Այն թույլ է տալիս պետական մարմիններին գանձել հարկերը հստակ, հաշվետու և ծրագրված ձևով։
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտադրանքները, ՊԵԿ-ն կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց՝ հիմնված այս որոշման վրա։ Սա ներառում է տեղեկություններ հավաքելը, հարկային պարտավորությունների տիրույթը և ֆինանսական հաշվետվությունները, որոնք խմբագրվում են համապատասխան համակարգերում։
Ինչ անել, եթե դիմումը մերժվի
Դիմումը մերժվելու դեպքում հարկ վճարողը ունի իրավունք դիմել վերաքննիչ որոշման՝ ներկայացնելով իր փաստարկները և անհրաժեշտ փաստաթղթերը։ ՊԵԿ-ում սահմանված ընթացակարգերով հնարավոր է դիմել վերանայման։
Առաջին հայացքից կարող են առաջանալ մի շարք պատճառներ, որոնք կարող են հանգեցնել մերժման՝
- Անիրավաչափ կամ լրիվ չլրացված փաստաթղթերի ներկայացում
- Վճարային պարտավորությունների բացակայություն
- Հարկային օրենսդրության խախտումներ
Եթե դիմումը մերժվում է, դիմողը կարող է դիմել ՀՀ վարչական դատարան՝ նշելով մերժման պատճառները և պահանջելով իրավական պաշտպանություն։
Որոնք են պահանջվող փաստաթղթերը և դրանց նախապատրաստումը
Ներկայացնելու համար անհրաժեշտ փաստաթղթերը կարող են տարբեր լինել՝ կախված դիմողի սոցիալական կարգավիճակից և հարկային պարտավորությունների տեսակներից։ Առաջարկվում է նախապատրաստել հետևյալ փաստաթղթերը՝
- Հայտարարագիր՝ լրացված և ստորագրված
- Հարկային հաշվետվություններ՝ վերջին երկու տարվա համար
- Ֆինանսական փաստաթղթեր, որոնք վկայում են եկամուտների և ծախսերի մասին
Խնդրում ենք ուշադրություն դարձնել, որ յուրաքանչյուր փաստաթղթի համար սահմանված են հատուկ ձևաչափեր, որոնք կարող եք գտնել ՊԵԿ պաշտոնական կայքում։
Գործընթացի քայլերը
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն հերթով՝
- Հարկային պարտավորությունների բուհի հավաքում
- Մանրամասն հաշվետվության պատրաստում
- Նախագիծ ներկայացնել ՊԵԿ
- ՊԵԿ-ի պատասխան բերելու գործընթաց
- Հնարավոր վերաքննիչ դիմումը
Յուրաքանչյուր քայլի ընթացքում հարկադիր պահանջները պետք է լինի համապատասխանաբար արձագագրված, ուստի կարևոր է ժամանակին տրամադրել բոլոր անհրաժեշտ փաստաթղթերը։
Հարազատների և ընտանիքի անդամների իրավունքները
Որպեսզի դիմումն ընդունվի, անհրաժեշտ է փաստաթղթերում նշել բոլոր ընտանիքի անդամների տեղեկությունները, որոնք կարող են անդրադառնալ պարտավորությունների կատարման վրա։ Ընտանիքի անդամները կարող են ունենալ տարբեր կարգավիճակներ՝
- Կրտսեր դպրոցականներ, որոնց համար հարկային պարտավորությունները կարող են լինել նվազեցված
- Հաշմանդամություն ունեցող անձինք
- Պայմանագրային կամ համատեղ գործունեություն իրականացնողները
Տվյալ հայտարարագրերը պետք է բոլորովին համահունչ լինեն ՊԵԿ-ի կողմից պահանջվող կարգավորվող փաստաթղթերի հետ, որպեսզի ապահովեն համապատասխան իրավաբանություն։
Անհրաժեշտ է, որպեսզի գիտակցեք ձեր իրավունքներն ու պարտականությունները
Հարկային պարտավորությունների կատարումը, ըստ ՀՀ օրենսդրության, հանգեցնելու է մի շարք իրավունքների և պարտականությունների, որոնք ունեն իրավական հիմքեր։ Հարկ վճարողները իրավունք ունեն՝
- Տեղեկացված լինել իրենց հարկային պարտավորությունների մասին
- Հարկային հաշվետվություններ գանձել առանց խոչընդոտների
- Ֆինանսական խորհրդատվություն տրամադրելու համար դիմել համապատասխան մարմիններին
Պարտականություններն, ի հակադրություն, ներառում են՝
- Բոլոր հարկային պարտավորությունների կատարումը ժամանակին
- Ճշգրիտ տեղեկատվություն տրամադրելը
- Հարկային օրենսդրության պահպանումը
Վերջնական գործողություններ
Բոլոր ներկայացված փաստաթղթերը, հարկային հաշվետվությունները և դիմումներն ուղարկելուց հետո, հարկ վճարողը պետք է սպասի ՊԵԿ-ի արձագանքին։ Արձագանքը կարող է լինել թե՛ դրական, թե՛ բացասական, սակայն հարկային պարտավորությունների կատարման մեծամասնությունը կարող է իրականացվել էլեկտրոնային եղանակով՝ նվազեցնելով ժամանակի և հնարավոր սխալների ռիսկը։
ՊԵԿ-ի արձագանքից հետո՝ հարկ վճարողը պետք է լինի ակցիաների ժամանակի սահմանում, որպեսզի անհրաժեշտ գործողությունները կարողանան իրականացվել, և եթե հարկային պարտավորությունները չկատարվեն, ապա կարող են կիրառվել վարչական պատիժներ կամ իրավական գործողություններ։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.03.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 288-Ա որոշումը նախատեսում է ոչ միայն պարտավորությունների գանձում, այլ նաև առկա վարչական վարույթների կազմակերպում՝ ուղղված հարկային պարտավորությունների բարելավմանն ու կանխարգելմանը:
Հարկային պարտավորությունների գանձման գործընթացը կարելի է բաժանել մի քանի հիմնական փուլերի:
- Նոտարական ծանուցում: Գանձման գործընթացը սկսվում է ֆիզիկական անձի՝ օրենսդրությամբ սահմանված ժամկետում պարտավորությունները չկատարելու կապակցությամբ պաշտոնական ծանուցման ուղարկումով:
- Վիճակագրական տվյալների հավաքագրում: ՊԵԿ-ը հավաքագրում է տվյալներ պարտավորությունների կատարումը ուսումնասիրելու համար՝ հիմնված հարկ վճարողի ֆինանսական վիճակի և պատմության վրա:
- Իրավական ընթացակարգեր: Փորձագետներն ուսումնասիրում են բոլոր իրավական հիմքերը՝ ըստ հարկային օրենսդրության, որպեսզի հնարավորինս ճշգրիտ ճշգրտումներ կատարեն:
Այդ գործընթացներում կարևոր է նաև հարկ վճարողի մասնակցությունը, քանի որ նա կարող է ներկայացնել իր հիմնավորումները և փաստաթղթերը, որոնք կարող են ազդել գանձման որոշման վրա:
Ֆիզիկական անձանց իրավունքները և պարտականությունները
Դիտարկելով 288-Ա որոշման հիմքերը, կարևոր է նշել, որ ֆիզիկական անձինք ունեն որոշակի իրավունքներ, որոնք պետք է պաշտպանված լինեն գանձման գործընթացում:
- Իրավունք տեղեկանալ գանձման պատճառների մասին: Ֆիզիկական անձը իրավունք ունի ստանալ տեղեկություններ այն պարտավորությունների մասին, որոնց համար նախատեսվում է գանձում:
- Իրավունք ներկայացնել դատական ակտերի դեմ վերաքննիչ բողոք: Եթե ֆիզիկական անձը համաձայն չէ հարկային մարմնի որոշման հետ, ապա նա իրավունք ունի ներկայացնել բողոք:
- Պարտականություն ներկայացնել ճիշտ և լրիվ տեղեկություններ: Ֆիզիկական անձը պարտավոր է տրամադրել բոլոր անհրաժեշտ փաստաթղթերը և տեղեկությունները՝ բացատրելով իր ֆինանսական իրավիճակը:
Այս բոլոր իրավունքներն ու պարտականությունները ձևավորում են արդար և թ transparency կոմունիկացիա՝ հարկային մարմինների և հարկ վճարողների միջև:
Անօրինական գործողությունների կանխարգելման միջոցներ
ՀՀ ՊԵԿ-ը հետևողական աշխատանքներ է իրականացնում՝ նպատակ ունենալով կանխարգելել անօրինական գործողությունները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը:
Հիմնական միջոցներից են.
- Ելքային հարկային խորհրդատվություն: Ֆիզիկական անձանց տրամադրվում է խորհրդատվություն՝ ֆինանսական խնդիրների կանխարգելման և հարկային պարտավորությունների ճիշտ կատարելու նպատակով:
- Տվյալների թվայնացում: Համալրված թվային համակարգերն օգտակար են տվյալների փոխանակման և էլեկտրոնային կապի ամրապնդման համար, ինչը նվազեցնում է սխալները:
- Ֆինանսական կրթություն: Կազմակերպվում են դասընթացներ և սեմինարներ, որտեղ բացատրվում են հարկային պարտավորությունների նշանակությունը և դրանց կատարելու առավելությունները:
Այս միջոցները նպաստում են հարկային দায়িত্বների լսելիությանը և բարձրացնում են համատեքստում անհատի պատասխանատվության գիտակցումը: