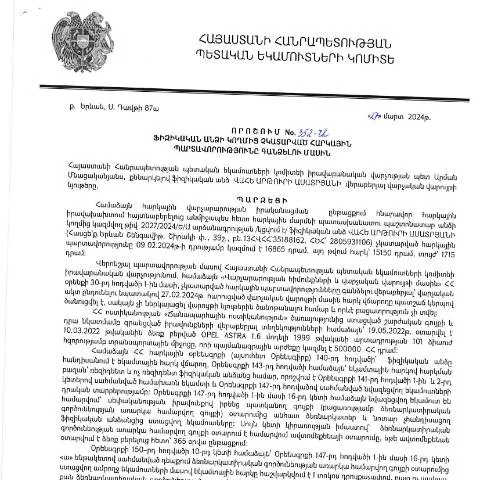
ՊԵԿ իրավաբանական վարչության պետի 352-Ա որոշումը՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.03.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 352-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը համընդհանուր կարգավորում է հարկային պարտավորությունների տրամադրման ու գանձման գործընթացը։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 08․05․2024թ., հաստատում է այնպիսի կանոններ, որոնք հնարավորություն են ընձեռում հարկային պարտավորություններ չկատարած անձանց հետ աշխատանք կատարելիս, ապահովելով վերահսկողություն և հետևողականություն:
Ովքեր պետք է ներկայացնեն դիմումը
Հարկային պարտավորությունների գանձման գործընթացը կարող է վերաբերվել ինչպես իրավաբանական, այնպես էլ ֆիզիկական անձանց։ Այնուամենայնիվ, որոշ դեպքերում լրացուցիչ ծանուցման կամ կարգավորման կարիք կարող է առաջանալ, եթե:
- Անձը գտնվում է արտերկրում։
- Նա դեռևս չի հասել 18 տարեկանության։
- Անձը հայտնվում է բարդ հարկային իրավիճակում, ինչպիսիք են դատական գործընթացները։
- Հարկային պարտավորությունները վերաբերում են հասարակական կազմակերպություններին կամ հիմնադրամներին։
Դիմումի լրացման գործընթացը
Դիմումը լրացնելու ընթացքում անհրաժեշտ է անցկացնել մի շարք քայլեր, որոնք տարբերակված են ըստ դիմողի կարգավիճակի։ Մասնավորապես, դիմումը պետք է պարունակի հետևյալ տվյալները՝
- Դիմողի ամբողջական տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի կամ նույնականացման քարտի համար, բնակության հասցե։
- Հարկային պարտավորության բնույթ: Ինչպիսի պարտավորություն է գոյացել, թե ինչ գումար է ենթակա գանձման։
- Հարկային հաշվետվությունների ստուգման արդյունքները: Հարկային մարմնում առկա բոլոր փաստաթղթերի ցուցակը, որոնք վերաբերում են դիմողին։
- Նախատեսվող վճարման մեթոդը: Անհրաժեշտ է նշել, թե ինչպես է դիմողները մտադիր վճարել պարտավորությունները (վճարային քարտ, բանկային փոխանցում և այլն)։
Դիմումը ներկայացնելու տարբերակները
Դիմումը կարող է ներկայացվել մի քանի եղանակներով, ըստ դիմողի նախընտրության։ Տարբերակները ներառում են.
- Անցկացում գրանցված փոստով: Դիմումն ուղարկվում է ՀՀ ՊԵԿ հասցեով, սակայն այս եղանակում անհրաժեշտ է սպասել գրանցման հաստատմանը։
- Ինքնուրույն անձամբ ներկայացնել: Դիմողը կարող է անձամբ այցելել ՀՀ ՊԵԿ վարչություն և ներկայացնել իր դիմումը, որտեղ էլ կարող է անմիջապես ստանալ տեղեկություններ ընթացքի մասին։
- Հեռավար, էլեկտրոնային ձևով: Այս եղանակը առավել արդյունավետ է, քանի որ հնարավորություն է տալիս դիմողին լիովին կատարել գործընթացը առանց ֆիզիկական ներկայության։ Պետք է ունենալ էլեկտրոնային ստորագրություն կամ ID քարտ։
Ավելի մանրամասն՝ դիմումների մշակման գործընթացը
Անցնելով դիմումը ներկայացնելուց հետո, հարկային մարմինը սկսում է ընթացակարգը, որն ընդգրկում է մի քանի փուլեր։ Առաջին հերթին, դիմումի ստացումը հաստատվում է և տրամադրվում է հաստատված ժամանակացույց՝ գործընթացի հետագա քայլերի վերաբերյալ։ Այս փուլերում իրականացվում է.
- Փաստաթղթերի ստուգում: Հարկային մարմինը ստուգում է բոլոր ներկայացված փաստաթղթերը, պարզելու համար, թե արդյոք դիմումի հիմքում դրված տեղեկությունները համապատասխանում են իրականությանը։
- Վճարման վերահսկողություն: Հարկային մարմինը վերահսկում է, թե արդյոք դիմողը կատարում է պարտավորությունները ժամանակին։
- Զեկույցների պատրաստում: Եթե անհրաժեշտություն կա, հարկային մարմինը կարող է կազմել զեկույց, որտեղ կբացատրեն դիմողին, թե ինչ խնդիրներ են հայտնաբերվել և ինչ միջոցառումներ են նախատեսվում։
Որպես վերջին քայլ՝ որոշման կայացումը
Հարկային մարմինը, իրականացնելով բոլոր անհրաժեշտ ստուգումները, կայացնում է որոշում, որը կարող է լինել.
| Որոշման տեսակ | Նրբերանգներ |
|---|---|
| Ընդունված | Դիմողը կարող է շարունակել վճարել պարտավորությունները, և գործընթացը կնկատի որպես հաջողված։ |
| Մերժված | Եթե որոշումը մերժվում է, դիմողը կարող է ներկայացնել նոր դիմում կամ պահանջել վերանայում։ |
Մասնավորապես՝ հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ, որոնք ներառում են.
- Տուգանքներ: Հարկային մարմինը կարող է կիրառել տուգանքներ, որոնք կախված են պարտավորության չկատարման ժամկետից և գումարից։
- Անձի վարկի պատմության վատթարացում: Հարկային պարտավորությունների չկատարման պատճառով անձի վարկային պատմությունն կարող է վնասվել, ինչն էական խնդիրներ է ստեղծում ֆինանսական հարցերում։
- Գործունեության սահմանափակում: ՊԵԿ-ը կարող է ժամանակավորապես սահմանափակել դիմողի գործնական գործունեությունը, մինչև պարտավորությունները կատարվեն։
Հարկային պարտավորությունների կարգավորման հնարավորությունները
Դիմողները, ովքեր ցանկանում են կարգավորել իրենց հարկային պարտավորությունները, կարող են օգտվել որոշ հնարավորություններից, ինչպիսիք են.
- Վճարման մասերի բաժանում: ՊԵԿ-ը կարող է թույլ տալ հարկային պարտավորությունների վճարումը մասերով, որպեսզի դիմողը կարողանա ավելի ճկուն կերպով կառավարման իր ֆինանսները։
- Որոշակի պայմանների հիման վրա կրկնակի վճարումը: Եթե դիմողը ունի հիմնավորված պատճառներ, ՊԵԿ-ը կարող է քննարկել կրկնակի վճարման հնարավորությունը կամ հատուցման ծրագիր կազմել։
Հետագա գործողություններ
Դիմելով այս որոշմանը, դիմողները պետք է միշտ պատրաստ լինեն հնարավոր նոր զարգացումների և պահանջների։ Կարևոր է, որ հաշվի առնեն իրենց իրավունքներն ու պարտականությունները, որպեսզի կարողանան արդյունավետ կերպով ղեկավարել իրենց հարկային պարտավորությունների գործընթացը։
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 352-Ա որոշումը պրակտիկորեն կարևոր գործիք է, որը օգնում է կառավարել հարկային պարտավորությունները, ապահովելով, որ յուրաքանչյուր դիմող ճանաչի իր իրավունքները և պարտականությունները։
Ֆիզիկական անձի հարկային պարտավորությունների չկատարման պատճառները
Հայաստանում ֆիզիկական անձերի հարկային պարտավորությունների չկատարումը կարող է պայմանավորված լինել մի շարք հանգամանքներով։ Առաջին հերթին, հարկադիր պարտավորությունների չկատարումը կարող է լինել տնտեսական դժվարություններով, գործազրկությամբ կամ այլ ֆինանսական խնդիրներով։ Հաճախ, քաղաքացիները նաև կարող են չիմանալ իրենց հարկային պարտավորությունների մասին, ինչը ևս մի կարևոր հանգամանք է: Ակնկալվում է, որ ՀՀ ՊԵԿ իրավաբանական վարչությունը, ինչպես նաև այլ պետական մարմիններ, պետք է նպաստեն քաղաքացիների հարկային գիտակցության բարձրացմանը, տեղեկությունների տարածմանը և խորհրդատվական ծառայությունների մատուցմանը:
Նորարարություններ և տեխնոլոգիաներ հարկային պարտավորությունների ապահովման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, նպատակ ունենալով առավել արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը, մշակում է նոր տեխնոլոգիական լուծումներ, որոնք թույլ են տալիս ավտոմատացնել և պարզեցնել գործընթացները։ Հարկային պարտավորությունների դիպուկ մոնիտորինգի համար օգտագործվում են էլեկտրոնային գործիքներ, ինչպիսիք են էլեկտրոնային ստորագրությունները և QR-կոդերը, որոնք սահմանափակում են մարդկային միջամտությունը և նվազեցնում են սխալների հնարավորությունը:
Կառավարության կողմից ընդունված նորարարական մոտեցումները հնարավորություն են տալիս նաև ավելի օպտիմալ կազմաձևել հարկային հաշվետվությունները, ինչը, իր հերթին, նպաստում է պետական եկամուտների ավելացմանը։ Հարկային մարմինները կարող են նաև օգտագործել տվյալների վերլուծության տեխնոլոգիաներ, որոնք տնտեսվարողներին ավելի ճշգրիտ տեղեկություններ կտրամադրեն իրենց պարտավորությունների վերաբերյալ:
Հարկային պարտավորությունների գանձման գործընթացի դատական գործընթացները
Հարկային պարտավորությունների գանձման գործընթացը, երբեմն, կարող է հանգեցնել իրավաբանական ստուգումների և դատական պահանջների։ Ֆիզիկական անձը, ով չի համաձայնվում ՀՀ ՊԵԿ որոշման հետ, ունի իրավունք՝ դիմելու դատարան՝ որոշման դեմ։ Դատարաններ՝ ըստ օրենքի, պարտավոր են ուսումնասիրել յուրաքանչյուր դեպք և որոշել, թե արդյոք հարկային մարմինը գործել է օրենքի սահմաններում:
Դատական գործընթացները կարող են լինել բարդ և ժամանակատար, ուստի հարկադիր պարտավորությունների գանձման գործընթացում կարևոր է իրավաբանական խորհրդատվություն ստանալ մասնագետներից, որոնք կարող են ներկայացնել դիմումներն ու համապատասխան փաստաթղթերը դատարան: