Պետական հարկային պարտավորությունների մասին որոշման նշանակությունը
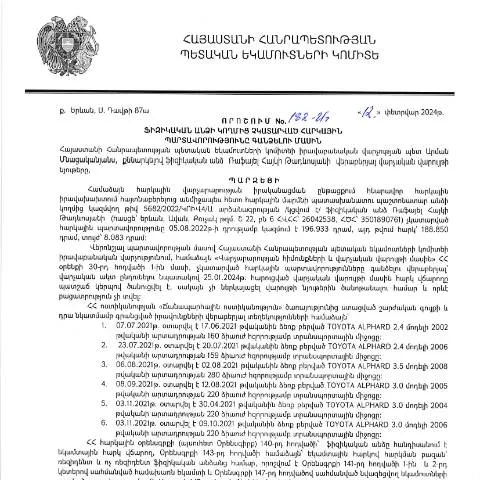
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.02.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 182-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների իրականացման գործընթացում։ Այս որոշմամբ Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման կարգը սահմանվում է, ինչպես նաև որոշվում են այն ֆիզիկական անձանց իրավունքներն ու պարտականությունները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։
Հարկային պարտավորությունների հավաքագրումը
Այդ փաստաթուղթը նախատեսում է հավաքագրելու մեխանիզմներ, որոնց միջոցով պետությունը կարող է պահանջել չկատարված հարկային պարտավորությունների կատարումը։ Որոշման մեջ հստակեցված են այն պայմանները, որոնք պետք է բավարարել, որպեսզի հարկային մարմինները կարողանան ընդունել միջոցներ պարտավորությունների կատարումը պարտադրելու համար։
Դեպոզիտ և լրացման ընթացակարգեր
Դիտարկված որոշումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան բաժիններին։ Դրա լրացման և ներկայացման գործընթացը պարունակում է մի քանի կարևոր քայլեր, որոնք կան խուսափել հնարավոր սխալներից։
Լրացման հրահանգներ
- Ինֆորմացիայի հավաքագրում: Դիմումատուն պետք է նախօրոք հավաքագրի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են ապացուցել հարկային պարտավորությունների չկատարման պատճառները։
- Տվյալների ճշտություն: Քանի որ փաստաթղթերը պետք է լինեն ճշգրիտ, կարևոր է ստուգել, թե տվյալները համապատասխանում են իրականությանը, որպեսզի չստանաք մերժում:
- Հարկային նույնականացման համարի (ՀԾՀ) մուտքագրում: Համոզվեք, որ ձեր ՀԾՀ-ն մուտքագրված է ճիշտ, քանի որ դա կարևոր է ձեր դիմումը մշակելու համար:
Ընդունման և կարգավիճակի ստուգման գործընթաց
Այն բանից հետո, երբ դիմումը ներկայացվել է, հարկային մարմինները սկսել են ուսումնասիրել այն։ Այս գործընթացում կարող են լինել մի քանի քայլեր, որոնք պետք է հաշվի առնել:
Ստուգման փուլեր
- Դիմումի ընդունում: Հարկային մարմինները ստանում են ձեր ներկայացրած փաստաթղթերը և սկսում դրանց ուսումնասիրում:
- Տեխնիկական ստուգում: Անդրադառնալով փաստաթղթերի լրացման և համապատասխանության հարցերին, հարկային մարմինները որոշում են, արդյոք բոլոր անհրաժեշտ փաստաթղթերը առկա են:
- Հետադարձ կապ: Եթե փաստաթղթերում կան բացթողումներ կամ սխալներ, հարկային մարմինները կարող են կապ հաստատել ձեզ հետ:
Դիմումի մերժման դեպքերը
Առաջանում են դեպքեր, երբ դիմումը կարող է մերժվել։ Այդ պատճառով կարևոր է գիտակցել, թե ինչը կարող է հանգեցնել մերժման:
Մերժման պատճառները
- Փաստաթղթերի բացակայություն: Եթե անհրաժեշտ փաստաթղթերը ներկայացված չեն, դիմումը կհամարվի անվավեր:
- Վավերականության ժամկետների խախտում: Յուրաքանչյուր դիմում ունի իր ներկայացման ժամկետները, և դրանց խախտումը կարող է հանգեցնել մերժման:
- Սխալ տվյալներ: Եթե լրացված տեղեկությունները չեն համապատասխանել իրականությանը, ապա դիմումի մերժումը կլինի անխուսափելի:
Ներկայացման ալիքներ
Դիմումների ներկայացման համար կա մի քանի տարբերակ, որոնք կարող են զգալիորեն տարբերվել մեկ մյուսից:
Դիմումի ներկայացման եղանակները
- Էլեկտրոնային միջավայր: Համագործակցելով e-services համակարգի հետ, դիմումատուն կարող է դիմումը ներկայացնել առցանց:
- Դիմումի առանձին ներկայացում: Հնարավոր է նաև անձամբ այցելել հարկային մարմին և ներկայացնել դիմումը:
- Փոստային առաքում: Եթե դիմումն անհրաժեշտ է ուղարկել, ապա դա կարող է արվել նաև փոստով:
Որոնք են իրավական արդյունքները
Դիմումի ներկայացումը կարող է հանգեցնել տարբեր իրավական արդյունքների, որոնք պետք է հաշվի առնել:
Իրավունքները և պարտականությունները
| Իրավունք | Պարտավորություն |
|---|---|
| Հնարավորություն ստանալ հարկային պարտավորությունների զեղչեր | Կատարել բոլոր հարկային պարտավորությունները |
| Հնարավորություն ստանալ տեղեկություններ հարկային մարմիններից | Ներկայացնել ճշգրիտ տեղեկություններ |
Խնդիրների լուծման եղանակներ
Եթե դիմումը մերժվել է կամ եթե կան ցանկացած խնդիրներ, դիմումատուն պետք է իմանա, թե ինչպես կարելի է կերտել իրավիճակը:
Ջրանցման հնարավորությունները
- Նոր դիմում: Եթե առաջին դիմումը մերժվել է, նոր դիմում ներկայացնելը կարող է լինել լուծում:
- Հարկային մարմինների հետ քննարկումներ: Կարող եք դիմել հարկային մարմիններին և պարզաբանումներ ստանալ:
- Հրավիրել մասնագիտական խորհրդատվություն: Եթե հարցերը դառնում են ավելի բարդ, հարկադիր խորհրդատվություն կարող է լինել օգտակար:
Պետական մարմինների դերակատարությունը
Հարկային պարտավորությունների հավաքագրման գործընթացում պետական մարմինները ունեն առանցքային դեր:
Պետական մարմինների նպատակները
- Հարկային պարտավորությունների կատարումը վերահսկել:
- Տեղեկատվության տրամադրում: Պետական մարմինները պարտավոր են տրամադրել ամբողջական տեղեկատվություն դիմումատուներին:
- Հարկային իրավունքի պաշտպանություն: Դրանք նաև պատասխանատու են հարկային իրավունքների պաշտպանությանը:
Դիտարկումներ օրենքի և հարկային պարտավորությունների կատարման շուրջ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 182-Ա որոշումը, որը նախատեսում է ֆիզիկական անձի կողմից չկատարած հարկային պարտավորությունների գանձումը, ակնարկներ է տալիս այն հիմնական սկզբունքների մասին, որոնց վրա հիմնված է հարկային օրենսդրությունը Հայաստանում: Այս որոշումն իր մեջ ներառում է ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց հարկային պատասխանատվության սկզբունքները, որոնք կարևոր են հարկային համակարգի կայուն գործունեության համար։ Հարկային պարտավորությունների կատարումը ոչ միայն էական է պետական բյուջեի համալրման, այլև երկրի տնտեսական կայունության պահպանման համար:
Հարկային պարտավորությունների կատարման վերաբերյալ կարևոր է ընդգծել, որ ցանկացած ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել վարչական պատասխանատվության: Ինչպես նշված է որոշման մեջ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև իրավաբանական հետևանքների, ինչպիսիք են հարկային տուգանքները կամ նույնիսկ քրեական պատասխանատվությունը, եթե պարունակվում են հանցավոր նպատակներ:
Հարկային պարտավորությունների գնահատման գործընթացը
182-Ա որոշման շրջանակներում իրավաբանական վարչությունը իրականացնում է հարկային պարտավորությունների գնահատման գործընթաց, որը ներառում է մի շարք քայլեր: Նախ, վարչությունը կատարում է հարկ վճարողի ֆինանսական վիճակի ուսումնասիրություն, որը հիմնված է նրա ներկայացրած հարկային վերադարձի տվյալների վրա: Այս ուսումնասիրությունը կարող է ներառել նաև այլ աղբյուրներից ստացված տեղեկատվությունը, որը վերաբերում է հարկ վճարողի տնտեսական գործունեությանը:
Հարկային պարտավորությունների գնահատման մի կարևոր բաղադրիչ է ենթադրյալ հարկային հիմքերի ուսումնասիրման գործընթացը, որի ընթացքում իրավաբանական վարչությունը կարող է պահանջել լրացուցիչ փաստաթղթեր՝ հարկ վճարողի կողմից ներկայացված տվյալների ճշտությունից համոզվելու համար:
Եթե հարկ վճարողը չի համագործակցում կամ չի տրամադրում անհրաժեշտ փաստաթղթերը, վարչությունը իրավունք ունի կիրառել վարչական միջոցներ՝ հարկային պարտավորությունների կատարումը ապահովելու համար:
Էլեկտրոնային ծառայությունների նշանակությունը հարկային գործընթացներում
Այսօր, տեղեկատվական տեխնոլոգիաների զարգացման պայմաններում, Հարկային ծառայությունները առավելապես կողմնորոշվում են էլեկտրոնային ծառայությունների մատուցման ուղղությամբ: ՀՀ ՊԵԿ-ի կողմից տրամադրված էլեկտրոնային ծառայությունները հնարավորություն են տալիս հարկ վճարողներին հեշտությամբ ստանալ անհրաժեշտ տեղեկատվությունը և կատարել հարկային պարտավորությունները: Օրինակ, հարկ վճարողները կարող են օգտագործել իրազեկման համակարգերը, որոնք ապահովում են իրական ժամանակի տվյալներ չկատարված պարտավորությունների վերաբերյալ:
Ավելին, հարկ վճարողները կարող են հեշտությամբ ներկայացնել իրենց հարկային վերադարձերը կամ այլ հայտեր առցանց, ինչը մեծապես նվազեցնում է վարչական բեռը և արագացնում գործընթացը: Էլեկտրոնային ստորագրման և ID քարտերի կիրառումը նպաստում է գործընթացների առավել արդյունավետության և անվտանգության ապահովմանը:
Ֆիզիկական անձանց համար, ովքեր ցանկանում են ստանալ հարկային տեղեկանքներ կամ պարզաբանումներ, էլեկտրոնային ծառայությունների միջոցով դիմումները կարող են իրականացվել արագ և առանց հերթերի: Սա, իր հերթին, նպաստում է հրատապ իրավիճակների լուծմանը և կապի կարգավորմանը ՀՀ ՊԵԿ-ի հետ: