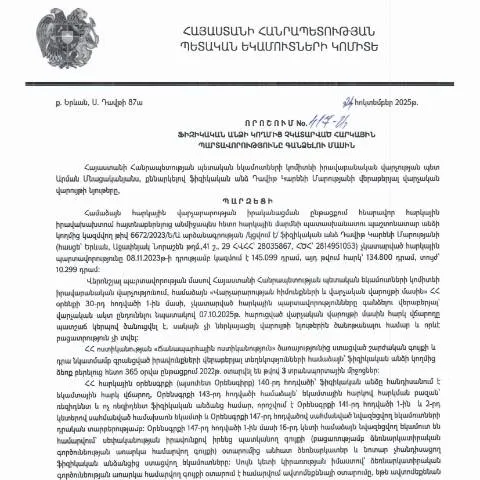
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչությունը կարևոր դեր է խաղում հարկային պարտավորությունների իրականացման գործընթացում: Ֆիզիկական անձանց հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավական հետևանքների, որոնք սահմանվում են ՀՀ վարչական օրենսդրությամբ: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության, այդ թվում՝ տուգանքների և հարկային պարտավորությունների իրականացման պահանջների:
Մասնավորապես, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 417-Ա որոշումը, որը կայացվել է 2025 թվականի հոկտեմբերի 24-ին, նախատեսում է պարտավորությունների կատարումը բացառապես օրենքով նախատեսված ճանապարհով: Նմանատիպ որոշումների կայացումը ոչ միայն խթանում է հարկային կարգապահությունը, այլ նաև ապահովում է հարկային համակարգի կայունությունը:
Հարկային պարտավորությունների իրականացման գործընթացը
Հարկային պարտավորությունների կատարումն ու դրանց գանձումը ենթակա են շարք որոշակի փուլերի, որոնք սահմանվում են ՀՀ հարկային օրենսդրությամբ: Դրանց մեջ են մտնում հարկային հայտարարագրերի ներկայացումը, պարտավորությունների հաշվարկը, ինչպես նաև պարտավորությունների կատարումը:
Հարկային մարմինները իրականացնում են վերահսկողություն հարկային պարտավորությունների կատարման գործընթացի նկատմամբ, և ցանկացած բացահայտում հարկային պարտավորությունների չկատարելու դեպքում կարող է հանգեցնել վարչական կամ քրեական իրավաբանական ընթացակարգերի:
Հարկային պարտավորությունների գանձումը, ըստ այդմ, կարող է իրականացվել ինչպես ինքնուրույն, այնպես էլ հարկային մարմինների միջամտությամբ, որոնք կարող են կիրառել տարբեր միջոցներ, այդ թվում՝ պարտադիր կատարումներ:
Դասընթացներ և տեղեկատվական միջոցներ հարկային պարտավորությունների վերաբերյալ
ՀՀ ՊԵԿ-ը կազմակերպում է տարբեր դասընթացներ և տեղեկատվական միջոցներ, որոնք ուղղված են հարկատուների գիտակցության բարձրացմանը և հարկային պարտավորությունների կատարումին:
Այսօր, երբ համացանցը և տեխնոլոգիաները ստանում են առաջնային նշանակություն, ՀՀ ՊԵԿ-ը առաջարկում է էլեկտրոնային հարթակներ, որտեղ հարկատուները կարող են ծանոթանալ իրենց հարկային պարտավորություններին, ներկայացնել հարկային հայտարարագրերը և ստանալ անհրաժեշտ տեղեկատվություն:
Հարկային կրթական ծրագրերը ներառում են նաև փաստաթղթերի ճիշտ լրացման և հարկային պարտավորությունների կատարման լավագույն պրակտիկաների ներկայացումը: Այդպիսով, հարկային մարմինները ջանքեր են գործադրում, որպեսզի յուրաքանչյուր ֆիզիկական անձ կարողանա արդյունավետ և ժամանակին կատարել իր հարկային պարտավորությունները: