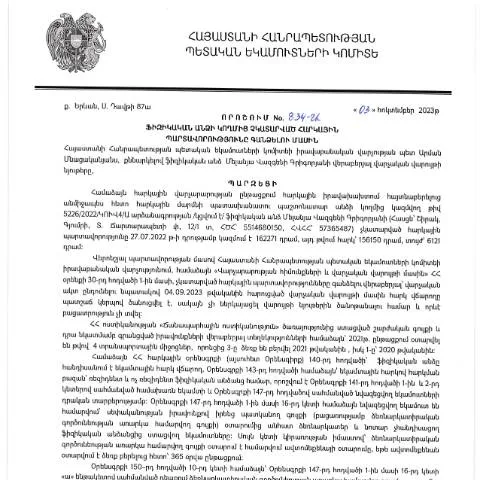
Հայաստանի Հանրապետության հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
2023 թվականի հոկտեմբերի 3-ին Հայաստանի Հանրապետության պետեկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից կայացված 834-Ա որոշումը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը։ Այս գործը կարևոր նշանակություն ունի, քանի որ այն սահմանում է այն ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտականությունների գանձման ժամանակ։ Այդ գործընթացը կարող է բարդ լինել, ուստի կարևոր է հասկանալ, թե ինչպես պետք է դրանք ճիշտ սկսել, շարունակել և ի վերջո՝ ավարտել։
Վերադառնալու գործընթացի մեկնարկը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկային մարմինը որոշում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այս գործընթացի սկիզբը կարող է կապված լինել տարբեր միջոցառումներով, ինչպիսիք են՝ հարկային տեսչության ստուգումները, հարկային հայտարարագրերի անբավարարությունները կամ պարզապես պարտքերը, որոնք չեն վճարվել։ Անհրաժեշտ է, որ հարկային մարմինը նախ ծանուցի այն անձին, որ նրա նկատմամբ նախաձեռնվում է պարտավորությունների գանձման գործընթաց։
Որոնք են փաստաթղթերի անհրաժեշտությունները
Պարտավորությունների գանձման գործընթացի ընթացքում հարկային մարմինը կարող է պահանջել տարբեր փաստաթղթեր, որոնք պետք է ներկայացվեն։ Ստորև ներկայացված են հիմնական փաստաթղթերը, որոնք կարող են պահանջվել.
- Հարկային հաշվետվությունները՝ նշված ժամանակահատվածների համար;
- Վճարված հարկերի ապացույցներ, եթե նախկինում նման տեղեկատվություն է եղել;
- Այլ առնչվող փաստաթղթեր, որոնք կարող են աջակցել տվյալ անձի դիրքորոշմանը, օրինակ՝ ֆինանսական վիճակի հավաստագրեր։
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը իրականանում է մի քանի փուլերով, որոնք տեղադրվում են ՀՀ ՊԵԿ-ի կողմից հաստատված կարգի հիման վրա։ Ստորև բերված է գործընթացի հիմնական փուլերը.
1. Ծանուցում
Այս փուլում հարկային մարմինը պետք է ծանուցի պարտք ունեցող ֆիզիկական անձին նրա պարտավորությունների մասին։ Ծանուցումը պետք է լինի գրավոր և պետք է ներառի այն գումարը, որը պետք է վճարել, ինչպես նաև վճարման վերջնաժամկետը։
2. Վճարման գործընթացը
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա հարկային մարմինը կարող է կիրառել տարբեր միջոցներ՝ պարտավորությունների գանձման նպատակով։ Այդ միջոցները կարող են ներառել՝
- Ֆինանսական միջոցների դադարեցումը.
- Գույքի բռնագանձում.
- Հարկային պարտավորությունների հիմքով դատական հայց ներկայացնելը:
3. Դատական գործընթաց
Եթե հարկային մարմինը չի ստացել վճարումը պայմանավորված ժամկետում, այն կարող է դիմել դատարան պարտականությունների գանձման պահանջով։ Այս քայլը նշանակալի փոփոխություն է, քանի որ այն արդեն վերաբերում է իրավաբանական ոլորտին և պահանջում է իրավաբանական աջակցություն:
Հարկային պարտավորությունների գանձման գործընթացի հետագա փուլեր
Ակնկալվող գործողությունները պետք է իրականացվեն նաև պարտավորությունների գանձման ընթացքում՝ հաշվի առնելով իրավական կարգավորումները:
Ծրագրային գործառույթներ
Քանի որ այս գործընթացը ներառում է տարբեր ծրագրային գործառույթներ, հարկային մարմինը պետք է ապահովի, որ բոլոր տեղեկությունները ճիշտ և ճիշտ լրացված լինեն:
- Տվյալների հավաքագրում և մշակման համակարգեր.
- Ֆինանսական հաշվետվությունների համակարգ:
- Շահերի վերապահման և հաշվարկման ծրագրեր:
Հետադարձ կապը և գործընթացի վերահսկողությունը
Հարկային մարմինը պետք է ապահովի նաև, որ քաղաքացիները կարողանան հետևել իրենց դիմումի ընթացքին։ Սա կարող է իրականացվել՝
- Հեռախոսային կամ էլեկտրոնային հաղորդագրությունների միջոցով տեղեկատվության տրամադրում.
- Առկա էլեկտրոնային համակարգերի օգտագործմամբ:
Չհիմնավորված պարտադիր պահանջներ
Դիտարկելով վերոնշյալ գործընթացները՝ հարկային մարմինը կարող է որոշակի ժամանակահատվածում պարտավորեցնել ֆիզիկական անձանց կատարել իրենց պարտավորությունները, սակայն որոշ դեպքերում կարող են լինել բացառություններ:
Չնախատեսված իրավիճակներ
Որոշ դեպքերում, երբ ֆիզիկական անձը կարող է ապացուցել, որ նրա ֆինանսական վիճակը թույլ չի տալիս կատարել պարտավորությունները, նա կարող է ստանալ արտոնություններ:
- Առողջական խնդիրներ.
- Ժամանակավոր ֆինանսական դժվարություններ:
- Այլ տրամաբանական պատճառներ:
Ամփոփում
Այսպիսով, 834-Ա որոշումը ներկայացնում է համակարգված գործընթաց, որի շրջանակներում հարկային մարմինը կարող է պարտադիր գանձել ֆիզիկական անձանց չկատարված հարկային պարտավորությունները։ Պետք է հիշել, որ յուրաքանչյուր քայլում կարևոր է ճիշտ գործողությունները կատարել և հետևել իրավական կարգավորումներին և ընթացակարգերին:
Բողոքարկման հնարավորությունները և ընթացակարգերը
Եթե ֆիզիկական անձը համաձայն չէ հարկային մարմնի որոշման կամ գործողությունների հետ, նա ունի հնարավորություններ բողոքարկելու դրանք:
Բողոքարկման գործընթացի փուլեր
Բողոքարկման գործընթացը տեղի է ունենում հետևյալ կերպ.
- Բողոքավոր անձը պետք է ներկայացնի բողոք՝ փաստաթղթերի հետ միասին:
- Բողոքի քննությունը պետք է իրականացվի սահմանված ժամկետներում:
- Ընթերցված բողոքի արդյունքներով հարկային մարմինը կարող է ընդունել կամ մերժել բողոքը:
Դատական գործընթացի որոշումները
Եթե բողոքը մերժվում է, ֆիզիկական անձը ունի իրավունք դիմել դատարան, որտեղ նա կարող է ներկայացնել իր դիրքորոշումը և ապացույցները:
Անդամակցություններ և պարտավորություններ
Հարկային պարտավորությունների գանձման գործընթացում ֆիզիկական անձինք ունեն նաև որոշ իրավունքներ և պարտավորություններ:
Հասարակական և օրենսդրական պարտավորությունները
Քաղաքացիները պարտավոր են պահել հարկային օրենսդրության պահանջները, սակայն նրանց իրավունք է տրվում.
- Ճիշտ տեղեկատվություն ստանալ.
- Իրավական աջակցություն ստանալ:
- Հարկային մարմինների գործողություններին դիմադրել:
Ընդհանուր դիագրամ և գործընթացի լրացուցիչ տեղեկություններ
Հարկային պարտավորությունների գանձման գործընթացը, թեև բարդ է, սակայն այն ունի իր կառուցվածքը և կարգավորումները, որոնք պետք է հետևել:
Գործընթացների ժամանակացույց
| Քայլեր | Ժամկետներ |
|---|---|
| Ծանուցում | 5 աշխատանքային օր |
| Վճարումները | 10 աշխատանքային օր |
| Դատական գործընթաց | 30 աշխատանքային օր |
Այս պրոցեսները տալիս են համաձայնություն, որ հարկային պարտավորությունների գանձման գործընթացը կարող է լինել համատարած, սակայն կարևոր է, որ քաղաքացիները տեղեկացված լինեն իրենց իրավունքների և պարտավորությունների մասին:
Նորմատիվ ակտի բովանդակություն և դրա ազդեցությունը հարկ վճարողների վրա
Նշված որոշումն ունի օրենքի ուժ և նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգը։ Մելանյա Վազգենի Գրիգորյանի կողմից ընդունված այդ որոշումը հնարավորություն է տալիս հարկային մարմիններին ավելի արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը, ինչը, իր հերթին, կարող է ազդել նաև տնտեսության զարգացման վրա։ Դրա կարևորագույն բաղադրիչներից են հարկային պարտավորությունների ժամկետները, որոնք հստակեցված են որոշման մեջ, ինչպես նաև այն գործընթացը, որով հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց պարտավորությունների մասին։
Այս որոշման համաձայն, հարկ վճարողները, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կստանան վարչական ծանուցումներ, որոնք տեղեկացնում են նրանց չկատարված պարտավորությունների մասին։ Հարկային մարմինները իրավունք ունեն կիրառել հարկային պարտավորությունների գանձում՝ հիմնվելով տվյալների հաղորդման վրա, ինչն առավելագույնս նվազեցնում է մարդկային գործոնի ազդեցությունը։
Հարկային կարգապահություն և իրագործման ուղիներ
Հարկային կարգապահությունը Հայաստանում առաջնային նշանակություն ունի երկրի տնտեսական կայունության համար։ Այս որոշումը, որը ուժի մեջ է մտնում 2023 թվականի նոյեմբերի 1-ից, առանձնակի կարևորություն ունի այն ֆիզիկական անձանց համար, ովքեր խախտել են հարկային պարտավորությունները։ Հարկային մարմիններն այժմ ունեն ավելի լայն լիազորություններ հարկային պարտավորությունները գանձելու և կայունության ապահովման ուղղությամբ։
Հարկերից խուսափելու արդյունքում ձևավորված պարտավորությունները կարող են հանգեցնել տուգանքների ու այլ վարչական հետևանքների։ Այդ պատճառով հարկ վճարողները պետք է հետևեն իրենց ֆինանսական հաշվետվություններին և պարտավորություններին, իսկ հարկային վարչությունը պետք է ապահովի, որ տեղեկությունները հասանելի լինեն ցանկացած ժամանակ և հեշտությամբ ստացվեն։ Շահառուների համար կարևոր է հասկանալ նաև, որ հարկային պարտավորությունների կատարումը ոչ միայն օրենքի պահանջ է, այլ նաև տնտեսական կայունության հիմնաքար։
Հարկային պարտավորությունների վերանայում և բողոքարկման կարգը
Հարկ վճարողները, ովքեր չեն համաձայնում վարչական որոշումների հետ, ունեն իրավունք բողոքարկել տրված ծանուցումները և հարկային մարմինների գործողությունները։ Բողոքարկման գործընթացը կարգավորվում է ՀՀ վարչական իրավական ակտերով և պահանջում է որոշակի փաստաթղթերի ներկայացում։ Դրա համար հարկ վճարողները պետք է կազմեն բողոքարկման դիմում՝ նշելով մանրամասները, որոնք կարող են ներառել իրենց դիրքորոշումը, հիմնավորապես փաստարկները և հնարավոր ապացույցները։
Բողոքարկման գործընթացը պետք է իրականացվի ժամկետների շրջանակներում, որոնք սահմանված են վարչական գործընթացների վերաբերյալ օրենքով։ Եթե հարկ վճարողը կարծում է, որ որոշումը հակաօրինական է կամ պարունակում է սխալներ, ապա նա կարող է դիմել ՀՀ ՊԵԿ կամ բարձրագույն մարմին՝ իր դժգոհությունը արտահայտելու համար։ Այս գործընթացը կարևոր է քաղաքացիների իրավունքների պաշտպանման համար և նպաստում է հարկային վարչության հաշվետվողականության ապահովմանը։