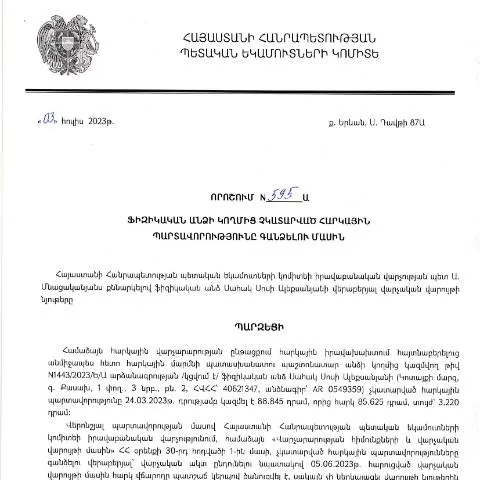
Աջակցություն հարկային պարտավորությունների կատարման գործում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 595-Ա որոշումը, որը հրապարակվել է 2023 թվականի սեպտեմբերի 6-ին, ներկայացնում է կարևոր քայլեր, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը: Այս որոշումը նախատեսում է ուղղակի միջոցառումներ, որոնք նպաստելու են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը:
Փաստաթղթի պատմությունը և իրավական շրջանակը
Այս որոշումը կայացվել է 2023 թվականի հուլիսի 3-ին և այն կապված է ՀՀ հարկային օրենսդրության վերջին փոփոխությունների կիրառության հետ: ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) հետազոտել է հարկային պարտավորությունների կատարման գործընթացը, ինչի արդյունքում մշակվել է այս նախագիծը:
Օրենքի 74-րդ հոդվածը, որը վերաբերում է հարկային պարտավորությունների կատարմանը, նախատեսում է, որ հարկ վճարողները պարտավոր են կատարել իր պարտավորությունները սահմանված ժամկետներում, իսկ չկատարելու դեպքում հնարավոր են վարչական միջոցներ:
Դիմումի ներքին կառուցվածքը
Դիմումի ֆորմա, որի համար նախատեսված է լրացումը, ունի մի քանի հիմնական բաժիններ, որոնք կարեւոր են ճիշտ տեղեկությունների ներկայացման համար:
- Անձի տվյալները (անուն, ազգանուն, ազգությունը, անձնագրի համարը)
- Հարկային պարտավորությունների մանրամասներ (պարտքի չափը, ժամկետը, ակնկալվող վճարման միջոցները)
- Վճարման պայմանները (կապված պատճառներով, օրինակ՝ ֆինանսական դժվարությունների կամ հարկային վարչության կողմից առաջարկված օգնության պայմանները)
- Հիմնավորումներ (առաջարկվող փաստաթղթերը, որոնք պետք է հավելվեն դիմումին)
Մանրամասներ յուրաքանչյուր բաժնի համար
Խորհուրդ է տրվում ուշադրություն դարձնել որոշակի մասերի լրացմանը, քանի որ սխալ լրացումը կարող է հանգեցնել դիմումի մերժման:
- Անձի տվյալները: Այս բաժնում պետք է ապահովել, որ նշված տվյալները համապատասխանեն անձի անձնագրում:
- Հարկային պարտավորությունների մանրամասներ: Կարևոր է նշել ավելի քան մեկ հարկային պարտավորություն, որպեսզի վարչությունը կարողանա նրանց համատեղել:
- Վճարման պայմանները: Այս բաժնում ներկայացված տեղեկությունները պետք է հիմնավորվեն փաստաթղթերով, որոնք պետք է ներկայացվեն:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվել է կամ սխալ է լրացվել, դիմողները կարող են դիմել ՀՀ ՊԵԿ մինչև 30 օր ժամկետում: Այս ընթացքում պետք է ապահովել անհրաժեշտ փաստաթղթերի վերանայում:
Դիմումի մերժման պատճառները կարող են լինել հետևյալը:
- Սխալ կամ բացակա տվյալներ
- Անհավանական փաստաթղթեր
- Վճարման անհնարինություն
Ինչպես իրականացնել վերադարձման գործընթացը
Եթե դիմողը գտնում է, որ մերժումը եղել է անարդարացի, ապա կարող է գրել բողոք՝ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը: Բողոքը պետք է ներկայացվի 15 աշխատանքային օրում:
Ժամանակացույց և հաջորդ քայլեր
Ավարտելուց հետո դիմողները պետք է հետևեն իրենց դիմումի ընթացքին ՀՀ ՊԵԿ կայքի միջոցով: Դիմումը կարող է լինել հաստատված կամ մերժված:
| Ծրագիր | Ժամկետ | Նախագծի ընթացքը |
|---|---|---|
| Դիմումի ներկայացում | 30 օր | Նախագծի հաստատում կամ մերժում |
| Մերժման դեպքում՝ բողոք | 15 օր | Բողոքների քննարկում |
Պահանջվող փաստաթղթերի պատրաստում ըստ իրավիճակի
Պետք է ապահովել, որ բոլոր փաստաթղթերը, որոնք ներկայացվում են դիմումի հետ, համապատասխանեն պահանջներին: Դրանք կարող են ներառել:
- Անձնագրի պատճեն
- Հարկային պատմություն
- Ֆինանսական հաշվետվություններ
- Բանկի տեղեկանք
Տեղեկատվության հավաքագրում
Այդ տեղեկությունները պետք է հավաքագրվեն նախքան դիմումը լրացնելը: Բավարար տեղեկություններ կնպաստեն ավելի արագ և արդյունավետ գործընթացի իրականացմանը:
Ովքե՞ր են betroffen
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այդ թվում են:
- Այժմյա աշխատողներ
- Գործատուներ
- Համոզված են հարկային պարտավորությունների կատարումից
Հատուկ ուշադրություն պետք է դարձնել նրանց, ովքեր ունեն հատուկ իրավիճակներ, ինչպիսիք են ֆինանսական դժվարությունները կամ իրավաբանական չարաշահումները:
Ներկայացում և վերահսկողություն
Ներկայումս դիմումները ներկայացվում են էլեկտրոնային եղանակով ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով: Այս համակարգը ապահովում է նաև դիմումների ընթացքի հետևում:
Դիմողները կարող են ստանալ տեղեկություններ իրենց դիմումների վիճակի մասին, ինչը թույլ է տալիս ավելի արագ արձագանքել:
Այսպիսով, ՀՀ ՊԵԿ-ի 595-Ա որոշումը կարևոր գործիք է, որը նպատակ ունի օգնել ֆիզիկական անձանց կատարել իրենց հարկային պարտավորությունները և խուսափել վարչական պատասխանատվություններից:
Նոր որոշման նշանակությունը հարկային սեկտորում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 03.07.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 595-Ա որոշումը կարևոր նշանակություն ունի հարկային կարգապահության և պարտավորությունների կատարողականության ապահովման ոլորտում։ Այս որոշումը նպատակ ունի բարելավել հարկային արտադրողականությունը և նվազեցնել հարկային խախտումների դեպքերը, ինչը լուրջ ազդեցություն կունենա ՀՀ տնտեսական իրավիճակի վրա։
Նախ, հարկային պարտավորությունների լիարժեք կատարումը կարևոր է պետության եկամուտների ձեւավորման համար։ Տրասնյում, որոշումը նշում է, որ ֆիզիկական անձիք, ում հարկային պարտավորությունները չեն կատարվել, կպատասխանեն օրենքի պահանջներին։ Այսպիսով, պետությունը նպաստում է հարկային արդարության իրականացմանը՝ վերականգնելով հարկային պարտքերն ու խուսափված հարկային եկամուտները։
Հարկային վարչությունների գործողությունները առավել արդյունավետ դարձնելու նպատակով, որոշման շրջանակներում նախատեսվում են նաև նոր մեթոդներ, որոնք հնարավորություն կտան ավելի արագ և արդյունավետ կերպով ստուգել հարկային պարտավորությունների կատարումը:
Վիճակագրական տվյալներ և ապակազմակերպված հարկային պարտավորությունների ազդեցություն
Մինչև 2023 թվականի որոշումը, ՀՀ-ում արձանագրված ապակազմակերպված հարկային պարտավորությունները բազմաթիվ խնդիրներ էին առաջացնում։ Երկրում տարեկան հարկերի հավաքումը հաճախ տուժում էր նման պարտավորությունների պատճառով։ Նախորդ տարիների ընթացքում, ՀՀ ՊԵԿ-Ը հրապարակել էր զեկույցներ, որտեղ փաստվում էր, որ ավելի քան 30% հարկային պարտավորությունները չեն կատարվում ժամանակին, ինչը մեծապես 영향을 է ունենում պետական բյուջեի անբավարարության վրա։
Հիմնականում, որոշման ընդունման հիմքում ընկած վիճակագրական տվյալները պտտվում են ավելորդ հարկային պարտավորությունների շուրջ, որոնք ձևավորում են տնտեսության ստվերային հատվածը։ Շատ ֆիզիկական անձիք, չգիտակցելով իրենց պարտավորությունները, խուսափում են հարկային վճարումներից, մինչդեռ պետությունը պարտավոր է ապահովել հարկային պարտավորությունների կատարումը՝ առանց որևէ տույժի։
Նախատեսվում է, որ 595-Ա որոշման ուժի մեջ մտնելուց հետո, վիճակագրության որակական փոփոխություններ տեղի կունենան, և դա կնպաստի հարկային պարտավորությունների ավելի բարձր կատարման մակարդակին։ ՀՀ ՊԵԿ-Ը հավակնում է, որ մինչև 2025 թվականը, հարկային պարտավորությունների կատարման մակարդակը կհասնի 90%-ի:
Ապագայում սպասվող փոփոխություններ և ծրագրեր
Ուսումնասիրելով 595-Ա որոշումը, ակնհայտ է, որ ՀՀ ՊԵԿ-ն առաջ է տանում մի շարք ծրագրեր, որոնք նպատակ ունեն բարելավել հարկային դաշտի կառավարման մեթոդները։ Այս ծրագրերի շրջանակներում նախատեսվում է նաև հարկային կրթական ծրագրերի իրականացում, որոնք կօգնեն ֆիզիկական անձանց ավելի լավ հասկանալ իրենց հարկային պարտավորությունները:
Նման ծրագրերը կարող են ներառել վեբինարներ, սեմինարներ և տեղեկատվական նյութերի շուրջ արշավներ, որոնք միտված կլինեն քաղաքացիների տեղեկացվածության բարձրացմանը։ Այսպիսով, քաղաքացիները կկարողանան նվազեցնել չգիտակցված պարտավորությունների թիվը, ինչն իր հերթին կնպաստի պետության եկամուտների աճին:
Բացի այդ, որոշումը նախատեսում է նաև հարկային տեղեկատվական համակարգերի բարելավում՝ էլեկտրոնային ծառայությունների միջոցով, ինչը թույլ կտա քաղաքացիներին, ովքեր հաճախ են դիմում հարկային վարչություններին, ավելի հեշտ և արագ գտնել իրենց հարկային պարտավորությունների մասին տեղեկատվություն: