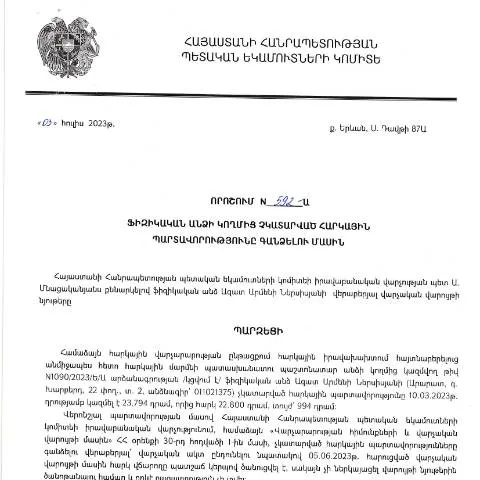
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման կարևորությունը
2023 թվականի հուլիսի 3-ին ՀՀ պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության պետը հրապարակեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 592-Ա որոշումը, որը հրապարակվել է 2023 թվականի սեպտեմբերի 6-ին: Այս որոշումը կարևոր է բոլոր քաղաքացիների համար, քանի որ այն վերաբերում է հարկային պարտավորությունների կատարումներին և իրավունքներին:
Որոշման պատմական համատեքստը
Հայաստանի Հանրապետությունում հարկային օրենսդրությունը մշտապես ենթարկվում է փոփոխությունների և արդիականացման: 2025 թվականին ուժի մեջ մտնող վարչական գործընթացների օրենսգիրքը (HO-139-N) նպաստել է պետական կառավարման գործընթացների թափանցիկության և արդյունավետության բարձրացմանը։ Այս որոշումը հանդիսանում է այդ բարեփոխումների շրջանակի մի մասնիկ:
Որոշման և դրա պահանջների ռեգուլացիան
ՀՀ ՊԵԿ կողմից ընդունված որոշումը ենթադրում է, որ ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարող են հանդիպել հարկային խնդիրների, ինչպիսիք են բեռնային տուրքերի կամ դրամական տուգանքների պարտավորությունները:
- Հարկի չափը: Հարկային պարտավորությունների չափը որոշվում է ՊԵԿ համապատասխան հաշվարկներով:
- Պայմանները: Պարտավորությունը լրացնելիս անհրաժեշտ է նշել բոլոր առկա պարտավորությունները:
- Անհրաժեշտ փաստաթղթերը: Չհիմնավորված փաստաթղթերի դեպքում կարող են առաջանալ լրացուցիչ հարցումներ:
Ֆորմայի կառուցվածքը և լրացման մանրամասները
Այս որոշմանը առնչվող պաշտոնական ձևը ներառում է մի շարք մասեր, որոնք պետք է ուշադիր լրացվեն:
- Անձնական տվյալներ: Պետք է լրացնել անձնագրային տվյալները, ինչպիսիք են պատվիրատուի անունը, ազգությունը, ծննդյան ամսաթիվը:
- Հարկային պարտավորությունների մանրամասներ: Յուրաքանչյուր պարտավորություն պետք է նշված լինի առանձին տողով:
- Հայտարարության ստորագրումը: Տվյալ ձևը պետք է ստորագրվի անձամբ կամ էլեկտրոնային ստորագրությամբ:
Որոշման կատարումը՝ ընթացակարգի շրջանակներում
Այս որոշումն ստորագրվելուց հետո այն պետք է ներկայացվի հարկային մարմին՝ Մերի հարկային վարչությանը:
Մինչև 2023 թվականի դեկտեմբերի 31-ը պահանջվում է, որ բոլոր հարկային պարտավորությունները կատարվեն:
Հնարավոր հետևանքները, եթե պարտավորությունները չեն կատարվում
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա կարող են առաջանալ հետևյալ հետևանքները:
- Ընդհանուր սահմանափակումներ՝ ֆինանսական գործունեության վրա:
- Բարձրացման տուգանքներ:
- Հարկային մարմինների կողմից կատարած հարկային գանձումներ:
Վճարման ժամկետների ու ձևերի պարզաբանում
Յուրաքանչյուր ֆիզիկական անձ պետք է կատարի իր հարկային պարտավորությունները մինչև 2023 թվականի դեկտեմբերի 31-ը: Անվճարելու դեպքում նրանք կպատժվեն:
Վճարումները կարող են իրականացվել հետևյալ կերպ.
| Վճարման ձև | Նկարագրություն |
|---|---|
| Էլեկտրոնային վճարում | ՊԵԿ կայքի միջոցով իրականացնել վճարում: |
| Փաստաթղթային վճարում | Հարկային վարչությունում ներկայացնել վճարման չեկը: |
Քայլեր` սկսած դիմումից մինչև որոշման ընդունում
Դիմումը ներբեռնելուց և լրացնելուց հետո, ֆիզիկական անձը կարող է այն ներկայացնել ՊԵԿ:
- Դիմումի լրացում:
- Հարկային մարմնի հետ կապ հաստատել:
- Դիմումը ներկայացնել:
- Ընդունել արդյունքները:
Հետագայում իրականացվող քայլեր
Եթե դիմումը ընդունվում է, ապա էլեկտրոնային կամ նամակային եղանակով ֆիզիկական անձը կստանա տեղեկագիր՝ պարտավորությունների կատարման մասին:
Երեկոից հետո, անհրաժեշտ է պահել բոլոր փաստաթղթերը՝ ապագա հարցերի համար:
Որոշման բովանդակությունը և հիմնական դրույթները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.07.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 592-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարման նկատմամբ խստացված վերահսկողություն: Այս որոշմամբ, նախատեսվում է, որ ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթարկվելու են որոշակի պատժամիջոցների, որոնց մեջ ներառված են թե ֆինանսական տուգանքներ, և թե հարկային պարտավորությունների գանձման գործընթացը: Վիճակագրական տվյալների համաձայն, վերջին տարիների ընթացքում նմանատիպ որոշումները դարձել են ավելի հաճախակի, ինչը ցույց է տալիս հարկային համակարգի արդյունավետության բարձրացման անհրաժեշտությունը:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման ընթացակարգը հիմնված է ՀՀ վարչական կարգավորումների վրա, որի ընթացքում հարկ վճարողը պետք է ներկայացնի համապատասխան փաստաթուղթերը, ցուցադրելով, որ պարտավորությունները չեն կատարվել: Ինչպես նշվում է 592-Ա որոշման մեջ, հարկ վճարողը պետք է իր ներդրումներն ու եկամուտները հաստատող փաստաթղթեր ներկայացնի ՀՀ ՊԵԿ, որպեսզի կարողանա պաշտպանել իր իրավական շահերը: Նմանատիպ գործընթացը կարող է ներառել նաև Երևանի քաղաքապետարանի և ֆինանսների նախարարության համագործակցությունը, միաժամանակ ապահովելով, որ բոլոր տվյալները ստուգվում են էլեկտրոնային եղանակով:
Նախատեսված փոխհատուցման մեխանիզմները
Երևանի ու մարզերի որոշ համայնքներում, 592-Ա որոշման հիման վրա, նախատեսվում են փոխհատուցման մեխանիզմներ, որոնք օգնում են հարկ վճարողներին կիրառել կրճատելու կամ հեռացնելու տարբերակները, եթե նրանք կարող են ապացուցել, որ ֆինանսական միջոցները օգտագործել են այլ նպատակներով: Այս մեխանիզմները ներառում են նաև ֆինանսական աջակցություն կառավարությունից, որը կարող է կիրառվել հարկային պարտավորությունների ծախսերի նվազեցման համար: Այսպիսով, կառավարությունը ձգտում է խթանել մարդկանց հետ համագործակցությունը և բարելավել հարկային կարգավորման գործընթացները: